

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้22 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่1 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ5 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ1 รายการ
- การใช้เงินที่ได้จากการระดมทุน3 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล2 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่1 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท3 รายการ
- โครงสร้างรายได้3 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ2 รายการ
- การวิจัยและพัฒนา6 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ6 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน3 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท ไมโครลิสซิ่ง จำกัด (มหาชน)
โทรศัพท์
0-3410-9200
เว็บไซต์
www.microleasingplc.com
อีเมล
contact@microleasingplc.com
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัทมีนโยบายการจ่ายเงินปันผลในแต่ละปีในอัตราไม่ต่ำกว่าร้อยละ 40 ของกำไรสุทธิ ของงบการเงินเฉพาะกิจการ และหลังจากหักภาษีเงินได้นิติบุคคล และเงินสำรองต่าง ๆ ทุกประเภทที่กฎหมายและข้อบังคับของบริษัทกำหนดไว้ โดยที่การจ่ายเงินปันผลดังกล่าวนั้นจะไม่มีผลกระทบต่อการดำเนินงานปกติของบริษัทอย่างมีนัยสำคัญ อย่างไรก็ตาม การจ่ายเงินปันผลดังกล่าวจะขึ้นอยู่กับผลการดำเนินงานและฐานะทางการเงินของบริษัท แผนการลงทุนและปัจจัยอื่น ๆ ที่เกี่ยวข้องกับการบริหารงานของบริษัท ทั้งนี้ การจ่ายเงินปันผลประจำปีภายใต้นโยบายดังกล่าวข้างต้นจะต้องได้รับความเห็นชอบจากคณะกรรมการบริษัท และจะต้องนำเสนอขออนุมัติต่อที่ประชุมผู้ถือหุ้นตามลำดับ เว้นแต่เป็นการจ่ายเงินปันผลระหว่างกาลภายใต้นโยบายดังกล่าว จะต้องได้รับความเห็นชอบจากคณะกรรมการบริษัท และให้คณะกรรมการรายงานต่อที่ประชุมผู้ถือหุ้นทราบในครั้งต่อไป
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | 3 ปีก่อน | 4 ปีก่อน | รายการ | คำอธิบาย |
|---|---|---|---|---|---|---|
| 0.15 | -0.15 | -0.06 | 0.07 | 0.2 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) |
| 0.03 | 0 | 0.03 | 0.07 | 0.05 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) |
| 0.03 | 0 | 0.03 | 0.07 | 0.05 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) |
| 0.03 | 0 | 0 | 0.07 | 0.05 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) |
| 98.02 | 0 | 0 | 0 | 0 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
สารจากประธานกรรมการ
สารจากประธานกรรมการบริษัท
ในปี 2568 ซึ่งถือว่าเป็นอีกหนึ่งปีที่ท้าทายสำหรับเศรษฐกิจไทยและอุตสาหกรรมการเงิน แต่บริษัทไมโครลิสซิ่ง จำกัด (มหาชน) ยังคงยืนหยัดด้วยความมั่นคงและความรับผิดชอบต่อผู้มีส่วนได้เสียทุกฝ่าย ทั้งลูกค้า คู่ค้า ผู้ถือหุ้น พนักงาน และสังคมโดยรวม บริษัทได้ดำเนินตามกลยุทธ์ที่เน้นความยั่งยืนและการสร้างคุณค่าในระยะยาว โดยมุ่งเน้นการบริหารความเสี่ยงอย่างละเอียดรอบคอบ และการปรับตัวให้ทันต่อสถานการณ์ที่ผันผวนของตลาดและเทคโนโลยีใหม่
ในฐานะประธานกรรมการบริษัท ผมให้ความสำคัญกับการกำกับดูแลกิจการที่ดี (Good Corporate Governance) เพื่อสร้างความเชื่อมั่นและความโปร่งใส บริษัทได้เสริมสร้างระบบธรรมาภิบาลที่เข้มแข็ง พร้อมทั้งสนับสนุนการดำเนินงานที่สอดคล้องกับมาตรฐานสากล เพื่อให้บริษัทเจริญเติบโตอย่างมั่นคงและยั่งยืน รวมทั้งได้รับความไว้วางใจจากทุกภาคส่วนที่เกี่ยวข้อง
ปีนี้บริษัทจะเดินหน้าสู่การพัฒนานวัตกรรมทางการเงินที่ตอบโจทย์ลูกค้า และขยายโอกาสทางธุรกิจอย่างสมดุล โดยไม่ละเลยความรับผิดชอบต่อสังคมและสิ่งแวดล้อม ผมเชื่อมั่นว่าด้วยความร่วมมือร่วมใจของคณะกรรมการบริษัท คณะผู้บริหาร และพนักงานทุกคน จะทำให้บริษัทสามารถสร้างผลตอบแทนที่ดีและยั่งยืนให้แก่ผู้มีส่วนได้เสียทุกฝ่าย
สุดท้ายนี้ในนามของคณะกรรมการบริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) ขอขอบคุณท่านผู้ถือหุ้น ลูกค้า พันธมิตรทางธุรกิจ สถาบันการเงิน และผู้มีส่วนได้เสียทุกท่านที่ให้การสนับสนุนบริษัทด้วยดีเสมอมา รวมทั้งขอขอบคุณคณะผู้บริหารและพนักงานทุกท่านที่ได้ปฏิบัติหน้าที่อย่างเต็มความสามารถ เพื่อนำพาองค์กรก้าวหน้าสู่การเจริญเติบโตอย่างมั่นคงและยั่งยืนตลอดไป
ผู้ช่วยศาสตราจารย์กริช อัมโภชน์
ประธานกรรมการ และกรรมการอิสระ
สารจากกรรมการผู้จัดการ
ในปี 2568 บริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) ได้ดำเนินธุรกิจภายใต้สภาวะเศรษฐกิจที่มีความผันผวนทั้งในประเทศและต่างประเทศ แม้จะเผชิญกับความท้าทายเหล่านี้ แต่บริษัทสามารถฟันฝ่าอุปสรรคและสร้างการเติบโตอย่างต่อเนื่อง ความสำเร็จนี้เกิดจากความทุ่มเทและการทำงานร่วมกันอย่างมีประสิทธิภาพของทีมงาน รวมถึงการปรับกลยุทธ์ให้สอดคล้องกับความต้องการของตลาด
บริษัทได้พัฒนาผลิตภัณฑ์และบริการที่ตอบโจทย์ลูกค้าทุกกลุ่ม พร้อมยกระดับมาตรฐานการบริการให้มีความสะดวก รวดเร็ว และปลอดภัยมากยิ่งขึ้น โดยดำเนินงานด้วยความรอบคอบและปฏิบัติตามกฎ ระเบียบ และกฎหมายอย่างเคร่งครัด ซึ่งสะท้อนถึงความมุ่งมั่นในการยึดหลักธรรมาภิบาลที่ดี
สำหรับอนาคต บริษัทจะมุ่งเน้นการบูรณาการค่านิยมด้าน ESG (สิ่งแวดล้อม สังคม และธรรมาภิบาล) เข้ากับกลยุทธ์ทางธุรกิจ ซึ่งรวมถึงการเพิ่มประสิทธิภาพการบริหารสินเชื่อ การลดความเสี่ยง และรักษาคุณภาพพอร์ตการลงทุน พร้อมทั้งขยายฐานลูกค้า เพิ่มช่องทางการให้บริการ และลงทุนในนวัตกรรมดิจิทัล เพื่อรองรับการเปลี่ยนแปลงของพฤติกรรมผู้บริโภคและสร้างความได้เปรียบในการแข่งขัน
ในขณะเดียวกัน บริษัทจะดำเนินงานด้วยความรับผิดชอบต่อสิ่งแวดล้อม สังคม และธรรมาภิบาล เพื่อให้การเติบโตของบริษัทส่งผลเชิงบวกต่อสังคมและสอดคล้องกับมาตรฐานความยั่งยืนระดับสากล ความพยายามเหล่านี้จะทำให้ไมโครลิสซิ่งก้าวขึ้นเป็นผู้นำในธุรกิจสินเชื่อรายย่อยอย่างแท้จริง สร้างความมั่นคงทางการเงินให้แก่ผู้มีส่วนได้เสียทุกฝ่าย และสร้างคุณค่าให้แก่สังคมไทยในระยะยาว
สุดท้าย ในนามของคณะผู้บริหาร ผมขอขอบคุณผู้ถือหุ้น ลูกค้า พันธมิตรทางธุรกิจ สถาบันการเงิน และผู้มีส่วนเกี่ยวข้องทุกท่านที่ให้ความไว้วางใจและสนับสนุนบริษัทอย่างต่อเนื่อง รวมทั้งขอขอบคุณคณะกรรมการ ผู้บริหาร และพนักงานทุกท่านที่ทุ่มเทแรงกายแรงใจในการขับเคลื่อนองค์กรสู่การเติบโตอย่างมั่นคงและยั่งยืน
นายวิศาลท์ บูรณสันติกูล
กรรมการผู้จัดการ
สารจากประธานผู้ก่อตั้ง
เมื่อครั้งที่ผมเริ่มก่อตั้งบริษัทไมโครลิสซิ่ง จำกัด (มหาชน) เรามีเป้าหมายที่ชัดเจน คือการสร้างโอกาสทางการเงินให้ประชาชนเข้าถึงสินเชื่ออย่างเป็นธรรมและโปร่งใส ตลอดระยะเวลาที่ผ่านมา เราได้ยึดมั่นในวิสัยทัศน์นี้ พร้อมพัฒนาบริษัทให้เติบโตอย่างมั่นคง และสร้างคุณค่าต่อสังคม
การเดินทางของไมโครลิสซิ่งไม่ใช่เพียงการทำธุรกิจ แต่เป็นการสร้างความเชื่อมั่นและความไว้วางใจ เราผ่านความท้าทายมากมาย และทุกครั้งที่ก้าวข้ามอุปสรรค เราได้เรียนรู้และแข็งแกร่งขึ้น วันนี้ผมภูมิใจที่เห็นบริษัทก้าวสู่การเป็นองค์กรที่มีมาตรฐานระดับสากล พร้อมรักษาหัวใจของการบริการที่จริงใจและเป็นธรรม
ในอนาคตเราจะยังคงยึดมั่นในพันธกิจเดิม พร้อมต่อยอดด้วยนวัตกรรมและเทคโนโลยี เพื่อให้บริษัทเติบโตอย่างมั่นคงและยั่งยืน และเป็นองค์กรที่สร้างความเปลี่ยนแปลงเชิงบวกต่อเศรษฐกิจและสังคมไทย
สุดท้ายนี้ ในนามของประธานผู้ก่อตั้ง ผมขอขอบคุณผู้ถือหุ้น ลูกค้า คู่ค้า พันธมิตร และผู้มีส่วนเกี่ยวข้องทุกท่านที่ให้การสนับสนุนกลุ่มไมโครลิสซิ่งด้วยดีเสมอมา รวมถึงขอขอบคุณคณะกรรมการบริษัท ผู้บริหาร และพนักงานทุกท่านที่ร่วมแรงร่วมใจปฏิบัติหน้าที่อย่างเต็มความสามารถและเป็นแรงผลักดันให้กลุ่มไมโครลิสซิ่งเติบโตอย่างมั่นคงและยั่งยืน
นายธรรมศักดิ์ อัชญาวัฒน์
ประธานผู้ก่อตั้ง
วิสัยทัศน์
"ผู้นำในการให้บริการและคำปรึกษาที่ครอบคลุมทุกเส้นทางสำหรับผู้ประกอบการขนส่งและลูกค้ารายย่อยในประเทศไทย"
วัตถุประสงค์
เพื่อเป็นแหล่งเงินทุนทางเลือกหรือเพื่อเสริมสภาพคล่องให้กับบุคคลทั่วไปหรือเจ้าของธุรกิจ โดยไม่ต้องลงทุนซื้อทรัพย์สินดังกล่าวด้วยเงินสดของตนเอง การให้บริการสินเชื่อเช่าซื้อ ประกอบด้วยบุคคลที่เกี่ยวข้อง 3 ฝ่าย ได้แก่ 1) ลูกค้าหรือผู้เช่าซื้อ 2) ผู้ประกอบการเต็นท์รถบรรทุกมือสองหรือเจ้าของรถเดิม และ 3) บริษัทซึ่งเป็นผู้ให้บริการสินเชื่อเช่าซื้อ
เป้าหมาย
บริษัทมุ่งมั่นที่จะระดมข้อมูล ความคิด ความรู้ และประสบการณ์ที่บริษัทมีมาพัฒนาเป็นองค์ความรู้ในการสร้างบริการและให้คำปรึกษากับลูกค้าซึ่งโดยส่วนใหญ่จะเป็นผู้ประกอบการขนส่งรายย่อยซึ่งใช้รถบรรทุกในการดำเนินธุรกิจเป็นหลัก โดยมีเป้าหมายจะขยายธุรกิจในผลิตภัณฑ์และบริการที่เกี่ยวข้องอย่างต่อเนื่อง โดยการเพิ่มฐานลูกค้าจากผลิตภัณฑ์บริการหลักของบริษัททั้งสินเชื่อเช่าซื้อรถบรรทุกมือสอง สินเชื่อส่วนบุคคลทั้งแบบมีและไม่มีเล่มทะเบียนเป็นประกัน สินเชื่อรถจักรยานยนต์ใหม่ บริการที่ปรึกษาเพื่อลดความเสี่ยงในการดำเนินการของลูกค้าผ่านธุรกิจนายหน้าประกันวินาศภัยและนายหน้าประกันชีวิต รวมทั้งพัฒนาผลิตภัณฑ์และบริการอื่นๆ ที่คอยสนับสนุนการเติบโตอย่างยั่งยืนร่วมกันของลูกค้า คู่ค้า พนักงาน ผู้ถือหุ้น และสังคมในอนาคต
กลยุทธ์การดำเนินธุรกิจ
กลยุทธ์การแข่งขัน
• สำหรับกลยุทธ์ของบริษัทในช่วง 3 - 5 ปีข้างหน้า บริษัทจะมุ่งเน้นการเป็นที่ปรึกษาทางการเงินที่ครอบคลุมทุกเส้นทางของกลุ่มผู้ประกอบการขนส่งและลูกค้ารายย่อย โดยการพัฒนาบริการและผลิตภัณฑ์ที่ตอบโจทย์กับตามความต้องการที่แตกต่างกันของลูกค้าหรือคู่ค้าแต่ละราย พร้อมการพัฒนาบุคลากรภายในบริษัทให้มีจิตวิญญาณของความเป็นมืออาชีพจากองค์ความรู้ในธุรกิจของบริษัท การปฏิบัติตามกฎหมายและกฎเกณฑ์จากหน่วยงานกำกับ แต่ให้บริการและให้คำปรึกษาต่อลูกค้ากับคู่ค้าด้วยจิตใจอย่างครอบครัวเดียวกัน การสร้างความน่าเชื่อถือและเชื่อมั่นต่อผู้ถือหุ้น นักลงทุน ในการระดมเงินทุนในรูปแบบต่างๆ โดยเปิดเผยข้อมูลการดำเนินธุรกิจ ตัวเลขในงบการเงินที่ชัดเจน และสามารถอธิบายได้ การปรับเปลี่ยนรูปแบบการทำงานขององค์กรโดยใช้เทคโนโลยีเพื่อลดต้นทุนทั้งในรูปตัวเงินและเวลา เพื่อให้องค์กรสามารถขับเคลื่อนไปข้างหน้าได้อย่างรวดเร็วและเหมาะสมกับขนาดของบริษัทในแต่ละช่วงเวลา และให้ความสำคัญกับ สิ่งแวดล้อม สังคม และการกำกับดูแลที่ดี ซึ่งเป็นแนวโน้มใหญ่ของประเทศ เพื่อให้บริษัทสามารถเติบโตได้อย่างยั่งยืน
กลยุทธ์ด้านการตลาด
• รักษาพอร์ตสินเชื่อเช่าซื้อ โดยเน้นรักษาฐานลูกค้าเดิมโดยการเพิ่มผลิตภัณฑ์และบริการที่เกี่ยวข้องเพื่อสนับสนุนให้ครอบคลุมทุกเส้นทางของผู้ประกอบการขนส่งและลูกค้ารายย่อย รวมทั้งยังคงเน้นความเข้มงวดในการพิจารณาสินเชื่อจากสภาวเศรษฐกิจยังมีการเปลี่ยนแปลงที่รวดเร็ว ผันผวนในช่วงเวลานี้
• ปรับพอร์ตสินเชื่อด้วยการเพิ่มสัดส่วนสินเชื่อที่ให้ผลตอบแทนสูง เช่น สินเชื่อเช่าซื้อรถจักรยานยนต์ หรือสินเชื่อส่วนบุคคลแบบมีเล่มทะเบียนเป็นประกัน และคิดอัตราดอกเบี้ยเพิ่มขึ้นสำหรับกลุ่มลูกค้าที่มีความเสี่ยงสูงในช่วงนี้
• เน้นการเพิ่มผลิตภัณฑ์และบริการที่เกี่ยวข้องเพื่อคอยสนับสนุนผู้ประกอบการขนส่งและลูกค้ารายย่อย เพื่อบริหารจัดการธุรกิจ ช่วยถ่ายโอนหรือลดความเสี่ยงภัยของลูกค้าด้วยผลิตภัณฑ์ประกันภัยที่เหมาะสมกับลูกค้าแต่ละรายในราคาที่จับต้องได้ ช่วยเป็นที่ปรึกษาในการแก้ปัญหาหรือช่วยในการเติบโตของธุรกิจของลูกค้าเพื่อให้เติบโตร่วมกันได้อย่างยั่งยืน
• ขยายและรวมช่องทางในการได้มาซึ่งลูกค้า เช่น การพัฒนาพนักงานสินเชื่อให้กลายเป็นเจ้าหน้าที่ลูกค้าสัมพันธ์ ในการช่วยจับคู่ระหว่างผลิตภัณฑ์กับความต้องการของลูกค้าที่ไม่เหมือนกันในแต่ละราย สามารถหาลูกค้าเพิ่มเติมให้กับคู่ค้าพันธมิตร ทั้งเต๊นท์รถหรือบริษัทประกันภัย เพิ่มจำนวนนายหน้าที่ไม่ใช่เรื่องสินเชื่อมากขึ้น เช่น นายหน้าโอนทะเบียนรถ นายหน้าประกันภัย เพื่อให้สามารถขยายสินเชื่อเพิ่มเติมจากผลิตภัณฑ์ที่เข้ามาจากช่องทางอื่นๆ ได้
กลยุทธ์ด้านการปฏิบัติการ
• พัฒนาเครื่องมือที่ใช้ในการตรวจสอบเครดิตของลูกค้า เพื่อให้การให้บริการสินเชื่อเป็นไปอย่างรอบคอบและรัดกุม เพื่อลดความเสี่ยงในการประกอบธุรกิจ เช่น การปรับปรุงและพัฒนา Credit Scoring Model ให้เหมาะสมสำหรับลูกหนี้แต่ละประเภทและสอดคล้องกับสถานการณ์ที่เปลี่ยนแปลงไป
• ปรับปรุงระบบเทคโนโลยีสารสนเทศ เพื่อเพิ่มประสิทธิภาพของกระบวนการอนุมัติสินเชื่อให้มีความรวดเร็ว ถูกต้อง แม่นยำ และสร้างความพอใจสูงสุดให้แก่ลูกค้า เช่น การใช้ระบบ Mobile Application ในการให้บริการสินเชื่อ เพื่อเพิ่มความได้เปรียบในการแข่งขันและสามารถรองรับการขยายธุรกิจสินเชื่อประเภทอื่นเพิ่มเติมได้ในอนาคต และการปรับปรุงเซิร์ฟเวอร์ระบบปฏิบัติการและฐานข้อมูล เพื่อสร้างเสถียรภาพของการให้บริการ
กลยุทธ์ด้านการเงิน
• ปรับโครงสร้างทางการเงินให้มีความเหมาะสม และมุ่งเน้นด้านการบริหารจัดการสภาพคล่อง เพื่อให้บริษัทมีสภาพคล่องรองรับการขยายธุรกิจสินเชื่ออย่างต่อเนื่อง เช่น การออกหุ้นกู้ระยะยาวที่มีอายุใกล้เคียงกับอายุเฉลี่ยของสัญญาเช่าซื้อ และการควบคุมอัตราส่วนหนี้สินต่อทุนให้เป็นไปตามที่สถาบันการเงินกำหนด เป็นต้น
• จัดหาแหล่งเงินทุนที่เหมาะสม เพื่อให้บริษัทมีต้นทุนที่แข่งขันได้กับผู้ประกอบการรายอื่น เช่น การออกหุ้นกู้ทั้งระยะสั้นและระยะยาว เป็นต้น
• ปรับแผนการดำเนินธุรกิจให้มีประสิทธิภาพมากขึ้น เพื่อลดต้นทุนในการดำเนินงาน และเสริมสร้างความสามารถในการแข่งขันของบริษัทโดยเพิ่มงานขายผลิตภัณฑ์หรือบริการที่เกี่ยวข้องทั้งของบริษัทในเครือ รวมถึงผลิตภัณฑ์หรือบริการอื่นที่อยู่ระหว่างการพัฒนา ส่วนงานด้านอื่นๆ เช่น งานธุรการ งานสัญญา และงานเอกสารอื่นๆ จะใช้ทรัพยากรบุคคลร่วมกันจากส่วนกลาง นอกจากนี้ ในจะปรับลดการจ้างงานผ่านหน่วยงานภายนอก (Outsourcing) ในบางกระบวนการลงเพื่อบริหารทรัพยากรบุคคลที่มีอยู่ให้เต็มประสิทธิภาพ
กลยุทธ์ด้านบุคลากร
• พัฒนาและส่งเสริมการเรียนรู้ของพนักงานฝ่ายการตลาดและเจ้าหน้าที่ลูกค้าสัมพันธ์ เพื่อรองรับการขยายฐานการให้บริการและให้คำปรึกษาที่ครบวงจรกับลูกค้าของบริษัท
• รักษาบุคลากรที่มีคุณค่าของบริษัท ผ่านการกำหนดค่าตอบแทนและผลประโยชน์ต่าง ๆ อย่างเหมาะสมและเป็นธรรม สอดคล้องกับผลการดำเนินงานของบริษัทและผลงานของบุคลากรแต่ละราย
• มุ่งเน้นการพัฒนาและสร้างบุคลากรให้มีความรู้และความชำนาญ ผ่านการฝึกอบรม ณ ศูนย์การเรียนรู้ที่สำนักงานใหญ่ และการอบรมในสถานที่จริง เพื่อสร้างมาตรฐานในการทำงาน และรองรับการขยายตัวทางธุรกิจในอนาคต
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 2,023 | -เดือนมิถุนายน • ได้จัดหาเงินทุนโดยออกหุ้นกู้จำนวน 2 ชุด ได้แก่ หุ้นกู้ของบริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) ครั้งที่ 1/2566 ชุดที่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2567 จำนวน 302.90 ล้านบาท และหุ้นกู้ของบริษัทไมโครลิสซิ่ง จำกัด (มหาชน) ครั้งที่ 2/2566 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2568 จำนวน 249.90 ล้านบาท รวมทั้งสิ้น 552.8 ล้านบาท • บริษัทได้รับผลการประเมินคุณภาพการจัดประชุมสามัญผู้ถือหุ้นประจำปี 2565 (AGM Checklist) จากสมาคมส่งเสริมผู้ลงทุนไทยในเกณฑ์ “100 คะแนน (4TIA)” • บริษัทได้รับผลการประเมินโครงการสำรวจกำกับดูแลกิจการบริษัทจดทะเบียนไทย (Corporate Governance Report of Thai Listed Company : CGR) ประจำปี 2565 โดยสมาคมส่งเสริมสถาบันกรรมการบริษัทไทย อยู่ในเกณฑ์ “ดีมาก” |
| 2,024 | - เดือนตุลาคม • ได้จัดหาเงินทุนโดยออกหุ้นกู้แบบมีหลักประกัน ได้แก่ หุ้นกู้ของบริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) ครั้งที่ 1/2567 ชุดที่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 จำนวน 169.60 ล้านบาท - เดือนพฤศจิกายน • บริษัทได้รับผลการประเมินคุณภาพการจัดประชุมสามัญผู้ถือหุ้นประจำปี 2567 (AGM Checklist) จากสมาคมส่งเสริมผู้ลงทุนไทยในเกณฑ์ “100 คะแนน (4TIA)” •บริษัทได้รับผลการประเมินโครงการสำรวจกำกับดูแลกิจการบริษัทจดทะเบียนไทย (CGR) ประจำปี 2567 โดยสมาคมส่งเสริมสถาบันกรรมการบริษัทไทย อยู่ในเกณฑ์ “ดีมาก” • บริษัทได้รับผลการประเมินด้านความยั่งยืน (SET ESG Ratings ประจำปี 2567) โดยตลาดหลักทรัพย์แห่งประเทศไทย อยู่ในเกณฑ์ “BBB” |
| 2,022 | -เดือนมกราคม • ได้จดจัดตั้งบริษัทย่อยภายใต้ชื่อบริษัท ไมโคร ฟิน จำกัด -เดือนมีนาคม • ได้เข้าร่วมทุนกับ บริษัท ไมโครพลัสลิสซิ่ง จำกัด และขยายการให้บริการสินเชื่อโดยการเปิดสาขาในจังหวัดระยองและจังหวัดสุโขทัย -เดือนเมษายน • ขยายการให้บริการสินเชื่อ โดยการเปิดสาขาในจังหวัดกรุงเทพมหานครและจัดหาเงินทุนโดยออกหุ้นกู้จำนวน 2 ชุด ได้แก่ หุ้นกู้ของบริษัทไมโครลิสซิ่ง จำกัด (มหาชน) ครั้งที่ 1/2565 ชุดที่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2567 จำนวน 321.10 ล้านบาท และหุ้นกู้ของบริษัทไมโครลิสซิ่ง จำกัด (มหาชน) ครั้งที่ 1/2565 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2568 จำนวน 478.90 ล้านบาท รวมทั้งสิ้น 800 ล้านบาท -เดือนพฤษภาคม • ขยายการให้บริการสินเชื่อ โดยการเปิดสาขาในจังหวัดสกลนคร จังหวัดสุรินทร์ จังหวัดชัยภูมิ -เดือนสิงหาคม • บริษัทได้รับผลการประเมินคุณภาพการจัดประชุมสามัญผู้ถือหุ้นประจำปี 2565 (AGM Checklist) จากสมาคมส่งเสริมผู้ลงทุนไทยในเกณฑ์ “99 คะแนน (4TIA)” -เดือนตุลาคม • ได้จัดหาเงินทุนโดยออกหุ้นกู้ จำนวน 2 ชุด ได้แก่ หุ้นกู้ของบริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) ครั้งที่ 2/2565 ชุดที่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2567 จำนวน 558.50 ล้านบาท และหุ้นกู้ของบริษัทไมโครลิสซิ่ง จำกัด (มหาชน) ครั้งที่ 2/2565 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2568 จำนวน 269.10 ล้านบาท รวมทั้งสิ้น 827.60 ล้านบาท -เดือนพฤศจิกายน • บริษัทได้รับผลการประเมินโครงการสำรวจกำกับดูแลกิจการบริษัทจดทะเบียนไทย (Corporate Governance Report of Thai Listed Company: CGR) ประจำปี โดยสมาคมส่งเสริมสถาบันกรรมการบริษัทไทย อยู่ในเกณฑ์ “ดีมาก” |
| 2,025 | - เดือนเมษายน
- เดือนพฤศจิกายน
|
การใช้เงินที่ได้จากการระดมทุน
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
มี
การเสนอขายหลักทรัพย์แต่ละครั้ง
| ประเภทหลักทรัพย์ | รูปแบบจำนวนเงิน | จำนวนเงินที่ระดมทุนได้ (ล้านบาท) | วัตถุประสงค์การใช้เงิน | ใช้เงินเป็นไปตามวัตถุประสงค์หรือไม่ | ลิงก์ที่เกี่ยวข้อง |
|---|---|---|---|---|---|
| ตราสารหนี้ | 2873 | 123.1 | 2025-12-31 · Objective: 1.ซื้อสินทรัพย์ ลงทุนหรือเป็นเงินค่าใช้จ่ายในกิจการที่เกี่ยวข้องกับการดำเนินธุรกิจในปัจจุบัน 2.เงินทุนหมุนเวียนระยะสั้น · Period type: 2869 · Start period: 2025-10-01 · Spent amount type: 2873 · Start spent amount: 123.1 · Expected amount type: 2873 · Start expected amount range: 123.1 | Y | https://market.sec.or.th/public/ipos/IPOSDE01.aspx?TransID=680316 |
กฎหมายที่ใช้บังคับกับตราสารหนี้
ผู้ออกหุ้นกู้ได้รับอนุญาตจากสำนักงาน ก.ล.ต. ให้ดำเนินการออกและเสนอขายหุ้นกู้ในครั้งนี้ ตามประกาศคณะกรรมการกำกับตลาดทุน ที่ ทจ. 16/2565 เรื่อง การขออนุญาตและการอนุญาตให้เสนอขายตราสารหนี้ที่ออกใหม่ต่อบุคคลในวงจำกัด และการเสนอขายหุ้นกู้แปลงสภาพต่อบุคคลที่มีลักษณะเฉพาะ ฉบับลงวันที่ 23 กันยายน พ.ศ. 2565 (รวมถึงที่มีการแก้ไขเพิ่มเติม) ต่อผู้ลงทุนสถาบัน และ/หรือผู้ลงทุนรายใหญ่ โดยผู้ออกหุ้นกู้ได้ทำการจดข้อจำกัดการโอนไว้กับสำนักงาน ก.ล.ต. โดยให้จำกัดการโอนหุ้นกู้อยู่เฉพาะภายในกลุ่มผู้ลงทุนสถาบัน และ/หรือ ผู้ลงทุนรายใหญ่ ตามที่ระบุไว้ในประกาศคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ที่ กจ. 5/2552 เรื่องการกำหนดบทนิยามในประกาศเกี่ยวกับการออกและเสนอขายตราสารหนี้ ทุกประเภท ฉบับลงวันที่ 13 มีนาคม 2552 (รวมทั้งที่มีการแก้ไขเพิ่มเติม) และตามประเภทและลักษณะที่นิยามที่ระบุไว้ในประกาศคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ ที่ กจ. 39/2564 เรื่อง การกำหนดบทนิยามผู้ลงทุนสถาบัน ผู้ลงทุนรายใหญ่พิเศษ และผู้ลงทุนรายใหญ่ ฉบับลงวันที่ 24 ธันวาคม พ.ศ. 2564 (รวมถึงที่มีการแก้ไขเพิ่มเติม) ดังนั้น ผู้ออกหุ้นกู้ และ/หรือ นายทะเบียนหุ้นกู้จะไม่รับจดทะเบียนการโอนหุ้นกู้ไม่ว่าในทอดใดๆ ให้แก่บุคคลอื่นที่ไม่ใช่ “ผู้ลงทุนสถาบัน” หรือ “ผู้ลงทุนรายใหญ่” เว้นแต่เป็นการโอนทางมรดก
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
มี
ข้อผูกพันและการปฏิบัติตาม
ตามที่ข้าพเจ้า บริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) นิติบุคคลประเภทบริษัทมหาชนจำกัด จดทะเบียนจัดตั้งขึ้นตามกฎหมายไทย ทะเบียนนิติบุคคลเลขที่ 0107562000416 ตั้งอยู่ ณ สำนักงานตั้งอยู่เลขที่ 863/3 ถนนเพชรเกษม ตำบลสนามจันทร์ อำเภอเมืองนครปฐม จังหวัดนครปฐม ซึ่งต่อไปนี้จะเรียกว่า “ผู้ให้หลักประกัน” ตกลงตราทรัพย์สินประเภทสิทธิเรียกร้องที่ผู้ออกหุ้นกู้มีอยู่กับลูกหนี้แห่งสิทธิ โดยไม่เจาะจงลูกหนี้แห่งสิทธิ ตามที่ระบุในสัญญาหลักประกันทางธุรกิจไว้แก่ บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ในฐานะผู้แทนผู้ถือหุ้นกู้ (“ผู้รับหลักประกัน”) เพื่อเป็นหลักประกันหนี้ “หุ้นกู้เสี่ยงสูงมีประกันของบริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) ครั้งที่ 1/2567 ครบกำหนดไถ่ถอนปี พ.ศ. 2570 ซึ่งผู้ออกหุ้นกู้มีสิทธิไถ่ถอนหุ้นกู้ก่อนวันครบกำหนดไถ่ถอน” (“หุ้นกู้”) และ/หรือ ภาระผูกพันของผู้ให้หลักประกัน และ/หรือบุคคลใดๆ ที่มีอยู่ภายใต้หุ้นกู้
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
บริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) หมายถึง บริษัทฯ ให้บริการสินเชื่อรถบรรทุกมือสอง
บริษัทย่อย หมายถึง กลุ่มบริษัทที่สนับสนุนธุรกิจของบริษัทและมีความสำคัญเป็นเสมือนหน่วยธุรกิจหนึ่งของบริษัท ซึ่งบริษัทเป็นผู้ลงทุนรายใหญ่ กลุ่มบริษัทย่อยเป็นกลุ่มที่บริษัทดูแลอย่างใกล้ชิด เพื่อให้มีการดำเนินงานตามนโยบายของบริษัทในฐานะผู้ถือหุ้นรวมทั้งให้มีประสิทธิภาพในการให้บริการ บริษัทในกลุ่ม ได้แก่
• บริษัท ไมโครอินชัวร์ โบรกเกอร์ จำกัด
• บริษัท ไมโคร ฟิน จำกัด
• บริษัท ไมโครพลัสลิสซิ่ง จำกัด
บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป
รายชื่อบริษัท (ถือหุ้น ≥ 10%)
| ชื่อบริษัท | ที่อยู่ | จังหวัด | รหัสไปรษณีย์ | โทรศัพท์ | โทรสาร | ประเภทธุรกิจ | ประเภทหลักทรัพย์ | จำนวนหุ้น | จำนวนหุ้นที่ชำระแล้ว |
|---|---|---|---|---|---|---|---|---|---|
| บริษัท ไมโครอินชัวร์ โบรกเกอร์ จำกัด | 863/3 ถนนเพชรเกษม ตำบลสนามจันทร์ อำเภอเมืองนครปฐม | นครปฐม | 73000 | 034109200 | - | นายหน้าประกันวินาศภัยและประกันชีวิต | หุ้นสามัญ | 29,998 | 30,000 |
| บริษัท ไมโครฟิน จำกัด | 863/3 ถนนเพชรเกษม ตำบลสนามจันทร์ อำเภอเมืองนครปฐม | นครปฐม | 73000 | 034109200 | - | ให้บริการสินเชื่อส่วนบุคคล ภายใต้กำกับ | หุ้นสามัญ | 499,997 | 500,000 |
| บริษัท ไมโครพลัสลิสซิ่ง จำกัด | 863/3 ถนนเพชรเกษม ตำบลสนามจันทร์ อำเภอเมืองนครปฐม | นครปฐม | 73000 | 034109200 | ให้บริการสินเชื่อเช่าซื้อรถจักรยานยนต์ใหม่ | หุ้นสามัญ | 4,080,000 | 8,000,000 |
โครงสร้างรายได้
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 600,272.31 | 100 | 760,812.53 | 100 | 919,274 | 100 |
| รายได้ดอกเบี้ยตามสัญญาเช่าซื้อ | 472,911.17 | 78.78 | 646,149.21 | 84.93 | 782,858.8 | 85.16 | |
| รายได้ดอกเบี้ยจากเงินให้กู้ยืม | 10,050.59 | 1.67 | 9,139.14 | 1.2 | 972 | 0.11 | |
| รายได้ค่าธรรมเนียมและบริการ | 96,267.59 | 16.04 | 93,635.77 | 12.31 | 124,698 | 13.56 | |
| อื่น ๆ | อื่น ๆ | 21,042.96 | 3.51 | 0 | 0 | 0 | 0 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้รวม | 600,272.31 | 100 | 64,614 | 100 | 919,274 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 21042.96 · Description: รายได้อื่นรวม · As of yesteryear: 11888.41 · As of year before yesteryear: 10745.0 · 1711 · As of year: 0.0 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 | 1712 · As of year: 21042.96 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 11888.41 · As of year before yesteryear: 10745.0 | 1713 · As of year: 0.0 · Description: ส่วนแบ่งกำไร (ขาดทุน) · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 |
ลักษณะผลิตภัณฑ์หรือบริการ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย |
|---|---|
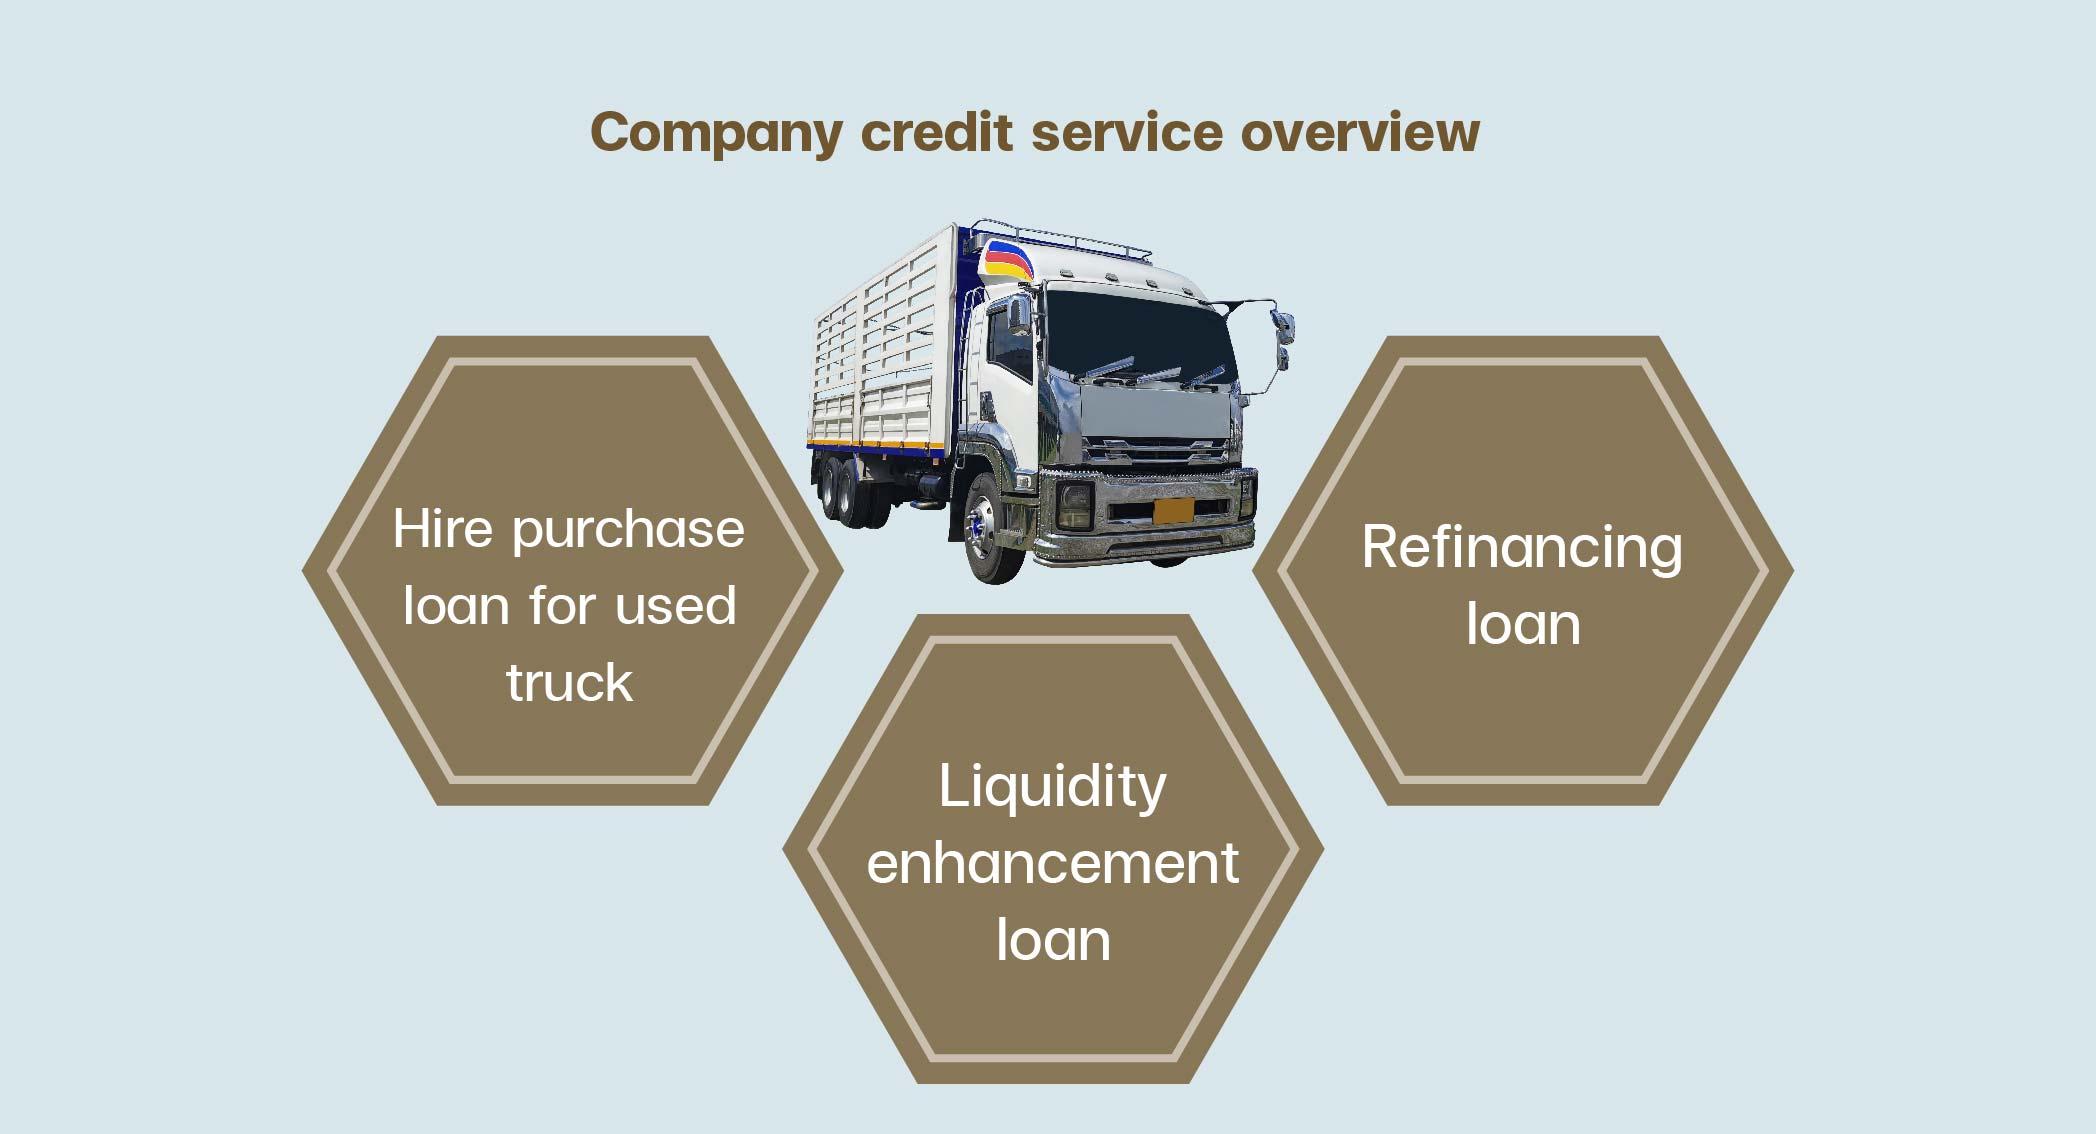
| (1) สินเชื่อรถบรรทุกมือสอง (2.สินเชื่อเพิ่มสภาพคล่อง (3) สินเชื่อรีไฟแนนซ์ (4) ธุรกิจนายหน้าประกันวินาศภัยและประกันชีวิต (5) สินเชื่อส่วนบุคคลแบบมีหลักประกันและไม่มีหลักประกัน (6) สินเชื่อเช่าซื้อจักรยานยนต์ | บริษัทประกอบธุรกิจให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง เช่น รถบรรทุก 6 ล้อ 10 ล้อ และ12 ล้อ เป็นต้น บริษัทมุ่งเน้นการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองที่ผ่านการใช้งานแล้ว เนื่องจากสินเชื่อเช่าซื้อรถบรรทุกมือสองสามารถกำหนดอัตราดอกเบี้ยเช่าซื้อได้สูงกว่าสินเชื่อเช่าซื้อรถบรรทุกมือหนึ่ง อีกทั้งในปัจจุบันผู้ประกอบการในตลาดสินเชื่อเช่าซื้อรถบรรทุกมือสองยังมีไม่มากนัก นอกจากนี้ รถบรรทุกส่วนใหญ่ที่ใช้เป็นหลักประกันในการขอสินเชื่อ เป็นรถที่ใช้ในการดำเนินงานเชิงพาณิชย์ เช่น ให้บริการขนส่งสินค้า หรือใช้รองรับงานขนส่งสินค้าภายในกิจการ จึงเป็นสินทรัพย์ที่สามารถสร้างรายได้ให้แก่เจ้าของเพื่อนำเงินมาชำระคืนเงินต้นและดอกเบี้ยได้อย่างต่อเนื่อง บริษัทให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง โดยเน้นประเภท รุ่น และยี่ห้อรถบรรทุกที่มีสภาพคล่องซื้อขายในตลาดสูง เช่น ยี่ห้อ ISUZU HINO และ FUSO เป็นต้น โดยการกำหนดวงเงินสินเชื่อจะขึ้นอยู่กับสภาพรถบรรทุก ยี่ห้อ อายุ และสภาพคล่องในการซื้อขายในตลาดมือสอง รวมถึงคุณสมบัติของผู้ขอสินเชื่อเช่าซื้อ โดยบริษัทได้จัดให้มีนโยบายและกระบวนการคัดกรองลูกค้าทั้งบุคคลธรรมดาและนิติบุคคลที่ขอสินเชื่อเช่าซื้ออย่างรอบคอบและรัดกุม โดยเน้นกลุ่มลูกค้าที่มีรายได้ประจำหรือเป็นเจ้าของกิจการที่มีความประสงค์จะซื้อรถบรรทุกมือสองเพื่อใช้ในการประกอบธุรกิจ เพื่อนำมาซึ่งรายได้ที่แน่นอนและมั่นคง
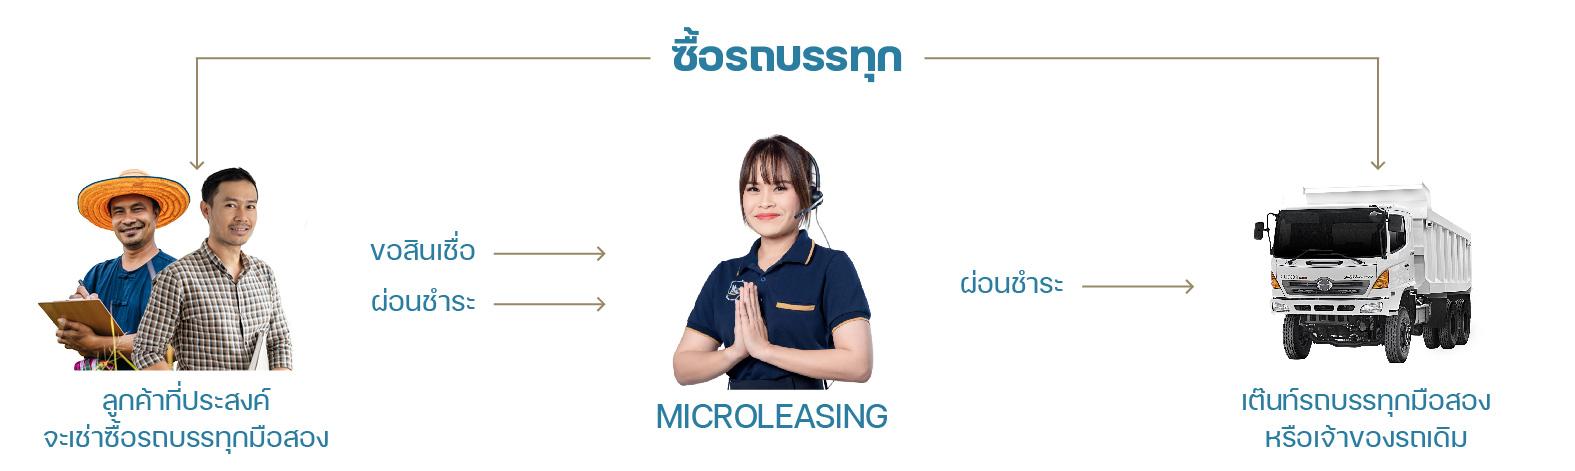
ภาพรวมการให้บริการสินเชื่อเช่าซื้อ สินเชื่อเช่าซื้อรถบรรทุกเป็นการให้บริการสินเชื่อรูปแบบหนึ่ง ซึ่งมีวัตถุประสงค์เพื่อเป็นแหล่งเงินทุนทางเลือกหรือเพื่อเสริมสภาพคล่องให้กับบุคคลทั่วไปหรือเจ้าของธุรกิจ โดยไม่ต้องลงทุนซื้อทรัพย์สินดังกล่าวด้วยเงินสดของตนเอง การให้บริการสินเชื่อเช่าซื้อ ประกอบด้วยบุคคลที่เกี่ยวข้อง 3 ฝ่าย ได้แก่ 1) ลูกค้าหรือผู้เช่าซื้อ 2) ผู้ประกอบการเต็นท์รถบรรทุกมือสองหรือเจ้าของรถเดิม และ 3) บริษัทซึ่งเป็นผู้ให้บริการสินเชื่อเช่าซื้อ
ในการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง เมื่อลูกค้าตกลงซื้อรถบรรทุกจากผู้ประกอบการเต็นท์รถบรรทุกมือสองหรือเจ้าของรถบรรทุกเดิม ลูกค้าจะทำการยื่นเอกสารต่าง ๆ ที่ใช้ในการขอสินเชื่อให้กับเจ้าหน้าที่สินเชื่อสาขาของบริษัท โดยเจ้าหน้าที่สินเชื่อสาขาจะดำเนินการรวบรวมเอกสารดังกล่าว รวมถึงพิจารณาและตรวจสอบคุณสมบัติของผู้ขอสินเชื่อเช่าซื้อในเบื้องต้น ก่อนจะส่งข้อมูลการเช่าซื้อของลูกค้าไปยังฝ่ายวิเคราะห์สินเชื่อสำนักงานใหญ่ให้กับผู้มีอำนาจอนุมัติสินเชื่อ จากนั้น ผลการอนุมัติสินเชื่อของลูกค้ารวมถึงข้อมูลประกอบการพิจารณาอนุมัติสินเชื่อจะถูกส่งปฏิบัติการสินเชื่อเพื่อตรวจสอบข้อมูลดังกล่าวซ้ำอีกครั้งก่อนดำเนินการจัดทำสัญญาเช่าซื้อ เพื่อลงนามร่วมกับลูกค้าต่อไป เมื่อลูกค้าตกลงทำสัญญาเช่าซื้อกับบริษัท บริษัทซึ่งเป็นผู้ให้บริการสินเชื่อเช่าซื้อจะดำเนินการชำระเงินค่ารถให้แก่ผู้ประกอบการเต็นท์รถบรรทุกมือสองหรือเจ้าของรถบรรทุกเดิมภายหลังจากที่เจ้าของรถโอนกรรมสิทธิ์ในรถบรรทุกให้แก่บริษัท จากนั้นลูกค้าจะผ่อนชำระค่างวดเป็นรายเดือนให้กับบริษัท โดยลูกค้าจะสามารถครอบครองและใช้ประโยชน์จากรถบรรทุกที่ทำการเช่าซื้อได้ตามปกติตลอดระยะเวลาของสัญญาเช่าซื้อ โดยการบำรุงรักษารถและค่าใช้จ่ายต่าง ๆ ที่เกิดขึ้น เช่น ค่าต่อภาษีประจำปี และค่าประกันภัย จะอยู่ในความรับผิดชอบของลูกค้า ขณะที่กรรมสิทธิ์ในรถเป็นของบริษัทและจะถูกโอนให้แก่ลูกค้า เมื่อลูกค้าได้ชำระค่างวดครบถ้วนตามสัญญา ในกรณีที่ลูกค้าไม่สามารถนำส่งค่างวดหรือค้างชำระครบตามสัญญา บริษัทจะส่งหนังสือแจ้งเตือนเป็นจดหมายลงทะเบียนไปยังลูกค้าและผู้ค้ำประกัน โดยลูกค้าหรือผู้ค้ำประกันสามารถติดต่อเพื่อจ่ายชำระค่างวดได้ภายใน 30 วัน นับจากวันที่ได้รับหนังสือ หากพ้นระยะเวลาดังกล่าวโดยที่ลูกค้าหรือผู้ค้ำประกันไม่มาจ่ายชำระค่างวด จะถือเป็นการยกเลิกสัญญาเช่าซื้อ และบริษัทจะออกติดตามเพื่อยึดรถและขายทอดตลาดต่อไปในการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง บริษัทมีเจ้าหน้าที่สินเชื่อและเจ้าหน้าที่สาขาจำนวนรวมกว่า 60 คน ทำหน้าที่ให้บริการและจัดหาลูกค้าผ่านการติดต่อประสานงานกับผู้ประกอบการเต็นท์รถบรรทุกมือสองที่เป็นพันธมิตรทางธุรกิจกับบริษัท ซึ่งมีจำนวนรวมเกือบ 430 ราย อีกทั้ง บริษัทยังมีเครือข่ายนายหน้าอีกกว่า 250 ราย ซึ่งกระจายอยู่ตามภูมิภาคต่าง ๆ จึงทำให้บริษัทสามารถเข้าถึงลูกค้าที่สนใจจะเช่าซื้อรถบรรทุกมือสองได้จากทั่วประเทศ ลักษณะผลิตภัณฑ์หรือบริการ บริษัทให้บริการสินเชื่อเช่าซื้อแก่ลูกค้ารายย่อยที่เป็นบุคคลธรรมดาและนิติบุคคล โดยลักษณะการให้บริการแต่ละประเภท มีดังนี้ (1) สินเชื่อเช่าซื้อรถบรรทุกมือสอง บริษัทให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองแก่ลูกค้าบุคคลธรรมดาและนิติบุคคลที่มีความประสงค์จะซื้อรถบรรทุกมือสองสำหรับใช้ในการประกอบธุรกิจ ซึ่งโดยส่วนใหญ่ บริษัทจะปล่อยสินเชื่อที่ประมาณร้อยละ 80 ของราคาประเมินรถบรรทุก ซึ่งเป็นหลักประกัน โดยวงเงินอนุมัติหรือยอดจัดจะใช้ราคาซื้อขายหรือราคาประเมิน (แล้วแต่ราคาใดจะต่ำกว่า) ตามประกาศการพิจารณาให้ราคาประเมินตามประกาศหลักเกณฑ์ของฝ่ายวิเคราะห์สินเชื่อ แผนกประเมินราคาที่ประกาศ ณ ขณะนั้น ดังนั้นลูกค้าจะต้องจ่ายเงินสดส่วนต่างที่เหลือให้กับผู้ขาย และจะทยอยชำระค่าเช่าซื้อเป็นรายเดือนให้แก่บริษัท โดยทรัพย์สินดังกล่าวจะตกเป็นกรรมสิทธิ์ของลูกค้าเมื่อลูกค้าชำระค่างวดให้แก่บริษัทครบถ้วนตามสัญญา รถที่สามารถนำมาขอสินเชื่อเช่าซื้อกับบริษัทได้ จะต้องเป็นรถที่ใช้เพื่อการพาณิชย์ เช่น รถบรรทุก 6 ล้อ 10 ล้อ 12 ล้อ รถหัวลาก และรถพ่วง ครอบคลุมยี่ห้อชั้นนำต่าง ๆ เช่น ISUZU HINO และ FUSO เป็นต้น นอกจากนี้ รถบรรทุกที่สามารถขอสินเชื่อเช่าซื้อกับบริษัทจะต้องเป็นรถบรรทุกที่ผ่านการใช้งานแล้วหรือรถบรรทุกมือสอง โดยลูกค้าผู้ขอสินเชื่อจะต้องมีความประสงค์ที่จะซื้อรถคันดังกล่าว เพื่อนำไปใช้ในการประกอบธุรกิจอย่างแท้จริง เพื่อให้มีกระแสเงินสดกลับมาจ่ายเงินต้นและดอกเบี้ยได้อย่างต่อเนื่อง บริษัทมุ่งเน้นการปล่อยสินเชื่อเช่าซื้อรถบรรทุกมือสอง เนื่องจากบริษัทมีผู้บริหารและทีมงานมืออาชีพที่มีความรู้และความชำนาญเฉพาะทางในการตรวจสอบประวัติรถบรรทุกที่ผ่านการใช้งานแล้ว ผ่านการตรวจสอบเลขตัวถังและแชสซี (Chassis) เพื่อประเมินประวัติและสภาพการใช้งานของรถบรรทุก จึงทำให้บริษัทสามารถกำหนดวงเงินสินเชื่อที่เหมาะสมและไม่เกินมูลค่ารถบรรทุกซึ่งเป็นหลักประกันจึงช่วยลดความเสี่ยงของบริษัทจากการขาดทุนจากการปล่อยสินเชื่ออย่างมีนัยสำคัญ นอกจากนี้ ผู้บริหารยังมีความรู้เกี่ยวกับอะไหล่ทุกชิ้นของรถบรรทุกมือสอง อีกทั้งหากจำเป็นต้องมีการซ่อมแซมรถบรรทุกที่ยึดมาได้จากลูกค้า บริษัทสามารถทราบแหล่งสำหรับการจัดซื้ออะไหล่ทดแทนในราคาที่เหมาะสม ซึ่งจะช่วยลดความเสี่ยงด้านการขาดทุนจากการขายทอดตลาดได้เป็นอย่างดี
บริษัทมีนโยบายรับเฉพาะรถบรรทุกที่มีอายุการใช้งานแล้วไม่เกิน 25 ปีเป็นส่วนใหญ่ โดยในปัจจุบันรถบรรทุกที่บริษัทให้บริการสินเชื่อเช่าซื้อส่วนใหญ่กว่าร้อยละ 70 มีอายุการใช้งานระหว่าง 10 - 21 ปี ซึ่งการให้บริการสินเชื่อเช่าซื้อรถบรรทุกในช่วงอายุดังกล่าว ทำให้บริษัทสามารถคิดดอกเบี้ยได้ในอัตราที่สูงกว่ารถบรรทุกที่มีอายุการใช้งานน้อย ตามความเสี่ยงที่เพิ่มขึ้นของหลักประกันในการพิจารณาอนุมัติสินเชื่อ บริษัทจะพิจารณาคุณสมบัติของผู้ขอสินเชื่อและความสามารถ ในการชำระคืนหนี้เป็นหลัก สำหรับระยะเวลาการผ่อนชำระ บริษัทพิจารณาปล่อยสินเชื่อระหว่าง 12 - 60 งวด ขึ้นอยู่กับความสามารถในการชำระหนี้ของผู้ขอสินเชื่อ สำหรับอัตราดอกเบี้ยของเงินให้สินเชื่อจะเป็นแบบคงที่ตลอดอายุสัญญา ซึ่งจะขึ้นอยู่กับอายุของหลักประกันเป็นหลัก โดยอัตราดอกเบี้ยเช่าซื้อจะอยู่ระหว่างร้อยละ 7 - 14 ต่อปี (Flat Rate) ตลอดอายุสัญญา หรือเทียบเท่าอัตราดอกเบี้ยแบบลดต้นลดดอก (Effective Interest Rate) ที่ร้อยละ 13 - 26 ต่อปี (2) สินเชื่อเพิ่มสภาพคล่อง บริษัทให้บริการสินเชื่อเพิ่มสภาพคล่อง หรือสินเชื่อแบบมีหลักประกันแก่ลูกค้ารายย่อยทั่วไปที่เป็นเจ้าของกรรมสิทธิ์ในรถบรรทุก ซึ่งต้องการเงินทุนหมุนเวียนเพื่อเสริมสภาพคล่องในการดำเนินธุรกิจ โดยลูกค้าที่มีกรรมสิทธิ์ในรถบรรทุกอยู่แล้ว สามารถนำรถบรรทุกคันดังกล่าวมาเป็นหลักประกันในการขอสินเชื่อกับบริษัท ทั้งนี้ ผู้ขอสินเชื่อจะต้องเป็นเจ้าของกรรมสิทธิ์ในรถคันดังกล่าวมาแล้วไม่น้อยกว่า 3 เดือน เพื่อให้มั่นใจว่าผู้ขอสินเชื่อเป็นเจ้าของกรรมสิทธิ์รถที่แท้จริง รถที่สามารถนำมาขอใช้บริการสินเชื่อเพิ่มสภาพคล่องกับบริษัท ครอบคลุมรถเพื่อการพาณิชย์หรือรถบรรทุกประเภทต่าง ๆ เช่นเดียวกับการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง เช่น รถบรรทุก 6 ล้อ 10 ล้อ และ 12 ล้อ เป็นต้น ทั้งนี้ ในปัจจุบันบริษัทให้บริการสินเชื่อเพิ่มสภาพคล่องภายใต้รูปแบบสัญญาเช่าซื้อเท่านั้น โดยลูกค้าที่มาขอสินเชื่อจะต้องส่งมอบสมุดทะเบียนรถตัวจริงให้แก่บริษัท เพื่อเป็นหลักประกัน จากนั้นบริษัทจะนำรถคันดังกล่าวไปจดทะเบียนโอนกรรมสิทธิ์มาเป็นของบริษัท ทั้งนี้ ในระหว่างการผ่อนชำระสินเชื่อ ลูกค้ายังคงสามารถครอบครองรถคันดังกล่าวและนำกลับไปใช้งานได้ตามปกติ โดยกรรมสิทธิ์ในรถบรรทุกจะโอนกลับไปยังลูกค้าเมื่อลูกค้าชำระค่างวดครบถ้วนตามสัญญา โดยกระบวนการพิจารณาสินเชื่อและกรอบอัตราดอกเบี้ยของสินเชื่อเพิ่มสภาพคล่องจะเท่ากับสินเชื่อเช่าซื้อรถบรรทุกมือสองแบบปกติทั่วไป (3) สินเชื่อรีไฟแนนซ์ บริษัทให้บริการสินเชื่อรีไฟแนนซ์กับลูกค้าประวัติดีที่อยู่ระหว่างการผ่อนชำระสินเชื่อเช่าซื้อรถบรรทุกมือสองกับบริษัท กล่าวคือ หากลูกค้ายังอยู่ระหว่างการผ่อนชำระค่างวดตามสัญญาเช่าซื้อกับบริษัท ลูกค้าสามารถขอรีไฟแนนซ์โดยการเข้าทำสัญญาสินเชื่อเช่าซื้อฉบับใหม่แทนสัญญาฉบับเดิม ซึ่งจะมีการประเมินราคารถบรรทุกซึ่งเป็นหลักประกันใหม่ โดยลูกค้าจะได้รับเงินสดส่วนต่างระหว่างยอดจัดสินเชื่อตามสัญญาฉบับใหม่และมูลค่าเช่าซื้อคงเหลือตามสัญญาฉบับเดิม เพื่อนำไปเสริมสภาพคล่องทางการเงินของตนเอง ทั้งนี้ บริษัทจะให้บริการสินเชื่อรีไฟแนนซ์ เฉพาะกับลูกค้าประวัติดีที่มีการผ่อนชำระค่างวดกับบริษัทอย่างสม่ำเสมอ โดยในปัจจุบันบริษัทยังไม่ได้ให้บริการสินเชื่อรีไฟแนนซ์กับบุคคลภายนอก สำหรับอัตราดอกเบี้ยสินเชื่อรีไฟแนนซ์จะอยู่ที่ประมาณร้อยละ 8 - 15 ต่อปี (Flat Rate) ตลอดอายุสัญญา ซึ่งเท่ากับอัตราดอกเบี้ยเช่าซื้อรถบรรทุกมือสองแบบปกติ (4) ธุรกิจบริการนายหน้าประกันวินาศภัยและนายหน้าประกันชีวิต บริษัทประกอบธุรกิจนายหน้าประกันวินาศภัยและนายหน้าประกันชีวิตภายใต้ บริษัท ไมโครอินชัวร์ โบรกเกอร์ จำกัด (“MIB”) ซึ่งจดทะเบียนจัดตั้งบริษัทจำกัด เมื่อวันที่ 8 ตุลาคม 2564 โดยมีทุนจดทะเบียนและทุนจดทะเบียนชำระแล้วจำนวน 3 ล้านบาท แบ่งเป็นหุ้นสามัญ จำนวน 30,000 หุ้น มูลค่าที่ตราไว้หุ้นละ 100 บาท ปัจจุบันบริษัทถือหุ้นใน MIB จำนวน 29,998 หุ้น คิดเป็นสัดส่วนร้อยละ 99.99 ของจำนวนหุ้นที่จำหน่ายได้แล้วทั้งหมด (5) สินเชื่อส่วนบุคคลแบบมีหลักประกัน และไม่มีหลักประกัน บริษัทประกอบธุรกิจสินเชื่อส่วนบุคคลแบบมีหลักประกัน และไม่มีหลักประกันภายใต้ บริษัท ไมโคร ฟิน จำกัด (“MFIN”) ซึ่งจดทะเบียนจัดตั้งบริษัทจำกัด เมื่อวันที่ 20 มกราคม 2565 โดยมีทุนจดทะเบียนและทุนจดทะเบียนชำระแล้ว จำนวน 50 ล้านบาท แบ่งเป็นหุ้นสามัญ จำนวน 500,000 หุ้น มูลค่าที่ตราไว้หุ้นละ 100 บาท ปัจจุบันบริษัทถือหุ้นใน MFIN จำนวน 499,997 หุ้น คิดเป็นสัดส่วนร้อยละ 99.99 ของจำนวนหุ้นที่จำหน่ายได้แล้วทั้งหมด (6) สินเชื่อเช่าซื้อรถจักรยานยนต์ บริษัทประกอบธุรกิจสินเชื่อเช่าซื้อรถจักรยานยนต์ภายใต้ บริษัท ไมโครพลัสลิสซิ่ง จำกัด (“MPLUS”) ซึ่งจดทะเบียนจัดตั้งบริษัทจำกัด เมื่อวันที่ 23 มีนาคม 2565 โดยมีทุนจดทะเบียนและทุนจดทะเบียนชำระแล้ว จำนวน 800 ล้านบาท แบ่งเป็นหุ้นสามัญ จำนวน 8,000,000 หุ้น มูลค่าที่ตราไว้หุ้นละ 100 บาท ปัจจุบันบริษัทถือหุ้นใน MPLUS จำนวน 4,080,000 หุ้น คิดเป็นสัดส่วนร้อยละ 51.00 ของจำนวนหุ้นที่จำหน่ายได้แล้วทั้งหมด ปัจจุบันมีจำนวนสาขาที่เปิดให้บริการสินเชื่อแล้วทั้งหมด 8 สาขา ได้แก่ สาขากรุงเทพมหานคร, สาขานครปฐม, สาขานครราชสีมา, สาขาขอนแก่น, สาขาอุดรธานี, สาขาสกลนคร, สาขาพิษณุโลก และสาขาเชียงใหม่ ขั้นตอนการให้บริการสินเชื่อ
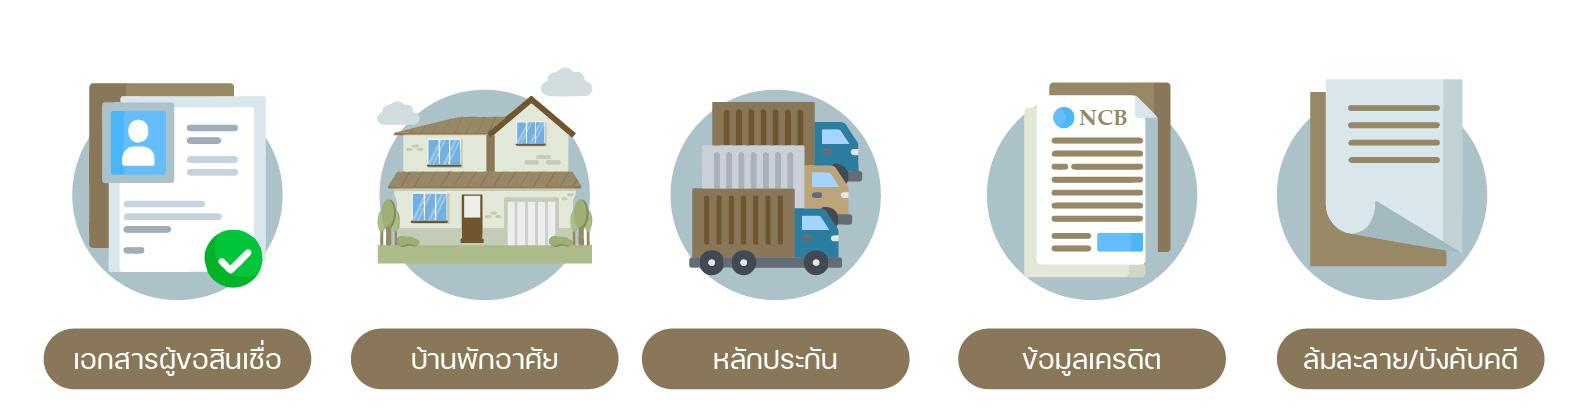
บริษัทให้ความสำคัญกับการพิจารณาคุณสมบัติของผู้ขอสินเชื่อและผู้ค้ำประกันเพื่อประเมินความสามารถในการชำระหนี้ของผู้ขอสินเชื่อ รวมถึงการตรวจสอบและประเมินคุณภาพของหลักประกัน เพื่อการกำหนดวงเงินสินเชื่อที่เหมาะสม กระบวนการทางธุรกิจที่สำคัญในการให้บริการสินเชื่อเช่าซื้อ ประกอบด้วย การตรวจสอบข้อมูลสินเชื่อ การพิจารณาอนุมัติสินเชื่อ การเข้าทำสัญญาเช่าซื้อ การรับชำระค่างวด การติดตามและทวงถามหนี้ และการขายทอดตลาดหลักประกัน โดยการประกอบธุรกิจของบริษัทในแต่ละขั้นตอนที่สำคัญ มีรายละเอียดดังนี้ • ขั้นตอนการขอใช้บริการสินเชื่อ เมื่อลูกค้าประสงค์ที่จะขอใช้บริการสินเชื่อเช่าซื้อกับบริษัทลูกค้าสามารถติดต่อขอสินเชื่อผ่านทางสาขาของบริษัท หรือติดต่อเข้ามาที่สำนักงานใหญ่ในจังหวัดนครปฐม โดยลูกค้าของบริษัทสามารถแบ่งออกเป็น 2 กลุ่มหลัก ดังนี้ 1) ลูกค้าบุคคลธรรมดา กลุ่มลูกค้ารายย่อยทั่วไปที่มีสัญชาติไทย อายุ 20 ปี ขึ้นไป ซึ่งประสงค์จะเช่าซื้อรถบรรทุกเพื่อใช้เป็นเครื่องมือในการสร้างรายได้ให้แก่ตนเอง โดยลูกค้าบุคคลธรรมดาจะต้องมีการประกอบอาชีพที่มีรายได้มั่นคงและสามารถตรวจสอบได้ เช่น พนักงานประจำ เจ้าของกิจการร้านค้า เกษตรกร หรือบุคคลที่มีกิจการเป็นของตนเอง ทั้งนี้ บริษัทอาจไม่พิจารณาให้สินเชื่อหรืออาจพิจารณาเป็นกรณีพิเศษแก่บุคคลในบางอาชีพ เช่น อาชีพที่มีความเสี่ยงสูงในการเสียชีวิต หรือติดตามได้ยากเนื่องจากมีการย้ายถิ่นฐานบ่อย 2) ลูกค้านิติบุคคล กลุ่มลูกค้าที่จดทะเบียนเป็นนิติบุคคล เช่น ห้างหุ้นส่วนหรือบริษัทจำกัด ที่จดทะเบียนมาแล้วไม่ต่ำกว่า 1 ปี และมีทุนจดทะเบียนมากกว่า 1 ล้านบาท โดยกรรมการผู้มีอำนาจเป็นผู้มีสัญชาติไทย ลูกค้านิติบุคคลต้องมีวัตถุประสงค์ในการเช่าซื้อรถบรรทุกเพื่อใช้ในกิจการ หรือเพื่อสร้างรายได้ที่สอดคล้องกับธุรกิจที่ดำเนินการอยู่ ทั้งนี้ ในปัจจุบันลูกค้าสินเชื่อเช่าซื้อของบริษัทเป็นบุคคลภายนอกทั้งหมด และในอดีตที่ผ่านมา บริษัทไม่มีการปล่อยสินเชื่อให้กับกรรมการ ผู้บริหาร ผู้ถือหุ้นใหญ่ของบริษัท หรือผู้ที่เกี่ยวข้องกับบุคคลดังกล่าว ลูกค้าที่ประสงค์จะขอสินเชื่อจะต้องจัดเตรียมเอกสารประกอบการขอสินเชื่อของลูกค้าและผู้ค้ำประกัน โดยบริษัทกำหนดให้ลูกค้าผู้ขอสินเชื่อต้องมีผู้ค้ำประกันทุกกรณี เนื่องจากรถที่เช่าซื้อเป็นรถบรรทุกขนาดใหญ่ ส่งผลให้ยอดจัดสินเชื่อต่อสัญญามีมูลค่าค่อนข้างสูง โดยลูกค้าและผู้ค้ำประกันจะต้องจัดเตรียมเอกสารประกอบการขอสินเชื่อ ซึ่งได้แก่ เอกสารแสดงตน เอกสารแสดงรายได้ เอกสารของรถบรรทุกที่จะใช้เป็นหลักประกันในการขอสินเชื่อเช่าซื้อให้กับเจ้าหน้าที่สาขา และสอบถามข้อมูลของผู้ขอสินเชื่อในเบื้องต้น เช่น วัตถุประสงค์ในการขอสินเชื่อ พร้อมกับดำเนินการตรวจสอบราคาประเมินรถบรรทุกในเบื้องต้นผ่านฐานข้อมูลราคากลางรถบรรทุกมือสองจากฝ่ายวิเคราะห์สินเชื่อ เพื่อแจ้งประมาณการวงเงินสินเชื่อที่ลูกค้าจะได้รับเบื้องต้น และค่าใช้จ่ายหรือค่าธรรมเนียมต่าง ๆ ที่บริษัทจะเรียกเก็บในการดำเนินการขอสินเชื่อเช่าซื้อ
เจ้าหน้าที่สินเชื่อสาขาจะทำการตรวจสอบความถูกต้องและความครบถ้วนของเอกสารแสดงตนและเอกสารแสดงรายได้ของผู้ขอสินเชื่อและผู้ค้ำประกัน จากนั้น เจ้าหน้าที่สินเชื่อสาขาจะเดินทางไปตรวจสอบที่พักอาศัยของผู้ขอสินเชื่อ โดยการถ่ายรูปบ้านของผู้ขอสินเชื่อและผู้ค้ำประกัน เพื่อยืนยันความถูกต้องของแหล่งที่อยู่ เพื่อให้เกิดประสิทธิภาพในการติดตามหนี้และยึดรถกรณีที่ลูกค้าค้างชำระค่างวดในเวลาต่อมา จากนั้นเจ้าหน้าที่สินเชื่อสาขาจะจัดส่งข้อมูลของผู้ขอสินเชื่อไปยังสำนักงานใหญ่ให้ดำเนินการตรวจสอบเครดิตบูโร Watch list ของบริษัท ประวัติการชำระหนี้ในอดีต ประวัติการล้มละลาย ภาระหนี้ต่าง ๆ นอกจากนี้ เจ้าหน้าที่สินเชื่อสาขาจะทำการตรวจสอบความถูกต้องของเอกสารแสดงกรรมสิทธิ์ในหลักประกัน ซึ่งได้แก่ สำเนาเล่มทะเบียนรถ และถ่ายรูปรถบรรทุกที่เป็นหลักประกัน เพื่อส่งข้อมูลต่อให้กับฝ่ายประเมินหลักประกัน ซึ่งประจำอยู่ที่สำนักงานใหญ่ เพื่อทำการประเมินสภาพหลักประกันโดยพิจารณาจากประเภทรถ อายุ รุ่น ยี่ห้อ สภาพรถ และความนิยมในตลาด เพื่อประเมินมูลค่าของรถบรรทุกที่จะทำการขอสินเชื่อเช่าซื้อ
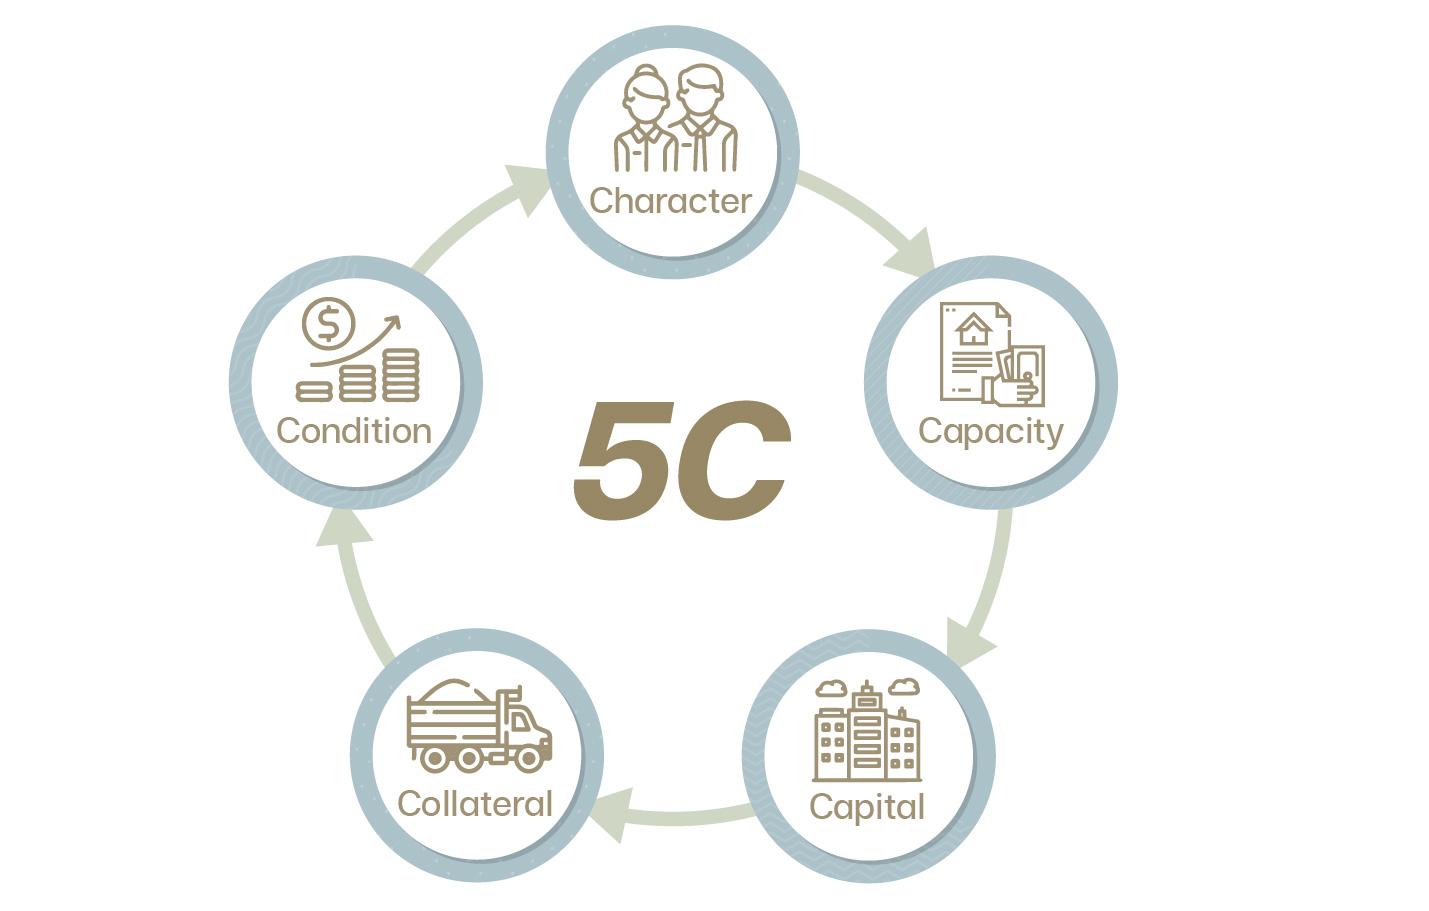
เจ้าหน้าที่สินเชื่อสาขาจะนำข้อมูลที่รวบรวมได้ทั้งหมดข้างต้นมาจัดทำแบบจำลองคะแนนเครดิต (Credit Score) เพื่อให้ทราบถึงระดับความเสี่ยงของการผิดนัดชำระหนี้ของลูกค้าผู้ขอสินเชื่อในเบื้องต้น โดยบริษัทได้พัฒนาระบบ Credit Scoring สำหรับการประเมินความเสี่ยงของลูกค้า ทั้งนี้ หากลูกค้าได้รับการประเมิน Credit Score ในเบื้องต้นแล้วพบว่าคะแนนต่ำกว่าเกณฑ์ที่บริษัทกำหนด เจ้าหน้าที่สาขาจะขอให้ลูกค้ายื่นเอกสารอื่นเพิ่มเติม เช่น แหล่งที่มาของรายได้อื่น ทรัพย์สินอื่น ๆ เป็นต้น หรือเสนอพิจารณาตามอำนาจผ่อนผันที่สูงขึ้น ตามเกณฑ์ที่เหมาะสม ในการจัดทำแบบจำลองคะแนนเครดิตของลูกค้าจะประเมินจากประวัติการชำระหนี้ การตรวจสอบเครดิตบูโร รวมถึงความสามารถในการชำระหนี้ในปัจจุบัน โดยพิจารณาจากหลักเกณฑ์ 5C ดังต่อไปนี้
(1) Character: อุปนิสัยของลูกค้า จะพิจารณาจากประวัติการผ่อนชำระของรถที่มีอยู่แล้วในอดีตหรือการตรวจสอบประวัติการผิดนัดชำระหนี้กับศูนย์ข้อมูลเครดิตแห่งชาติ (National Credit Bureau หรือ “NCB” หรือ “เครดิตบูโร”) การตรวจสอบประวัติการล้มละลาย และการโดนบังคับคดีของผู้เช่าซื้อ (2) Capacity: ความสามารถในการชำระหนี้ โดยพิจารณาจากการประกอบอาชีพ และแหล่งที่มาของรายได้สุทธิจากค่าใช้จ่ายและภาระหนี้สินอื่นในปัจจุบันตามที่ระบุไว้ในเอกสารรายได้ เอกสารตรวจสอบประวัติการผิดนัดชำระหนี้กับศูนย์ข้อมูลเครดิตแห่งชาติ (National Credit Bureau หรือ “NCB” หรือ “เครดิตบูโร”) ชำระหนี้หรือไม่ (3) Capital: ส่วนทุนของลูกค้า โดยการวิเคราะห์ฐานะการเงินในด้านอื่น ๆ เช่น ที่ดินหรือสิ่งปลูกสร้าง ที่เป็นกรรมสิทธิ์ของลูกค้า (4) Collateral: มูลค่าหลักประกัน โดยรถบรรทุกที่นำมาเช่าซื้อกับบริษัทจะต้องมีสภาพดี เป็นรุ่นที่ได้รับความนิยม มีตลาดรองรับ ซื้อง่ายขายคล่อง รวมถึงการพิจารณาประวัติบุคคลที่เป็นผู้ค้ำประกันซึ่งจะต้องมีความน่าเชื่อถือ มีแหล่งที่มาของรายได้ชัดเจน และมีฐานะการเงินที่ดี ที่จะสามารถชำระหนี้แทนผู้ขอสินเชื่อได้ (5) Condition: ปัจจัยภายนอกอื่น ๆ เช่น สภาพเศรษฐกิจหรือเหตุการณ์ทางการเมือง ณ ขณะนั้น ซึ่งอาจส่งผลกระทบต่อสถานะการเงินหรือหน้าที่การงานของผู้ขอสินเชื่อ รวมถึงความน่าเชื่อถือของคู่ค้าทางธุรกิจ เป็นต้น ทั้งนี้ ในกรณีที่ผู้ขอสินเชื่อไม่เคยมีประวัติกับ NCB บริษัทอาจขอเอกสารแสดงการผ่อนชำระหนี้กับบริษัทอื่น ๆ (ที่ไม่ได้เป็นสมาชิก NCB) เพื่อประกอบการประเมินความสามารถในการชำระหนี้ของลูกหนี้ โดยในกรณีดังกล่าว ผู้ขอสินเชื่อจะได้คะแนนเครดิต (Credit Score) ที่ลดทอนลงมาเมื่อเทียบกับผู้ขอสินเชื่อที่มีประวัติในระบบ NCB แต่หากผู้ขอสินเชื่อไม่มีประวัติการชำระหนี้กับบริษัทใด ๆ เลย ผู้ขอสินเชื่อจะไม่ได้คะแนนในหัวข้อประวัติการชำระหนี้ในแบบจำลองคะแนนเครดิต แต่หากผู้ขอสินเชื่อได้คะแนนจากหัวข้ออื่น ๆ รวมกันจนผ่านเกณฑ์คะแนนขั้นต่ำของบริษัท บริษัทก็จะพิจารณาปล่อยสินเชื่อให้กับลูกค้ารายนั้น เมื่อจัดทำแบบจำลองคะแนนเครดิตแล้วเสร็จ เจ้าหน้าที่สินเชื่อสาขาจะจัดทำรายงานสรุปข้อมูลการขอสินเชื่อและรายงานการตรวจสอบเอกสารและข้อมูลการขอสินเชื่อในด้านต่าง ๆ และจัดส่งเอกสารทั้งหมดที่เกี่ยวข้อง ซึ่งประกอบด้วย ใบคำขอทำสัญญาเช่าซื้อ แบบตรวจสอบความถูกต้องและครบถ้วนของเอกสารเช่าซื้อ ราคาประเมินรถบรรทุกจากแผนกประเมินหลักประกัน เอกสารการตรวจสอบข้อมูลเครดิตและประวัติการล้มละลายของผู้ขอสินเชื่อ รูปถ่ายบ้านพักอาศัย รูปถ่ายและสำเนาเล่มทะเบียนรถบรรทุก คันที่ขอเช่าซื้อ คะแนนเครดิต (Credit Score) วงเงินอนุมัติสินเชื่อในเบื้องต้นและอัตราดอกเบี้ยเพื่อนำเสนอต่อผู้มีอำนาจอนุมัติสินเชื่อต่อไป • ขั้นตอนการประเมินมูลค่าหลักประกันและการกำหนดวงเงินสินเชื่อ ราคาซื้อขาย เป็นราคาที่ลูกค้าตกลงจะซื้อจะขายกับเจ้าของเต็นท์รถบรรทุกหรือเจ้าของรถเดิม โดยบริษัทมีนโยบายกำหนดวงเงินสินเชื่อสูงสุดที่ไม่เกินร้อยละ 90 ของราคาซื้อขาย อย่างไรก็ดี ถึงแม้ราคาซื้อขายจะเป็นปัจจัยภายนอกที่อยู่นอกเหนืออำนาจการควบคุมของบริษัท แต่บริษัทก็มีมาตรการป้องกันความเสี่ยงในกรณีที่เจ้าของเต็นท์รถ อาจกำหนดราคาซื้อขายรถบรรทุกที่สูงเกินจริง ด้วยการกำหนดนโยบายที่จะให้วงเงินสินเชื่อสูงสุดที่ร้อยละ 90 ของราคาซื้อขายเป็นการทั่วไป เฉพาะกรณีที่ผู้แนะนำสินเชื่อเป็นเต็นท์รถเกรด A ของบริษัทเท่านั้น โดยหนึ่งในเกณฑ์สำคัญที่บริษัทใช้ในการพิจารณาคุณสมบัติของเต็นท์รถเกรด A คือ จะต้องกำหนดราคาซื้อขายรถบรรทุกที่เหมาะสมกับสภาพการใช้งาน ราคากลาง เป็นราคาที่ใช้เป็นฐานในการอ้างอิงราคาประเมินของรถบรรทุก ซึ่งการจัดทำฐานข้อมูลราคากลาง (Rate Book) ฝ่ายประเมินหลักประกันจะทำการสำรวจราคารถบรรทุกแต่ละรุ่น แต่ละยี่ห้อจากแหล่งข้อมูลภายนอกที่น่าเชื่อถือ เช่น Facebook เว็บไซต์ Truck2hand ซึ่งเป็นเว็บไซต์ที่ใหญ่ที่สุดที่นิยมใช้ในการซื้อขายรถบรรทุกมือสอง ซึ่งมีปริมาณตัวอย่างรถค่อนข้างมาก รวมถึงการเก็บข้อมูลการซื้อขายที่เกิดขึ้นจริงกับเต็นท์รถคู่ค้าของบริษัท ทั้งนี้ บริษัทมีนโยบายทบทวนราคากลางอย่างสม่ำเสมอทุก 6 เดือน เพื่อให้ฐานข้อมูลราคากลางสะท้อนราคาตลาดของรถบรรทุกที่เป็นปัจจุบันมากที่สุด ราคาประเมิน เป็นราคาที่ได้จากการประเมินตามสภาพการใช้งานจริงของรถบรรทุกที่จะทำการเช่าซื้อ ซึ่งบริษัทโดยฝ่ายประเมินหลักประกันจะประเมินสภาพรถบรรทุกแยกตามส่วนประกอบ ได้แก่ ส่วนหัวของรถ โครงสร้างรถ เครื่องยนต์ ระบบเกียร์ ช่วงล่างและยาง และส่วนท้ายหรือกระบะของรถบรรทุก ทั้งนี้ ราคาประเมินสูงสุดที่จะไม่เกินราคากลาง (Rate Book) ที่บริษัทกำหนด บริษัทมีนโยบายกำหนดวงเงินสินเชื่อสูงสุด เมื่อรวมค่าเบี้ยประกันภัยและประกันคุ้มครองวงเงินแล้ว ที่ไม่เกินร้อยละ 90 ของราคาซื้อขายรถบรรทุก หรือไม่เกินร้อยละ 120 ของราคาประเมินหลักประกัน (แล้วแต่ราคาใดจะต่ำกว่า) ส่งผลให้การอนุมัติวงเงินสินเชื่อในบางกรณีอาจสูงถึงร้อยละ 120 ของราคาประเมินหลักประกัน ซึ่งอาจเกิดขึ้นในกรณีที่รถบรรทุกมือสองคันดังกล่าวเป็นรถบรรทุกที่มีสภาพดีมาก ได้รับการปรับปรุงซ่อมแซมและเปลี่ยนอะไหล่ใหม่หลายรายการจนมีสภาพดีกว่าตัวอย่างรถบรรทุกที่ได้จากการสำรวจราคาตลาด เพื่อใช้จัดทำฐานข้อมูลราคากลาง (Rate Book) จึงทำให้รถบรรทุกคันดังกล่าว มีราคาซื้อขายสูงและมีราคาประเมินที่แท้จริงสูงกว่าฐานข้อมูลราคากลางของบริษัท แต่เนื่องจากนโยบายของบริษัทไม่สามารถกำหนดราคาประเมินที่สูงกว่าราคากลางตาม (Rate Book) ได้ จึงทำให้ราคาประเมินรถบรรทุกของบริษัทต่ำกว่าราคาประเมินตามสภาพที่แท้จริง ส่งผลให้ในบางกรณีบริษัทมีการปล่อยสินเชื่อที่สูงกว่าราคาประเมินดังกล่าว อย่างไรก็ดี โดยส่วนใหญ่แล้วบริษัทจะอนุมัติวงเงินสินเชื่อที่ประมาณ ร้อยละ 70 - 85 ของราคาประเมินหลักประกัน • ขั้นตอนการพิจารณาอนุมัติสินเชื่อ การพิจารณาอนุมัติสินเชื่อของบริษัทตั้งอยู่บนพื้นฐานของความรอบคอบและระมัดระวัง เพื่อนำมาซึ่งรายได้ที่มั่นคงในการอนุมัติสินเชื่อ บริษัทได้กำหนดกรอบอำนาจอนุมัติให้แก่ผู้มีอำนาจตามลำดับ โดยอำนาจอนุมัติจะขึ้นอยู่กับวงเงินสินเชื่อ (Credit Line) สัดส่วนยอดจัดสินเชื่อต่อราคาประเมินหลักประกัน (Loan to Value) และคะแนนเครดิต (Credit Score) ของผู้ขอสินเชื่อ หากผลการพิจารณาสินเชื่อเป็นไปตามหลักเกณฑ์การอนุมัติสินเชื่อของบริษัท ทางฝ่ายวิเคราะห์สินเชื่อจะแจ้งผลการอนุมัติสินเชื่อไปยังสาขา เพื่อให้สาขาแจ้งให้ลูกค้ารับทราบต่อไป โดยทั่วไปหากคำขอสินเชื่อและเอกสารประกอบครบถ้วน บริษัทจะใช้เวลาในการพิจารณาและอนุมัติสินเชื่อได้ภายใน 3-7 วันทำการ • ขั้นตอนการเข้าทำสัญญาเช่าซื้อ เมื่อสินเชื่อได้รับการอนุมัติจากสำนักงานใหญ่ เจ้าหน้าที่สินเชื่อสาขาจะแจ้งไปยังฝ่ายปฏิบัติการสินเชื่อให้จัดเตรียมสัญญาเช่าซื้อ โดยเจ้าหน้าที่ฝ่ายปฏิบัติการสินเชื่อจะทำการสอบทานความถูกต้องของเอกสารและสอบทานการบันทึกข้อมูล ผู้เช่าซื้อ ผู้ค้ำประกัน และ หลักประกัน เข้าในระบบ Hire Purchase (HP) ของบริษัท รวมทั้งเอกสารประกอบการพิจารณาสินเชื่อทั้งหมดก่อนการจัดทำสัญญาเช่าซื้อจากนั้นเจ้าหน้าที่สาขาจะโทรแจ้งไปยังลูกค้าและนัดวันลงนามในสัญญาเช่าซื้อ โดยสัญญาเช่าซื้อของบริษัทจะมีรูปแบบที่เป็นมาตรฐานที่ผ่านการสอบทานจากฝ่ายกฎหมายของบริษัท เพื่อให้มีผลบังคับใช้ตามที่กฎหมายกำหนด นอกจากนี้ เจ้าหน้าที่สาขาจะจัดทำ “ใบเสนอยอดสินเชื่อและค่าใช้จ่าย” ให้แก่ลูกค้า เพื่อสรุปข้อมูลสินเชื่อที่ได้รับอนุมัติทั้งหมด พร้อมทั้งระบุค่าธรรมเนียมต่าง ๆ ในการเข้าทำสัญญาเช่าซื้อกับบริษัท เช่น ค่าธรรมเนียมการเปิดสัญญา และค่าอากรแสตมป์ เป็นต้น ขณะที่ฝ่ายการเงินจะจัดเตรียมเงินเพื่อจ่ายให้กับผู้ประกอบการเต็นท์รถบรรทุกมือสองหรือเจ้าของรถบรรทุกเดิม ทั้งนี้ รถบรรทุกทุกคันที่เช่าซื้อกับบริษัทจะต้องมีกรมธรรม์ประกันภัยชั้นสองเป็นอย่างน้อยในปีแรกของการเช่าซื้อ โดยมีชื่อบริษัทเป็นผู้รับผลประโยชน์ เพื่อลดความเสี่ยงที่อาจเกิดขึ้นจากความเสียหายของรถบรรทุก ทั้งกรณีชำรุดหรือสูญหาย เมื่อลูกค้าลงนามในนิติกรรมสัญญา รวมถึงเอกสารประกอบการทำสัญญาเช่าซื้อครบถ้วนแล้ว ฝ่ายปฏิบัติการสินเชื่อจะนำเอกสารสัญญา 2 ฉบับ (ต้นฉบับและคู่ฉบับ) เจ้าหน้าที่สาขาจะดำเนินการจัดพิมพ์สัญญาเช่าซื้อทั้งต้นฉบับและคู่ฉบับจากนั้นนำสัญญาทั้ง 2 ฉบับ ให้ลูกค้าลงนามในนิติกรรมสัญญา รวมถึงเอกสารประกอบการทำสัญญาเช่าซื้อให้ครบถ้วนเพื่อนำเสนอให้ผู้มีอำนาจของบริษัทลงนามในสัญญาต่อไป ภายหลังจากที่ลูกค้าลงนามในสัญญาเช่าซื้อ เจ้าหน้าที่สินเชื่อสาขาจะดำเนินการจดทะเบียนโอนรถบรรทุกที่เช่าซื้อเป็นกรรมสิทธิ์ของบริษัท ณ กรมขนส่ง จากนั้น ฝ่ายการเงินจะดำเนินการโอนเงินเข้าบัญชีธนาคารของผู้ประกอบการเต็นท์รถบรรทุกมือสองหรือเจ้าของรถบรรทุกเดิม เพื่อจ่ายชำระค่ารถ ส่วนลูกค้าจะจ่ายชำระเงินดาวน์ตามเงื่อนไขที่ตกลงกันไว้ แล้วจึงสามารถรับรถไปใช้งานได้ ทั้งนี้ โดยปกติบริษัทจะสามารถโอนเงินเพื่อชำระค่ารถให้กับผู้ประกอบการเต็นท์รถบรรทุกมือสองหรือเจ้าของรถบรรทุกเดิมได้ภายใน 1 วันทำการ หลังการโอนกรรมสิทธิ์รถแล้วเสร็จ • ขั้นตอนการจัดเก็บสัญญาและเอกสารหลักประกัน เมื่อเจ้าหน้าที่สินเชื่อสาขาได้รับเล่มทะเบียนคืนจากกรมขนส่งแล้ว จะจัดเก็บสัญญาเช่าซื้อฉบับจริงพร้อมเล่มทะเบียนตัวจริงไว้ในตู้นิรภัยใน “ห้องมั่นคง” ของแต่ละสาขา โดยเรียงตามลำดับเลขที่สัญญาและรหัสของลูกค้า ทั้งนี้ในการรับเข้าของสัญญาและหลักประกัน หรือการขอยืมหลักประกันดังกล่าว จะต้องมีการบันทึกรายการในทะเบียนคุมเอกสารทุกครั้ง กรณีมีการขอยืมเล่มทะเบียนเพื่อใช้ในการต่อภาษี เปลี่ยนประกอบการ หรือ เปลี่ยนแปลงลักษณะรถ ผู้เช่าซื้อต้องลงนามในใบคำขอยืมเล่มทะเบียนพร้อมแจ้งวัตถุประสงค์ในการขอยืม รวมถึงมีการวางเงินมัดจำในการยืมเล่มทะเบียน จำนวน 5,000 บาท และลงนามอนุมัติการให้ยืมโดยผู้มีอำนาจลงนาม ก่อนทุกครั้ง • ขั้นตอนการรับชำระค่างวด ปัจจุบันบริษัทใช้ระบบ Bill Payment ในการรับชำระค่างวดจากลูกค้า โดยลูกค้าจะได้รับบัตรชำระเงิน (Pay Card) ซึ่งจะระบุข้อมูลลูกค้า ข้อมูลบริษัทและยอดที่ต้องชำระ หรือลูกค้าสามารถนำแบบฟอร์มการชำระเงินที่แนบไปกับใบเสร็จรับเงินค่างวดในแต่ละเดือน ไปชำระค่างวดในรูปแบบ Bill Payment โดยการสแกนบาร์โค้ด (Barcode) ได้ที่สาขาของธนาคารชั้นนำในประเทศ หรือชำระผ่าน Application Mobile Banking ของทางธนาคาร โดยบริษัทได้เปิดบัญชีไว้กับธนาคาร 3 แห่ง ซึ่งสามารถรองรับการชำระเงินได้จากทุกธนาคารผ่านระบบ Cross-Bank Bill Payment นอกจากนี้ บริษัทได้เพิ่มช่องทางการชำระเงินผ่านทางเคาน์เตอร์เซอร์วิส ซึ่งลูกค้าสามารถนำ Bill Payment ไปชำระค่างวดได้ที่ 7-Elevenที่มีสัญลักษณ์เคาน์เตอร์เซอร์วิสทุกสาขา ระบบการรับชำระค่างวดดังกล่าว นอกจากจะช่วยอำนวยความสะดวกให้แก่ลูกค้าแล้ว ยังช่วยลดปัญหาด้านการทุจริตของพนักงาน สาขาได้ โดยภายหลังการใช้ระบบดังกล่าวสำหรับการรับชำระค่างวด บริษัทได้ประกาศยกเลิกการรับชำระค่างวดเป็นเงินสดจากลูกค้าที่หน้าสาขา นอกจากนี้ บริษัทไม่มีนโยบายให้เจ้าหน้าที่สาขาออกไปรับชำระเงินสดจากลูกค้านอกสถานที่ทำการสาขา ในกรณีที่เจ้าหน้าที่สาขาออกไปเยี่ยมเยียนลูกค้า และลูกค้าประสงค์ที่จะชำระเงิน เจ้าหน้าที่สาขาจะต้องแนะนำหรือพาลูกค้าไปยังธนาคารที่ใกล้ที่สุด เพื่อโอนชำระค่างวดเข้าบัญชีธนาคารของบริษัท ในกรณีการชำระค่างวดผ่านทางธนาคาร ลูกค้าจะได้รับใบเสร็จรับเงินชั่วคราวจากธนาคาร โดยสำนักงานใหญ่จะจัดส่งใบเสร็จรับเงิน/ ใบกำกับภาษีฉบับจริงให้กับลูกค้าในภายหลัง โดย ณ สิ้นวันทำการ แผนกการเงิน สำนักงานใหญ่ จะทำการตรวจสอบรายการรับชำระเงินจากลูกค้า หากลูกค้าชำระยอดถูกต้องครบถ้วน แผนกการเงินจะออกใบเสร็จรับเงิน/ใบกำกับภาษี ให้กับลูกค้า โดยใบเสร็จรับเงินทั้งหมดจะออกจากระบบของสำนักงานใหญ่ หากพบว่ารายการรับชำระเงิน ไม่ถูกต้องหรือไม่ครบถ้วน แผนกการเงินจะแจ้งเรื่องให้กับฝ่ายเร่งรัดติดตามและเจ้าหน้าที่สาขา เพื่อดำเนินการติดตามลูกค้าให้มาชำระค่างวดให้ครบถ้วน ทั้งนี้ ในกรณีที่ลูกค้าผิดนัดชำระค่างวด บริษัทจะดำเนินการตามระเบียบวิธีปฏิบัติในการติดตามและทวงถามหนี้ต่อไป • ขั้นตอนการติดตามและทวงถามหนี้ บริษัทมีนโยบายบริหารการติดตามการชำระหนี้อย่างมีประสิทธิภาพ โดยบริษัทจะมอบหมายให้บริษัทติดตามหนี้ภายนอก ที่มีความเชี่ยวชาญในการติดตามยึดรถ การชำระเงินของลูกค้าแต่ละรายอย่างใกล้ชิด เพื่อให้ลูกค้ามาชำระค่างวดตามกำหนด เพื่อไม่ให้ยอดหนี้ที่ค้างชำระในระบบมีปริมาณสูงจนเกินไป โดยก่อนวันครบกำหนดชำระค่างวด 5 วัน ลูกค้าจะได้รับ SMS แจ้งเตือนล่วงหน้าจากบริษัท อย่างไรก็ดี หากลูกค้าผิดนัดชำระค่างวด หรือชำระค่างวดล่าช้า บริษัทจะดำเนินการติดตามและทวงถาม หมายเหตุ :บริษัทมีการคิดเบี้ยปรับล่าช้าและค่าธรรมเนียมการติดตามตามสมควร โดยเมื่อครบกำหนดหรือใกล้ครบกำหนดชำระค่างวด บริษัทจะแจ้งให้ลูกหนี้รับทราบเกี่ยวกับเบี้ยปรับและค่าธรรมเนียมการติดตาม ผ่านทางโทรศัพท์ และการออกจดหมายแจ้งเตือน นอกจากนี้ ในกรณีที่มีการเปลี่ยนแปลงค่าเบี้ยปรับการชำระล่าช้า หรือค่าธรรมเนียมการติดตาม บริษัทจะโทรแจ้งให้ลูกค้ารับทราบทางวาจา พร้อมกับติดประกาศไว้ที่สำนักงานสาขาของบริษัท โดยในอนาคตบริษัทจะจัดให้มีการแจ้งเป็นลายลักษณ์อักษรแก่ลูกค้าต่อไป บริษัทได้กำหนดขั้นตอนการติดตามหนี้ โดยในกรณีที่ลูกค้าผิดนัดชำระหนี้ เจ้าหน้าที่ฝ่ายเร่งรัดติดตามจะเริ่มติดตามทวงถามกับลูกค้าทางโทรศัพท์ โดยหลังจากการติดต่อกับลูกค้าแล้ว เจ้าหน้าที่ผู้ติดต่อจะบันทึกข้อมูลการติดตามหนี้ลงในระบบ หากลูกค้าค้างชำระ 1 - 2 งวด บริษัทจะออกจดหมายแจ้งเตือนให้มาชำระหนี้ หากไม่สามารถติดต่อลูกค้าได้ เจ้าหน้าที่สาขาจะออกติดตามเพื่อทวงถามหนี้ที่บ้านของลูกค้าหรือผู้ค้ำประกัน หากลูกค้าค้างชำระครบตามสัญญา บริษัทจะออกจดหมายแจ้งยกเลิกสัญญา เพื่อให้ลูกค้ามาชำระหนี้ภายใน 30 วัน หากลูกค้าไม่มาชำระหนี้ตามกำหนด บริษัทจะออกติดตามลูกค้าเพื่อทวงถาม และยึดรถ เพื่อนำรถที่ยึดได้ออกขายทอดตลาดตามขั้นตอนต่อไป ในการออกติดตามเพื่อทวงถามและยึดรถ จะเป็นการทำงานร่วมกันของเจ้าหน้าที่สาขาและทีมติดตามจากสำนักงานใหญ่ ร่วมกับการว่าจ้างทีมติดตามจากภายนอกซึ่งเป็นคนท้องถิ่นในพื้นที่ดังกล่าว เพื่อเพิ่มประสิทธิภาพในการติดตามหนี้ อย่างไรก็ดีในกรณีที่บริษัทออกติดตามแต่ไม่พบตัวลูกค้า บริษัทจะส่งเรื่องให้ทนายดำเนินการฟ้องร้องทางกฎหมายกับลูกค้าและผู้ค้ำประกัน โดยบริษัทจะออกจดหมายแจ้งเตือนลูกค้าและผู้ค้ำประกันก่อนการยื่นฟ้อง ทั้งนี้ บริษัทได้ให้ความสำคัญกับการกำหนดระเบียบวิธีปฏิบัติในการติดตามและทวงถามหนี้ เพื่อให้มีการปฏิบัติต่อลูกหนี้อย่างเป็นธรรมภายใต้กรอบของพระราชบัญญัติการทวงถามหนี้ พ.ศ. 2558 และประกาศอื่น ๆ ที่เกี่ยวข้อง • ขั้นตอนการปิดบัญชี เมื่อลูกค้าชำระค่างวดครบถ้วนตามสัญญา แผนกการเงินและเจ้าหน้าที่สาขาจะตรวจสอบความถูกต้องการรับชำระค่างวดทั้งหมด เพื่อให้มั่นใจว่าไม่มีค่างวดหรือยอดค่าปรับคงค้าง แผนกการเงินจะแจ้งข้อมูลให้แผนกงานสัญญาและหลักประกันทราบเพื่อเบิกเล่มทะเบียนตัวจริงและจัดเตรียมเอกสารชุดโอนให้กับลูกค้า และจะโทรแจ้งลูกค้าให้มารับเล่มทะเบียน หรือส่งไปรษณีย์ลงทะเบียนให้แก่ลูกค้าตามที่อยู่ที่แจ้งไว้ เพื่อให้ลูกค้านำเอกสารไปดำเนินการจดทะเบียนโอนกรรมสิทธิ์ที่กรมขนส่งต่อไป • ขั้นตอนการติดตามหลักประกัน ในกรณีที่ลูกค้าไม่มาชำระหนี้ภายใน 30 วัน นับจากวันที่ได้รับแจ้งการบอกเลิกสัญญา บริษัทจะมอบหมายให้บริษัทติดตามหนี้ภายนอกออกติดตาม เพื่อดำเนินการยึดรถบรรทุกซึ่งเป็นหลักประกันได้ ทันที โดยภายหลังการยึดหลักประกัน บริษัทจะส่งหนังสือแจ้งไปยังผู้เช่าซื้อและผู้ค้ำประกัน เพื่อให้ผู้เช่าซื้อหรือผู้ค้ำประกันใช้สิทธิไถ่ถอนหลักประกันได้ภายในระยะเวลาที่บริษัทกำหนดนับจากวันยึดทรัพย์ โดยผู้เช่าซื้อสามารถขอใช้สิทธิไถ่ถอนหลักประกันได้ตามมูลหนี้ที่คงเหลือตามสัญญาเช่าซื้อ หากผู้เช่าซื้อ ซึ่งเป็นผู้เช่าซื้อไม่ใช้สิทธิ์ บริษัทจะเปิดโอกาสให้ผู้ค้ำประกันใช้สิทธิ์เช่นเดียวกับผู้เช่าซื้อ หากผู้เช่าซื้อไม่ใช้สิทธิขอไถ่ถอนหลักประกันดังกล่าว บริษัทนำรถคันดังกล่าวออกขายทอดตลาด • ขั้นตอนการขายทอดตลาดหลักประกัน โดยรถยึดทั้งหมดของบริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) จะจอดรวมกันอยู่เลขที่ 346 ตำบลดอนข่อย อำเภอกำแพงแสน จังหวัดนครปฐม พื้นที่เช่าจำนวน 5 ไร่ ติดถนนสายบางเลน - กำแพงแสน จังหวัดนครปฐม พื้นที่เช่าจำนวน 5 ไร่ ซึ่งประกอบด้วย อาคารสำนักงานขาย และสถานที่จอดรถ ซึ่งพื้นที่ดังกล่าวมีความปลอดภัยสูงและมีรั้วรอบขอบชิด มีกล้องวงจรปิด มีพนักงานรักษาความปลอดภัย ดูแลตลอด 24 ชั่วโมง เพื่อปกป้องทรัพย์สินของบริษัท เมื่อผู้เช่าซื้อปฏิเสธสิทธิหรือเกินกำหนดระยะเวลาในการขอไถ่ถอนหลักประกัน บริษัทจะดำเนินการบันทึกรถยึดเป็นทรัพย์สินรอการขายของบริษัท เพื่อดำเนินการขายให้เร็วที่สุด ไม่ให้สภาพรถคันดังกล่าวเสื่อมสภาพลงจนอาจทำให้ราคาขายไม่เป็นไปตามที่บริษัทกำหนด และเพื่ออำนวยความสะดวกให้แก่ผู้ที่สนใจหาซื้อรถบรรทุกทั้งกลุ่มผู้ประกอบการเต็นท์รถบรรทุกมือสองและลูกค้ารายย่อยทั่วไป โดยก่อนการขายทอดตลาด เจ้าหน้าที่ประเมินราคา ฝ่ายวิเคราะห์สินเชื่อ ทำการตรวจสภาพรถและทำการประเมินราคารถ จัดเกรดรถ เพื่อเสนอขอตั้งราคาขาย ทรัพย์สินรอการขาย ต่อคณะกรรมการบริษัทและกรณีอนุมัติการขาย ก็ต้องขออนุมัติจากคณะกรรมการบริษัท หรือเจ้าหน้าที่รับมอบอำนาจในการจำหน่ายทรัพย์สินรอการขายทุกครั้ง ทั้งนี้ สามารถติดตามรายละเอียดรถบรรทุกผ่านช่องทางดังนี้ 1.ช่องทาง Line @Microleasing 2.ช่องทาง Facebook บริษัทไมโครลิสซิ่ง จำกัด (มหาชน) 3.ช่องทาง TikTok ไมโครลิสซิ่ง ขวัญใจสิบล้อ 4.ช่องทาง YouTube ไมโครลิสซิ่ง ขวัญใจสิบล้อ 5.ประชาสัมพันธ์หน้าลานจอดรถบริษัทฯ 6.สาขาและพนักงาน 7.ช่องทางประมูลผ่านบริษัทประมูล 4 บริษัท ได้แก่ บริษัท แอปเปิ้ลการประมูล บริษัท สหการประมูล บริษัท สยามอินเตอร์การประมูล บริษัท สหเครนการประมูล จากช่องทางดังกล่าวข้างต้น สามารถสื่อให้กับผู้ประกอบการเต็นท์รถบรรทุกมือสองที่สนใจจะเสนอราคาซื้อรถบรรทุกไปจำหน่าย และบุคคลทั่วไปที่สนใจจะซื้อรถบรรทุกมือสองไปใช้งานสามารถเสนอราคาซื้อทรัพย์สินรอการขายจากบริษัท โดยในการขายทอดตลาดของหลักประกัน บริษัทจะพิจารณาราคาเสนอซื้อสูงสุด ณ ช่วงเวลานั้น ๆ ซึ่งจะต้องไม่ต่ำกว่าราคาที่บริษัทตั้งไว้ หรือได้รับการอนุมัติขายจากคณะกรรมการบริษัท ทั้งนี้ เพื่อความรวดเร็วในการขาย บริษัทจะเน้นการขายทรัพย์สินรอการขายให้กับผู้ประกอบการเต็นท์รถบรรทุกมือสองเป็นหลัก เนื่องจากสามารถขายได้เร็วกว่าการขายให้กับบุคคลทั่วไป (End users) อีกทั้ง ผู้ประกอบการเต็นท์รถบรรทุกมือสองมักนิยมซื้อด้วยเงินสดเต็มจำนวน ทั้งนี้ ในช่วงปีที่ผ่านมา บริษัทขายรถยึดให้กับผู้ประกอบการเต็นท์รถบรรทุกมือสองและนายหน้าคิดเป็นสัดส่วนประมาณร้อยละ 75 ของมูลค่าการขายรถยึดทั้งหมด และอีกร้อยละ 25 เป็นการขายให้กับบุคคลทั่วไป (End Users) โดยหากเป็นการขายให้กับบุคคลทั่วไป ซึ่งเป็นผู้ใช้งานจริง บุคคลดังกล่าวสามารถเข้าทำสัญญาเช่าซื้อรถบรรทุกกับบริษัท โดยบริษัทจะใช้วิธีการวิเคราะห์สินเชื่อเช่นเดียวกับกรณีการจัดสัญญาเช่าซื้อรถบรรทุกมือสองแบบปกติทุกประการ ในส่วนของการขายรถทรัพย์สินรอการขายให้กับผู้ประกอบการเต็นท์รถบรรทุกมือสอง ถึงแม้ผู้ซื้อส่วนใหญ่จะเป็นคู่ค้าที่เคยแนะนำลูกค้าสินเชื่อเช่าซื้อให้กับบริษัท แต่บริษัทได้จัดให้มีระบบการคัดเลือกผู้ซื้อที่เสนอราคาซื้อสูงสุดในช่วงเวลาเดียวกัน เพื่อให้เกิดความโปร่งใสและเป็นธรรมอย่างไรก็ดี ในกรณีที่มีการจำหน่ายทรัพย์สินรอการขายของบริษัทมีมูลค่าการจำหน่าย ไม่คุ้มกับภาระหนี้ที่คงเหลืออยู่ บริษัทสามารถฟ้องเรียกส่วนขาดและบังคับคดี เพื่อยึดทรัพย์ของลูกหนี้รายนั้น ๆ เพื่อขายทอดตลาดต่อไป ทั้งนี้ การดำเนินการทางกฎหมายกับลูกหนี้และผู้ค้ำประกันจะขึ้นอยู่กับการพิจารณาระหว่างค่าใช้จ่ายในการดำเนินการฟ้องร้องและยอดหนี้ คงค้างของลูกหนี้หลังการรับชำระหนี้ผ่านการขายสินทรัพย์ซึ่งเป็นหลักประกัน ลักษณะลูกค้าและกลุ่มลูกค้าเป้าหมาย บริษัทให้บริการสินเชื่อเช่าซื้อกับลูกค้าบุคคลธรรมดาและนิติบุคคลที่มีความต้องการเช่าซื้อรถบรรทุกมือสองสำหรับใช้ในการประกอบอาชีพเพื่อสร้างรายได้ โดยมุ่งเน้นกลุ่มลูกค้าที่มีรายได้ประจำจากการประกอบอาชีพ เจ้าของกิจการ หรือเกษตรกรที่มีความต้องการซื้อรถบรรทุก เพื่อนำไปใช้งานขนส่งสินค้าหรือให้บริการเชิงพาณิชย์ เช่น การรับจ้างขนส่งสินค้าภาคอุตสาหกรรม วัสดุก่อสร้าง และสินค้าอุปโภคบริโภค เป็นต้น
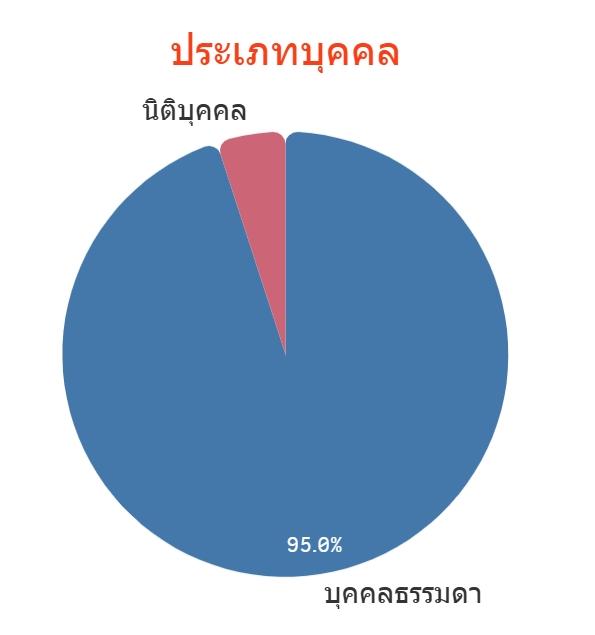
กลุ่มลูกค้าของบริษัท ประกอบด้วย บุคคลธรรมดาและนิติบุคคล ซึ่งได้รับการแนะนำจากผู้ประกอบการเต็นท์รถหรือนายหน้าจัดหารถบรรทุกมือสอง ทั้งนี้ปี 2568 บริษัทมียอดปล่อยสินเชื่อเช่าซื้อแก่ลูกค้าบุคคลธรรมดาและนิติบุคคล คิดเป็นสัดส่วนร้อยละ 95.0 และร้อยละ 5.0 ของยอดจัดสินเชื่อทั้งหมด ตามลำดับ บริษัทมุ่งเน้น การให้บริการสินเชื่อที่รวดเร็วและมีประสิทธิภาพ โดยคำนึงถึงความสะดวกของลูกค้าและผู้ประกอบการเต็นท์รถบรรทุกมือสองเป็นสำคัญ รวมถึงการเอาใจใส่และการพัฒนาบริการหลังการขายอย่างต่อเนื่อง บริษัทได้ทำการกำหนดแผนและกลยุทธ์ เพื่อเพิ่มศักยภาพการให้บริการที่รวดเร็วและมีคุณภาพ โดยใช้ข้อมูลเชิงสถิติและข้อมูลภูมิศาสตร์เป็นส่วนประกอบในการกำหนดกลยุทธ์ และเพื่อให้บริษัทสามารถรักษาฐานลูกค้าเดิม และขยายฐานไปยังกลุ่มลูกค้าใหม่ได้เพิ่มขึ้น จึงทำให้ในอดีตที่ผ่านมาลูกค้าเดิมที่ผ่อนชำระค่างวดกับบริษัทครบถ้วนแล้ว เมื่อต้องการจะซื้อรถบรรทุกมือสองคันใหม่ก็มักจะกลับมาใช้บริการสินเชื่อของบริษัท ทั้งนี้ บริษัทมีนโยบายมุ่งเน้นการขยายฐานลูกค้าใหม่เพิ่มขึ้นผ่านการสร้างความสัมพันธ์และการเพิ่มจำนวนผู้ประกอบการเต็นท์รถบรรทุกมือสองและนายหน้าที่เป็นคู่ค้ากับบริษัทอย่างต่อเนื่อง รวมถึงการขยายสาขาในจังหวัดต่าง ๆ โดยมุ่งเน้นการตั้งสาขาในจังหวัดที่มีการเติบโตของภาคอุตสาหกรรมสูง หรือในพื้นที่ที่มีจำนวนผู้ประกอบการเต็นท์รถบรรทุกมือสองหนาแน่น มีทำเลติดถนนใหญ่และสามารถเดินทางเชื่อมต่อกับจังหวัดอื่น ๆ ได้โดยสะดวก เพื่อให้บริการของบริษัทครอบคลุมและสามารถเข้าถึงกลุ่มลูกค้าเป้าหมายได้เพิ่มขึ้นในอนาคต อย่างไรก็ดี เนื่องจากกลุ่มลูกค้าเป้าหมายหลักของบริษัท เป็นกลุ่มลูกค้าที่ใช้รถบรรทุกเพื่อการพาณิชย์จึงทำให้บริษัทมีความเสี่ยงจากการที่ลูกค้ากลุ่มดังกล่าวอาจมีความอ่อนไหวต่อสภาพเศรษฐกิจภายในประเทศหรือความสามารถในการชำระหนี้อาจเปลี่ยนแปลงไป เช่น ในกรณีที่ผู้เช่าซื้อเป็นเกษตรกร ความสามารถในการชำระหนี้อาจขึ้นอยู่กับฤดูกาลเก็บเกี่ยวผลผลิต หรือกำลังซื้ออาจลดลงจากการที่ราคาพืชผลทางการเกษตรตกต่ำ เนื่องจากภาวะเศรษฐกิจในประเทศที่ชะลอตัวหรือฟื้นตัวต่ำกว่าที่คาดการณ์ เพื่อลดความเสี่ยงดังกล่าว ในช่วงปีที่ผ่านมา บริษัทจึงหันมามุ่งเน้นกลุ่มลูกค้าจากภาคอุตสาหกรรมขนส่งสินค้าประเภทอุปโภคบริโภคมากขึ้น เนื่องจากสินค้าอุปโภคบริโภคเป็นสิ่งจำเป็นในชีวิตประจำวัน อุปสงค์หรืออุปทานไม่เปลี่ยนแปลงขึ้นลง ตามฤดูกาล ทำให้ผู้ประกอบการขนส่งซึ่งเป็นลูกค้าเช่าซื้อของบริษัทมีรายได้และสามารถนำเงินมาชำระค่างวด ได้อย่างต่อเนื่อง นอกจากนี้ บริษัทยังให้ความสำคัญกับการปล่อยสินเชื่ออย่างรอบคอบและรัดกุม โดยคำนึงถึงปัจจัยในด้านต่าง ๆ ทั้งด้านคุณภาพหลักประกันและด้านคุณสมบัติของผู้ขอสินเชื่อ ซึ่งบริษัทมีนโยบายให้บริการสินเชื่อเช่าซื้อแก่กลุ่มลูกค้าที่บริษัทได้ประเมินความเสี่ยงเรื่องความสามารถในการชำระหนี้แล้วเท่านั้น โดยลูกค้าที่ขอสินเชื่อต้องมีความประสงค์ที่จะนำรถบรรทุกที่เช่าซื้อไปประกอบธุรกิจ เพื่อสร้างรายได้อย่างแท้จริง นอกจากนี้จะต้องมีประวัติด้านการเงินดี มีฐานะการเงินที่น่าเชื่อถือ มีการประกอบอาชีพที่แน่นอน มีรายได้ที่มั่นคงและเพียงพอสำหรับการจ่ายชำระค่างวดตามที่กำหนด นอกจากนี้ ผู้ขอสินเชื่อและผู้ค้ำประกันจะต้องไม่เป็นบุคคลล้มละลายหรือมีประวัติถูกฟ้องบังคับคดี และจะต้องลงนามในหนังสือยินยอมให้บริษัทตรวจสอบข้อมูลเครดิตสำหรับการให้บริการสินเชื่อประเภทอื่น ๆ เช่น สินเชื่อเพิ่มสภาพคล่อง ในปัจจุบันบริษัทยังมีสัดส่วนการให้บริการสินเชื่อประเภทดังกล่าวไม่มากนัก เนื่องจากฐานลูกค้าในตลาดดังกล่าวยังมีขนาดเล็ก เนื่องจากรถบรรทุกโดยส่วนใหญ่มักติดสัญญาเช่าซื้อกับสถาบันการเงินหรือผู้ให้บริการทางการเงินรายอื่น เจ้าของรถจึงยังไม่มีกรรมสิทธิ์ ในรถดังกล่าวโดยสมบูรณ์ กลุ่มลูกค้าของสินเชื่อประเภทนี้โดยส่วนใหญ่ จึงเป็นลูกค้าเก่าที่ผ่อนชำระสินเชื่อเช่าซื้อกับบริษัทครบถ้วนแล้ว แล้วกลับมาขอใช้สินเชื่อกับบริษัทเพื่อเสริมสภาพคล่องเพิ่มเติม อย่างไรก็ดี ในอนาคตบริษัทมีแผนที่จะทำการศึกษาและสำรวจตลาด เพื่อเจาะกลุ่มลูกค้าประเภท SME ที่มีกรรมสิทธิ์ในรถบรรทุกแล้วเพิ่มเติม เพื่อขยายฐานลูกค้าสินเชื่อประเภทนี้ให้เพิ่มขึ้น อย่างไรก็ดี เนื่องจากกลุ่มลูกค้าเป้าหมายหลักของบริษัท เป็นกลุ่มลูกค้าที่ใช้รถบรรทุกเพื่อการพาณิชย์จึงทำให้บริษัทมีความเสี่ยงจากการที่ลูกค้ากลุ่มดังกล่าวอาจมีความอ่อนไหวต่อสภาพเศรษฐกิจภายในประเทศหรือความสามารถในการชำระหนี้อาจเปลี่ยนแปลงไป เช่น ในกรณีที่ผู้เช่าซื้อเป็นเกษตรกร ความสามารถในการชำระหนี้อาจขึ้นอยู่กับฤดูกาลเก็บเกี่ยวผลผลิต หรือกำลังซื้ออาจลดลงจากการที่ราคาพืชผลทางการเกษตรตกต่ำ เนื่องจากภาวะเศรษฐกิจในประเทศที่ชะลอตัวหรือฟื้นตัวต่ำกว่าที่คาดการณ์ เพื่อลดความเสี่ยงดังกล่าว ในช่วงปีที่ผ่านมา บริษัทจึงหันมามุ่งเน้นกลุ่มลูกค้าจากภาคอุตสาหกรรมขนส่งสินค้าประเภทอุปโภคบริโภคมากขึ้น เนื่องจากสินค้าอุปโภคบริโภคเป็นสิ่งจำเป็นในชีวิตประจำวัน อุปสงค์หรืออุปทานไม่เปลี่ยนแปลงขึ้นลง ตามฤดูกาล ทำให้ผู้ประกอบการขนส่งซึ่งเป็นลูกค้าเช่าซื้อของบริษัทมีรายได้และสามารถนำเงินมาชำระค่างวด ได้อย่างต่อเนื่อง นอกจากนี้ บริษัทยังให้ความสำคัญกับการปล่อยสินเชื่ออย่างรอบคอบและรัดกุม โดยคำนึงถึงปัจจัยในด้านต่าง ๆ ทั้งด้านคุณภาพหลักประกันและด้านคุณสมบัติของผู้ขอสินเชื่อ ซึ่งบริษัทมีนโยบายให้บริการสินเชื่อเช่าซื้อแก่กลุ่มลูกค้าที่บริษัทได้ประเมินความเสี่ยงเรื่องความสามารถในการชำระหนี้แล้วเท่านั้น โดยลูกค้าที่ขอสินเชื่อต้องมีความประสงค์ที่จะนำรถบรรทุกที่เช่าซื้อไปประกอบธุรกิจ เพื่อสร้างรายได้อย่างแท้จริง นอกจากนี้จะต้องมีประวัติด้านการเงินดี มีฐานะการเงินที่น่าเชื่อถือ มีการประกอบอาชีพที่แน่นอน มีรายได้ที่มั่นคงและเพียงพอสำหรับการจ่ายชำระค่างวดตามที่กำหนด นอกจากนี้ ผู้ขอสินเชื่อและผู้ค้ำประกันจะต้องไม่เป็นบุคคลล้มละลาย หรือมีประวัติถูกฟ้องบังคับคดี และจะต้องลงนามในหนังสือยินยอมให้บริษัทตรวจสอบข้อมูลเครดิต สำหรับการให้บริการสินเชื่อประเภทอื่น ๆ เช่น สินเชื่อเพิ่มสภาพคล่อง ในปัจจุบันบริษัทยังมีสัดส่วน การให้บริการสินเชื่อประเภทดังกล่าวไม่มากนัก เนื่องจากฐานลูกค้าในตลาดดังกล่าวยังมีขนาดเล็ก เนื่องจากรถบรรทุกโดยส่วนใหญ่มักติดสัญญาเช่าซื้อกับสถาบันการเงินหรือผู้ให้บริการทางการเงินรายอื่น เจ้าของรถจึงยัง ไม่มีกรรมสิทธิ์ในรถดังกล่าวโดยสมบูรณ์ กลุ่มลูกค้าของสินเชื่อประเภทนี้โดยส่วนใหญ่ จึงเป็นลูกค้าเก่าที่ผ่อนชำระสินเชื่อเช่าซื้อกับบริษัทครบถ้วนแล้ว แล้วกลับมาขอใช้สินเชื่อกับบริษัทเพื่อเสริมสภาพคล่องเพิ่มเติม อย่างไรก็ดี ในอนาคตบริษัทมีแผนที่จะทำการศึกษาและสำรวจตลาด เพื่อเจาะกลุ่มลูกค้าประเภท SME ที่มีกรรมสิทธิ์ ในรถบรรทุกแล้วเพิ่มเติม เพื่อขยายฐานลูกค้าสินเชื่อประเภทนี้ให้เพิ่มขึ้น นโยบายการกำหนดราคา อัตราดอกเบี้ย บริษัทมีนโยบายกำหนดอัตราดอกเบี้ยเช่าซื้อของลูกค้าแต่ละรายที่สะท้อนความเสี่ยงจากการปล่อยสินเชื่ออย่างเหมาะสม โดยพิจารณารวมถึงปัจจัยด้านเศรษฐกิจ บรรษัทภิบาล สังคม และสิ่งแวดล้อมร่วมด้วย โดยในมุมมองด้านเศรษฐกิจ บริษัทได้พิจารณาถึงปัจจัยของอัตราดอกเบี้ยนโยบาย ภาพรวมของอุตสาหกรรมที่เกี่ยวข้อง สำหรับมุมมองด้านบรรษัทภิบาลบริษัทได้กำหนดเกณฑ์การให้สินเชื่ออย่างมีความรับผิดชอบและเป็นธรรมโดยสื่อสารให้พนักงานทุกระดับรับทราบอย่างทั่วถึง บริษัทสำหรับมุมมองด้านสังคม บริษัทพิจารณาจากหนี้ครัวเรือน ความเสี่ยงของลูกค้าแต่ละรายจากผลคะแนนเครดิตและโอกาสที่จะผิดนัดชำระหนี้ ซึ่งคำนึงถึงอายุ อาชีพ วงเงินสินเชื่อ และประวัติการผ่อนชำระ สำหรับในมุมมองด้านสิ่งแวดล้อมบริษัทพิจารณาจากอายุของหลักประกันเป็นหลัก ซึ่งยิ่งอายุหลักประกันที่มากมักจะปล่อยก๊าซคาร์บอนฯ ที่เผาไหม้ไม่หมดออกมามากกว่าหลักประกันที่อายุน้อย บริษัทจึงกำหนดอัตราดอกเบี้ยซึ่งสูงกว่าอย่างมีนัยสำคัญ รวมทั้งบริษัทยังได้ออกนโยบายไม่รับพิจารณาสำหรับรถที่มีเครื่องยนต์มาตรฐานต่ำกว่า EURO I และ II (ตามช่วงระยะเวลาที่กำหนดไว้) วงเงินสินเชื่อ โดยส่วนใหญ่บริษัทให้วงเงินสินเชื่อที่ประมาณร้อยละ 80 ของราคาประเมินหลักประกัน ซึ่งราคาประเมินจะขึ้นอยู่กับประเภทรถ รุ่น ยี่ห้อ อายุ และสภาพการใช้งานเป็นหลัก โดยวงเงินสินเชื่อเช่าซื้อดังกล่าว เมื่อรวมกับค่าเบี้ยประกันอุบัติเหตุและประกันคุ้มครองวงเงินสินเชื่อแล้วจะต้องไม่เกินร้อยละ 90 ของราคาซื้อขายรถบรรทุกหรือราคาประเมิน(แล้วแต่ราคาใดจะต่ำกว่า) ตามประกาศการพิจารณาให้ราคาประเมินตามประกาศหลักเกณฑ์ของฝ่ายวิเคราะห์สินเชื่อ แผนกประเมินราคาที่ประกาศ ณ ขณะนั้น ทั้งนี้ บริษัทมีการทบทวนความเหมาะสมของนโยบายวงเงินสินเชื่อให้สอดคล้องกับสภาพเศรษฐกิจหรือภาวะอุตสาหกรรมที่เปลี่ยนแปลงไป โดยหากมีการเปลี่ยนแปลงจากนโยบายเดิมที่เคยกำหนดไว้ คณะกรรมการพิจารณาสินเชื่อจะนำเรื่องเสนอต่อคณะกรรมการบริษัทเพื่อพิจารณาอนุมัติต่อไป ยอดผ่อนชำระ และระยะเวลาผ่อนชำระ สำหรับจำนวนเงินผ่อนชำระและระยะเวลาการผ่อนชำระ บริษัทจะกำหนดให้สอดคล้องกับความสามารถในการชำระหนี้ของลูกค้า โดยพิจารณาจากความสามารถในการสร้างรายได้ ร่วมกับ การพิจารณาภาระหนี้ทั้งหมดต่อรายได้ของลูกค้าหรือ Total Debt Service Ratio (TDSR) ซึ่งจะต้องอยู่ในระดับที่เหมาะสม เพื่อลดความเสี่ยงของการผิดนัดชำระหนี้ โดยบริษัทได้กำหนดระดับ TDSR ขั้นต่ที่ผันแปรตามระดับความเสี่ยงหรือรายได้สุทธิของลูกค้าผู้ขอสินเชื่อ โดยยึดหลักเกณฑ์ว่าภายหลังการหักภาระหนี้สินเชื่อทั้งหมด ลูกค้าจะต้องมีเงินเหลือสุทธิ (Residual Income) ที่เพียงพอต่อการดำรงชีพ เช่น กลุ่มลูกค้าที่มีรายได้ต่ำกว่า 50,000 บาทต่อเดือน ซึ่งถือเป็นกลุ่มที่มีรายได้ค่อนข้างเปราะบางบริษัทจะกำหนดระดับ TDSR ที่ต่ำกว่ากลุ่มอื่น ๆ เพื่อสะท้อนความเสี่ยงดังกล่าว โดยหากผู้ขอสินเชื่อมี TDSR ไม่ผ่านเกณฑ์ขั้นต่ำที่บริษัทกำหนด บริษัทจะไม่พิจารณาปล่อยสินเชื่อให้กับลูกค้ารายนั้น นอกจากระยะเวลาการผ่อนชำระจะขึ้นอยู่กับความสามารถในการผ่อนชำระหนี้ของลูกค้าแล้วยังขึ้นอยู่กับอายุรถบรรทุกซึ่งเป็นหลักประกัน สำหรับรถบรรทุกที่มีอายุการใช้งานน้อยจะสามารถผ่อนชำระได้นานกว่ารถบรรทุกที่มีอายุการใช้งานสูง โดยกำหนดระยะเวลาในการผ่อนชำระสูงสุดจะไม่เกิน 60 งวด อย่างไรก็ดีบริษัทอยู่ระหว่างการพิจารณาขยายระยะเวลาการผ่อนชำระสูงสุดไม่เกิน 72 งวด ช่องทางการจัดจำหน่าย การให้บริการสินเชื่อเช่าซื้อแก่ลูกค้า ลูกค้าสามารถติดต่อบริษัทได้ 5 ช่องทาง ดังต่อไปนี้
บริษัทมีคู่ค้าที่เป็นผู้ประกอบการเต็นท์รถบรรทุกมือสองที่กระจายตัวอยู่ตามภูมิภาคต่าง ๆ ทั่วประเทศ รวมทั้งสิ้นเกือบ 430 รายซึ่งเป็นผู้จำหน่ายรถบรรทุกมือสองที่ตั้งอยู่ในเขตปริมณฑลและต่างจังหวัด โดยเจ้าหน้าที่ฝ่ายการตลาดและเจ้าหน้าที่สินเชื่อสาขามีหน้าที่รับผิดชอบ ติดต่อและดูแลความสัมพันธ์กับผู้ประกอบการเหล่านี้ เนื่องจากผู้ประกอบการเต็นท์รถบรรทุกมือสองถือเป็นคู่ค้าที่สำคัญที่แนะนำลูกค้าสินเชื่อเช่าซื้อให้กับบริษัท โดยบริษัทให้บริการสินเชื่อเช่าซื้อแก่ลูกค้าผ่านช่องทางนี้ประมาณร้อยละ 80 ของยอดปล่อยสินเชื่อทั้งหมดในแต่ละปี ทั้งนี้ บริษัทไม่ได้มีการทำสัญญาแบบผูกมัด (Exclusive Agreement) กับผู้ประกอบการรายใด และไม่ได้มีการปล่อยสินเชื่อหมุนเวียนให้กับผู้ประกอบการกลุ่มดังกล่าว
ปัจจุบัน บริษัทมีเครือข่ายนายหน้าที่ขึ้นทะเบียนในระบบแล้วกว่า 250 รายทั่วประเทศ ที่ทำหน้าที่จัดหาลูกค้าที่สนใจจะเช่าซื้อรถบรรทุกให้กับบริษัท โดยบริษัทให้บริการสินเชื่อเช่าซื้อแก่ลูกค้าผ่านช่องทางนี้ประมาณร้อยละ 10 ของยอดปล่อยสินเชื่อทั้งหมดในแต่ละปี
บริษัทจะส่งพนักงานสินเชื่อซึ่งประจำอยู่ที่สาขาซึ่งตั้งอยู่ในทุกภูมิภาคของประเทศ ออกพบปะและเยี่ยมเยียนลูกค้าในแหล่งต่าง ๆ เพื่อประชาสัมพันธ์และแนะนำให้ลูกค้ามาใช้บริการสินเชื่อของบริษัท เพื่อให้ยอดปล่อยสินเชื่อของสาขาเป็นไปตามเป้าหมายที่วางไว้
ลูกค้าที่รู้จักและได้รับข้อมูลบริษัทผ่านสื่อโฆษณาต่าง ๆ เช่น สื่อสิ่งพิมพ์ วิทยุ ป้ายโฆษณา เป็นต้น สามารถติดต่อขอรับบริการสินเชื่อจากบริษัทได้ที่สาขาหรือสำนักงานใหญ่ของบริษัทโดยตรง ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสาขาจำนวนทั้งสิ้น 12 สาขา กระจายอยู่ตามจังหวัดต่าง ๆ ในทุกภูมิภาคของประเทศ โดยสาขาของบริษัทจะเปิดให้บริการทุกวันจันทร์ - เสาร์ เวลา 8.00 - 17.00 น.
ปัจจุบันบริษัทได้ทำการพัฒนาและปรับปรุงโดยการใช้กลยุทธ์ Digital transformation เพื่อสนองความต้องการของผู้บริโภคแบบเฉพาะเจาะจง รวมทั้งวิถีการใช้ชีวิตในรูปแบบใหม่ (New normal) ที่คาดว่าจะต้องพึ่งพาการทำธุรกรรมต่าง ๆ ผ่านช่องทางออนไลน์มากขึ้น ทำให้บริษัทสามารถเพิ่มช่องทางการติดต่อ ทั้งช่องทาง Facebook : https://www.facebook.com/Microleasing หรือ Line official : @microleasing ทำให้เพิ่มความสะดวกแก่ผู้บริโภคมากขึ้น ทั้งนี้ ผู้จัดหาลูกค้าสินเชื่อให้กับบริษัทผ่านช่องทางต่าง ๆ จะได้รับค่าแนะนำลูกค้า หรือ “ค่านำพา” (Commission) ซึ่งกำหนดเป็นอัตราร้อยละของจำนวนดอกเบี้ยรับทั้งหมดตามสัญญา และไม่เกินจำนวนค่านำพาสูงสุดต่อครั้งตามที่บริษัทกำหนด ซึ่งอัตราดังกล่าวจะแตกต่างกันตามประเภทของผู้แนะนำ โดยบริษัทจะจ่ายค่านำพาให้แก่ผู้แนะนำเมื่อลูกค้ามีคุณสมบัติผ่านเกณฑ์การพิจารณาและเข้าทำสัญญาเช่าซื้อกับบริษัท โดยค่านำพาดังกล่าวเป็นการจ่ายครั้งเดียว ไม่มีการเรียกคืน และมีอัตราที่สอดคล้องกับแนวปฏิบัติของอุตสาหกรรมโดยทั่วไป |

การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
มี
คำอธิบายค่าใช้จ่าย R&D
วิจัยและพัฒนา
ในส่วนของการวิจัยและพัฒนา ทางกลุ่มบริษัทไมโครลิสซิ่งมีทีมงานด้านเทคโนโลยีสารสนเทศที่ทุ่มเทการทำงานในการศึกษาและพัฒนาการนำเทคโนโลยีใหม่ ๆ มาใช้ เพื่อปรับปรุงประสิทธิภาพการดำเนินธุรกิจของบริษัทและเพื่อพัฒนาประสบการณ์ในการใช้บริการของลูกค้าและคู่ค้าให้ดียิ่งขึ้น ทั้งนี้ที่ผ่านมา โครงการพัฒนาของบริษัทจะเน้นไปในเรื่องของการเปลี่ยนผ่านกระบวนการต่าง ๆ ไปเป็นรูปแบบดิจิทัล (Digital Transformation) และบริษัทยังคงลงทุนในเชิงกลยุทธ์ เพื่อพัฒนาขีดความสามารถด้านเทคโนโลยีสารสนเทศอย่างต่อเนื่อง
ในการดำเนินโครงการด้านเทคโนโลยีสารสนเทศ ทางบริษัทมุ่งนำเทคโนโลยีมาใช้ในขั้นตอนดำเนินธุรกิจหลัก ๆ เช่น กระบวนการหาลูกค้า กระบวนการขอสินเชื่อ การประเมินเครดิต และการพิจารณาให้สินเชื่อ การบริการและรักษาความสัมพันธ์กับลูกค้า การติดตามทวงถามหนี้ การติดตามพอร์ตสินเชื่อ การบริหารสาขา และกระบวนการทำงานภายใน ในปี 2567 ได้มีการพัฒนาระบบเทคโนโลยีเพิ่มขีดความสามารถในการรองรับการทำงาน เช่นระบบ Mobile POS Application version ล่าสุดคือ รุ่น 3.9 สำหรับเจ้าหน้าที่สินเชื่อในการเชื่อมต่อระบบ นายหน้าประกันภัย การทำงานแบบ E-consent ทั้ง NCB/PDPA ทดแทนระบบกระดาษ แคมเปญฯลฯ ระบบประเมินราคา ระบบวิเคราะห์ สินเชื่อในการตรวจสอบประวัติลูกค้าเพิ่มเติม ระบบ Enterprise Resource Planning (ERP) ทดแทนระบบเก่า ระบบ Robotic Process Automation (RPA) ระบบ Business Intelligence (BI) ระบบ Data Warehouse และ การนำระบบ Artificial intelligence (AI) เช่น Co-Pilot เข้ามาประยุกต์ในการทำงานมากขึ้น เป็นต้น
ในขณะเดียวกัน ทางบริษัทยังคงให้ความสำคัญกับความปลอดภัยของระบบเทคโนโลยีสารสนเทศและการคุ้มครองข้อมูลส่วนบุคคลเป็นอย่างมาก โดยที่ผ่านมาทางบริษัทได้ปรับปรุงระบบความปลอดภัยด้านเทคโนโลยีสารสนเทศอย่างต่อเนื่องจากปี 2566 โดยในปี 2567 ที่ผ่านมาทางบริษัทได้รับตรวจสอบการรับรองมาตรฐาน ISO/IEC 27001:2013 เป็นปีที่ 3 เพื่อเป็นการยืนยันถึงการมีมาตรฐาน และได้ดำเนินการว่าจ้างที่ปรึกษา บริษัท AlphaSec จำกัดเพื่อเป็นที่ปรึกษาในการ Transition ISO27001 Version จาก ISO27001:2013 ที่ี่จะถูกประกาศเลิกใช้ ในปี 2568 เป็น ISO27001:2022 และในปี 2567 ทางบริษัทยังคงให้ความสำคัญเกี่ยวกับความปลอดภัยสารสนเทศและการป้องกันข้อมูล รั่วไหล (DLP - Data Leak Protection) ไปอีกขั้น โดยการนำระบบ Intelligent Threat Detection and Response Platform และ Endpoint Detection and Response (EDR) จากบริษัท SANGFOR เข้ามาใช้งานร่วมกับระบบ Firewall ที่ใช้งานอยู่ทำให้มีการควบคุมและป้องกันการโจมตีทาง CYBER ได้มากขึ้น และยังได้พัฒนากระบวนการการทำ AI PLAYBOOK บนระบบ Intelligent Threat Detection and Response Platform ที่ได้ทำการติดตั้ง ในปี 2567 เพื่อให้มั่นใจว่าทางบริษัทได้มีการดำเนินมาตรการที่จำเป็น เพื่อปกป้องข้อมูลขององค์กร และให้ความสำคัญกับความปลอดภัยของข้อมูลอย่างยิ่งยวด และในเดือนธันวาคม 2567 ได้มีการทดสอบความพร้อมระบบสารสนเทศ โดยจำลองการโจมตีของ RANSOMWARE Virus ในการซักซ้อมความเข้าใจในการกู้คืนระบบสารสนเทศและประเมินวัดผล SLA (Service Level Agreement) เพื่อยืนยันความพร้อมในการใช้งานระบบสารสนเทศ
ในปี 2568 ทางบริษัทยังมีแผนการที่จะดำเนินการขอการรับรองคุณภาพการบริหารงานหรือผลิตภัณฑ์ซอฟต์แวร์ มาตรฐาน ISO 29110 (Software Engineering-Lifecycle Profiles for Very Small Enterprises (VSE)) เพื่อให้มีกระบวนการในการพัฒนาซอฟต์แวร์ที่เป็นระบบและเป็นสากล อีกทั้งในอนาคตอันใกล้ ทางบริษัทยังมีแผนการที่จะปรับปรุงมาตรฐาน ISO/IEC 27001:2022 ทดแทน ISO/IEC 27001:2013 เพื่อตอกย้ำความมั่นใจแก่ผู้ใช้ระบบรวมถึงลูกค้าและคู่ค้า อีกทั้งเพิ่มความรู้ความเข้าใจพร้อมทั้งวิธีการป้องกันภัยการโจมตี Cyber attack ให้กับพนักงานในองค์กร ผ่านทางช่องทาง online และ offline อย่างต่อเนื่อง และยังมีแผนงานที่จะย้ำเตือนถึงภัยทาง Cyber attack อย่างต่อเนื่อง รวมถึงความต่อเนื่องในการซักซ้อมความพร้อมในการกู้คืนระบบสารสนเทศ
ด้านระบบงานด้านเทคโนโลยีสารสนเทศ ในปี 2568 ยังคงมีการพัฒนาระบบอย่างต่อเนื่อง เพื่อให้ระบบมีประสิทธิภาพในการให้บริการลูกค้าและคู่ค้า และได้มุ่งเน้นความสำคัญในการพัฒนาระบบงานเพื่อสนับสนุนธุรกิจบริษัทในเครือ อาทิเช่น ระบบนำเสนอขาย ประกันของบริษัท ไมโครอินชัวร์ โบรกเกอร์ จำกัด ระบบการให้บริการสินเชื่อส่วนบุคคล ระบบการให้บริการลูกค้าและคู่ค้าด้วย Line OA รวมถึง AUTO Chat bot ในการให้บริการ การนำเทคโนโลยีคลาวด์มาใช้ในรูปแบบ Hybrid Cloud การพัฒนาการเชื่อมโยงข้อมูลทั้งในระหว่างกลุ่มบริษัทเอง หรือกับผู้ให้บริการภายนอกผ่านระบบ API การพัฒนาด้าน Automation ผ่านเทคโนโลยี RPA เพื่อช่วยให้เพิ่มโอกาสการให้สินเชื่อของทางบริษัทแก่กลุ่มเป้าหมายที่มีคุณสมบัติเหมาะสม และลดความเสี่ยงในการให้สินเชื่อไปพร้อมกันด้วย
ทั้งนี้บริษัทตั้งใจที่จะใช้ประโยชน์จากเครื่องมือด้านเทคโนโลยีและการสร้างแพลตฟอร์มใหม่ ๆ ในการพัฒนาช่องทางการได้ลูกค้าและคู่ค้าใหม่ ๆ ทั้งสำหรับธุรกิจสินเชื่อและธุรกิจนายหน้าประกันภัยของบริษัท เพิ่มประสิทธิภาพในการวิเคราะห์ความเสี่ยง และพัฒนาปรับปรุงบริการในด้านออนไลน์มากขึ้นอย่างต่อเนื่อง เพื่อยกระดับประสบการณ์และความพึงพอใจของลูกค้าเป็นสำคัญ
การวิจัยและพัฒนาผลิตภัณฑ์
บริษัทมุ่งเน้นการใช้ข้อมูล เพื่อประกอบการวิเคราะห์และพัฒนาผลิตภัณฑ์สินเชื่อให้เหมาะสมกับกลุ่มเป้าหมาย โดยทีมงานพัฒนาผลิตภัณฑ์ทำการจัดทำข้อมูลและสำรวจความต้องการ ใช้บริการสินเชื่อ
• ด้านการบริการทางบริษัทได้วิเคราะห์ด้านภูมิศาสาตร์พื้นที่ตั้งของคู่ค้า เพื่อนำมาใช้เป็นข้อมูลวางแผน ด้านอัตรากำลังให้มีความเหมาะสม โดยยึดหลักความสะดวกและรวดเร็วต่อการตอบสนองความต้องการของคู่ค้าได้อย่างมีคุณภาพ
• ด้านผลิตภัณฑ์ทางบริษัทจัดทำข้อมูลวิเคราะห์ทั้งปริมาณและคุณภาพสินเชื่อเพื่อประเมิน และกำหนดกลยุทธ์ส่งเสริมการขายได้อย่างเหมาะสม พร้อมทั้งการติดตาม - ประเมินผลเป็นระยะ จึงสามารถออกแบบโปรแกรมพิเศษสำหรับคู่ค้าที่มีคุณภาพ (Preferred partner)
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ค่าใช้จ่าย R&D ปีนี้
0.0
ค่าใช้จ่าย R&D ปีก่อน
0.0
ค่าใช้จ่าย R&D 2 ปีก่อน
0.0
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
สินทรัพย์หลักที่ใช้ในการประกอบธุรกิจของบริษัทและบริษัทย่อย ประกอบด้วยลูกหนี้ตามสัญญาเช่าซื้อ ที่ดิน อาคารและอุปกรณ์ และทรัพย์สินรอการขาย
ทรัพย์สินถาวร — ราคาประเมิน
| ทรัพย์สิน | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน | มูลค่าประเมิน |
|---|---|---|---|
| ลูกหนี้ตามสัญญาเช่าซื้อ | บริษัทเป็นเจ้าของ | หลักประกันในการกู้ยืมเงินบางส่วน | 3,183.1 |
| ลูกหนี้เงินให้กู้ยืม | บริษัทเป็นเจ้าของ | ไม่มี | 56 |
| ที่ดิน อาคารและอุปกรณ์ | บริษัทเป็นเจ้าของ | จดจำนองกับสถาบันการเงินบางส่วน | 105.5 |
| ทรัพย์สินรอการขาย | บริษัทเป็นเจ้าของ | ไม่มี | 39.4 |
สินทรัพย์ไม่มีตัวตน — รายละเอียด
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีเครื่องหมายการค้า จำนวน 1 เครื่องหมายและบริษัทอยู่ระหว่างการยื่นขอจดทะเบียนเครื่องหมายการค้า/บริการ จำนวน 2 รายการ
สินทรัพย์ไม่มีตัวตน — ราคาประเมิน
| ทรัพย์สิน | ประเภท | มูลค่าประเมิน | คำอธิบาย |
|---|---|---|---|
| เครื่องหมายการค้า | เครื่องหมายการค้า | 0 | ณ วันที่ 31 ธันวาคม 2568 บริษัทมีเครื่องหมายการค้า จำนวน 1 เครื่องหมาย ประเภทรายการ บริการเช่าซื้อยานพาหนะ |
| เครื่องหมายการค้า | เครื่องหมายการค้า | 0 | บริษัทอยู่ระหว่างการยื่นขอจดทะเบียนเครื่องหมายการค้า/บริการ จำนวน 2 รายการ |
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
มี
นโยบายการลงทุนในบริษัทย่อย — รายละเอียด
บริษัท ไมโครลิสซิ่ง จำกัด (มหาช) ("บริษัท") กำหนดนโยบายการกำกับดูแลและการบริหารจัดการบริษัทย่อยและบริษัทร่วมฉบับนี้ขึ้นโดยมีวัตถุประสงค์เพื่อกำหนดมาตรการและกลไกทั้งทางตรงและทางอ้อมเพื่อให้บริษัทสามารถกำกับดูแลและบริหารจัดการกิจการของบริษัทย่อยและบริษัทร่วม รวมถึงการติดตามดูแลให้บริษัทย่อยและบริษัทร่วม มีการปฏิบัติตามมาตรการและกลไกต่างๆ ที่กำหนดไว้เพื่อรักษาผลประโยชน์ในเงินลงทุนของบริษัทในบริษัย่อยและบริษัทร่วมดังกล่าว รวมถึงเพื่อให้เป็นไปตามข้อกำหนดของกฎหมายว่าด้วยบริษัทมหาชนจำกัด กฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และตลาดหลักทรัพย์แห่งประเทศไทย
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
นโยบายการกำหนดราคา
• อัตราดอกเบี้ย
บริษัทมีนโยบายกำหนดอัตราดอกเบี้ยเช่าซื้อของลูกค้าแต่ละรายที่สะท้อนความเสี่ยงจากการปล่อยสินเชื่ออย่างเหมาะสม โดยพิจารณารวมถึงปัจจัยด้านเศรษฐกิจ บรรษัทภิบาล สังคม และสิ่งแวดล้อมร่วมด้วย โดยในมุมมองด้านเศรษฐกิจ บริษัทได้พิจารณาถึงปัจจัยของอัตราดอกเบี้ยนโยบาย ภาพรวมของอุตสาหกรรมที่เกี่ยวข้อง สำหรับมุมมองด้านบรรษัทภิบาลบริษัทได้กำหนดเกณฑ์การให้สินเชื่ออย่างมีความรับผิดชอบและเป็นธรรมโดยสื่อสารให้พนักงานทุกระดับรับทราบอย่างทั่วถึง บริษัทสำหรับมุมมองด้านสังคม บริษัทพิจารณาจากหนี้ครัวเรือน ความเสี่ยงของลูกค้าแต่ละรายจากผลคะแนนเครดิตและโอกาสที่จะผิดนัดชำระหนี้ ซึ่งคำนึงถึงอายุ อาชีพ วงเงินสินเชื่อ และประวัติการผ่อนชำระ สำหรับในมุมมองด้านสิ่งแวดล้อมบริษัทพิจารณาจากอายุของหลักประกันเป็นหลัก ซึ่งยิ่งอายุหลักประกันที่มากมักจะปล่อยก๊าซคาร์บอนฯ ที่เผาไหม้ไม่หมดออกมามากกว่าหลักประกันที่อายุน้อย บริษัทจึงกำหนดอัตราดอกเบี้ยซึ่งสูงกว่าอย่างมีนัยสำคัญ รวมทั้งบริษัทยังได้ออกนโยบายไม่รับพิจารณาสำหรับรถที่มีเครื่องยนต์มาตรฐานต่ำกว่า EURO I และ II (ตามช่วงระยะเวลาที่กำหนดไว้)
• วงเงินสินเชื่อ
โดยส่วนใหญ่บริษัทให้วงเงินสินเชื่อที่ประมาณร้อยละ 80 ของราคาประเมินหลักประกัน ซึ่งราคาประเมินจะขึ้นอยู่กับประเภทรถ รุ่น ยี่ห้อ อายุ และสภาพการใช้งานเป็นหลัก โดยวงเงินสินเชื่อเช่าซื้อดังกล่าว เมื่อรวมกับค่าเบี้ยประกันอุบัติเหตุและประกันคุ้มครองวงเงินสินเชื่อแล้วจะต้องไม่เกินร้อยละ 90 ของราคาซื้อขายรถบรรทุกหรือราคาประเมิน(แล้วแต่ราคาใดจะต่ำกว่า) ตามประกาศการพิจารณาให้ราคาประเมินตามประกาศหลักเกณฑ์ของฝ่ายวิเคราะห์สินเชื่อ แผนกประเมินราคาที่ประกาศ ณ ขณะนั้น ทั้งนี้ บริษัทมีการทบทวนความเหมาะสมของนโยบายวงเงินสินเชื่อให้สอดคล้องกับสภาพเศรษฐกิจหรือภาวะอุตสาหกรรมที่เปลี่ยนแปลงไป โดยหากมีการเปลี่ยนแปลงจากนโยบายเดิมที่เคยกำหนดไว้ คณะกรรมการพิจารณาสินเชื่อจะนำเรื่องเสนอต่อคณะกรรมการบริษัทเพื่อพิจารณาอนุมัติต่อไป
• ยอดผ่อนชำระ และระยะเวลาผ่อนชำระ
สำหรับจำนวนเงินผ่อนชำระและระยะเวลาการผ่อนชำระ บริษัทจะกำหนดให้สอดคล้องกับความสามารถในการชำระหนี้ของลูกค้า โดยพิจารณาจากความสามารถในการสร้างรายได้ ร่วมกับการพิจารณาภาระหนี้ทั้งหมดต่อรายได้ของลูกค้าหรือ Total Debt Service Ratio (TDSR) ซึ่งจะต้องอยู่ในระดับที่เหมาะสม เพื่อลดความเสี่ยงของการผิดนัดชำระหนี้ โดยบริษัทได้กำหนดระดับ TDSR ขั้นต่ำที่ผันแปรตามระดับความเสี่ยงหรือรายได้สุทธิของลูกค้าผู้ขอสินเชื่อ โดยยึดหลักเกณฑ์ว่าภายหลังการหักภาระหนี้สินเชื่อทั้งหมด ลูกค้าจะต้องมีเงินเหลือสุทธิ (Residual Income) ที่เพียงพอต่อการดำรงชีพ เช่น กลุ่มลูกค้าที่มีรายได้ต่ำกว่า 50,000 บาทต่อเดือน ซึ่งถือเป็นกลุ่มที่มีรายได้ค่อนข้าง เปราะบาง บริษัทจะกำหนดระดับ TDSR ที่ต่ำกว่ากลุ่มอื่น ๆ เพื่อสะท้อนความเสี่ยงดังกล่าว โดยหากผู้ขอสินเชื่อมี TDSR ไม่ผ่านเกณฑ์ขั้นต่ำที่บริษัทกำหนด บริษัทจะไม่พิจารณาปล่อยสินเชื่อให้กับลูกค้ารายนั้น
นอกจากระยะเวลาการผ่อนชำระจะขึ้นอยู่กับความสามารถในการผ่อนชำระหนี้ของลูกค้าแล้ว ยังขึ้นอยู่กับอายุรถบรรทุกซึ่งเป็นหลักประกัน สำหรับรถบรรทุกที่มีอายุการใช้งานน้อยจะสามารถผ่อนชำระได้นานกว่ารถบรรทุกที่มีอายุการใช้งานสูง โดยกำหนดระยะเวลาในการผ่อนชำระสูงสุดจะไม่เกิน 60 งวด อย่างไรก็ดีบริษัทอยู่ระหว่างการพิจารณาขยายระยะเวลาการผ่อนชำระสูงสุดไม่เกิน 72 งวด
• ช่องทางการจัดจำหน่าย
การให้บริการสินเชื่อเช่าซื้อแก่ลูกค้า ลูกค้าสามารถติดต่อบริษัทได้ 5 ช่องทาง ดังต่อไปนี้
1) ติดต่อกับผู้ประกอบการเต็นท์รถบรรทุกมือสองหรือนายหน้าที่เป็นคู่ค้ากับบริษัท
บริษัทมีคู่ค้าที่เป็นผู้ประกอบการเต็นท์รถบรรทุกมือสองที่กระจายตัวอยู่ตามภูมิภาคต่าง ๆ ทั่วประเทศ รวมทั้งสิ้นเกือบ 430 ราย ซึ่งเป็นผู้จำหน่ายรถบรรทุกมือสองที่ตั้งอยู่ในเขตปริมณฑลและต่างจังหวัด โดยเจ้าหน้าที่ฝ่ายการตลาดและเจ้าหน้าที่สินเชื่อสาขามีหน้าที่รับผิดชอบ ติดต่อและดูแลความสัมพันธ์กับผู้ประกอบการเหล่านี้ เนื่องจากผู้ประกอบการเต็นท์รถบรรทุกมือสองถือเป็นคู่ค้าที่สำคัญที่แนะนำลูกค้าสินเชื่อเช่าซื้อให้กับบริษัท โดยบริษัทให้บริการสินเชื่อเช่าซื้อแก่ลูกค้าผ่านช่องทางนี้ประมาณร้อยละ 80 ของยอดปล่อยสินเชื่อทั้งหมดในแต่ละปี ทั้งนี้ บริษัทไม่ได้มีการทำสัญญาแบบผูกมัด (Exclusive Agreement) กับผู้ประกอบการรายใด และไม่ได้มีการปล่อยสินเชื่อหมุนเวียนให้กับผู้ประกอบการกลุ่มดังกล่าว
2) จากการแนะนำโดยเครือข่ายนายหน้า
บริษัทมีเครือข่ายนายหน้าที่ขึ้นทะเบียนในระบบแล้วกว่า 250 รายทั่วประเทศ ที่ทำหน้าที่จัดหาลูกค้าที่สนใจจะเช่าซื้อรถบรรทุกให้กับบริษัท โดยบริษัทให้บริการสินเชื่อเช่าซื้อแก่ลูกค้าผ่านช่องทางนี้ประมาณร้อยละ 10 ของยอดปล่อยสินเชื่อทั้งหมดในแต่ละปี
3) จากการแนะนำโดยพนักงานของบริษัท
บริษัทจะส่งพนักงานสินเชื่อซึ่งประจำอยู่ที่สาขาซึ่งตั้งอยู่ในทุกภูมิภาคของประเทศ ออกพบปะและเยี่ยมเยียนลูกค้าในแหล่งต่าง ๆ เพื่อประชาสัมพันธ์และแนะนำให้ลูกค้ามาใช้บริการสินเชื่อของบริษัท เพื่อให้ยอดปล่อยสินเชื่อของสาขาเป็นไปตามเป้าหมายที่วางไว้
4) ติดต่อผ่านเข้ามาที่บริษัทหรือสาขาของบริษัทโดยตรง
ลูกค้าที่รู้จักและได้รับข้อมูลบริษัทผ่านสื่อโฆษณาต่าง ๆ เช่น สื่อสิ่งพิมพ์ วิทยุ ป้ายโฆษณา เป็นต้น สามารถติดต่อขอรับบริการสินเชื่อจากบริษัทได้ที่สาขาหรือสำนักงานใหญ่ของบริษัทโดยตรง ณ วันที่ 31 ธันวาคม 2567 บริษัทมีสาขาจำนวนทั้งสิ้น 12 สาขา กระจายอยู่ตามจังหวัดต่าง ๆ ในทุกภูมิภาคของประเทศ โดยสาขาของบริษัทจะเปิดให้บริการทุกวันจันทร์ - เสาร์ เวลา 8.00 - 17.00 น.
5) ติดต่อผ่านช่องทางออนไลน์ (Online Channel)
บริษัทได้ทำการพัฒนาและปรับปรุงโดยการใช้กลยุทธ์ Digital transformation เพื่อสนองความต้องการของผู้บริโภคแบบเฉพาะเจาะจง รวมทั้งวิถีการใช้ชีวิตในรูปแบบใหม่ (New normal) ที่คาดว่าจะต้องพึ่งพาการทำธุรกรรมต่าง ๆ ผ่านช่องทางออนไลน์มากขึ้น ทำให้บริษัทสามารถเพิ่มช่องทางการติดต่อ ทั้งช่องทาง Facebook : https://www.facebook.com/Microleasing หรือ Line official : @microleasing ทำให้เพิ่มความสะดวกแก่ผู้บริโภคมากขึ้น
ทั้งนี้ ผู้จัดหาลูกค้าสินเชื่อให้กับบริษัทผ่านช่องทางต่าง ๆ จะได้รับค่าแนะนำลูกค้า หรือ “ค่านำพา” (Commission) ซึ่งกำหนดเป็นอัตราร้อยละของจำนวนดอกเบี้ยรับทั้งหมดตามสัญญาและไม่เกินจำนวนค่านำพาสูงสุดต่อครั้งตามที่บริษัทกำหนด ซึ่งอัตราดังกล่าวจะแตกต่างกันตามประเภทของผู้แนะนำ โดยบริษัทจะจ่ายค่านำพาให้แก่ผู้แนะนำเมื่อลูกค้ามีคุณสมบัติผ่านเกณฑ์การพิจารณาและเข้าทำสัญญาเช่าซื้อกับบริษัท โดยค่านำพาดังกล่าวเป็นการจ่ายครั้งเดียว ไม่มีการเรียกคืน และมีอัตราที่สอดคล้องกับแนวปฏิบัติของอุตสาหกรรมโดยทั่วไป
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
ภาวะอุตสาหกรรมและการแข่งขัน
ภาคอุตสาหกรรมไทยในปี 2568 ยังมีแนวโน้มทรงตัว ซึ่งเป็นผลของฐานต่ำจากปีที่ผ่านมาโดยในปีนี้มีแรงหนุนจากการขยายตัวของภาคการท่องเที่ยว การส่งออกสินค้า และการลงทุนภาคเอกชนรวมถึง การลงทุนโดยตรงจากต่างประเทศ โดยเฉพาะในอุตสาหกรรมเป้าหมาย เช่น อิเล็กทรอนิกส์ดิจิทัลยานยนต์และชิ้นส่วน ปิโตรเคมีและเคมีภัณฑ์ เป็นต้น ประกอบกับ มาตรการกระตุ้นเศรษฐกิจของภาครัฐทั้งการใช้จ่ายผ่านโครงการต่างๆ เช่น Easy E-Receipt และดิจิทัลวอลเล็ต มาตรการวีซ่าฟรี(Free-Visa)เพื่อดึงดูดนักท่องเที่ยวต่างชาติเป็นต้น ตลอดนจนมาตรการส่งเสริมการลงทุน ปัจจัยเหล่านี้ ส่งผลให้การบริโภคภายในประเทศและการจ้างงานปรับตัวดีขึ้น ในขณะที่ เศรษฐกิจโลกโดยรวมยังมีทิศทางเติบโตได้ซึ่งช่วยสนับสนุนการส่งออกสินค้าไทย สอดคล้องกับการเร่งเจรจาความตกลงการค้าเสรี (FTA) เพื่อเปิดตลาดประเทศคู่ค้าใหม่ๆ และยังมีปัจจัยหนุนจากการย้ายฐานการผลิตเข้ามาลงทุนในไทย ซึ่งจะช่วยเพิ่มขีดความสามารถในการแข่งขันของภาคอุตสาหกรรมไทยในอนาคต
แต่อย่างไรก็ตาม ผู้ประกอบการไทยยังต้องเผชิญกับความท้าทายเชิงโครงสร้างที่ซับซ้อน ซึ่งส่งผลกระทบต่อขีดความสามารถในการแข่งขัน เช่น ปัญหาต้นทุนการผลิต หนี้ภาคธุรกิจและอัตราดอกเบี้ยเงินกู้สูงภาระหนี้ครัวเรือนที่กดกันกำลังซื้อในประเทศ ผลกระทบจากสินค้าจีนเข้ามาทุ่มตลาดในประเทศและประเทศคู่ค้า รวมถึง ปัญหาการเปลี่ยนเทคโนโลยีที่รวดเร็ว ทำให้ไม่สามารถปรับตัวได้ทัน นอกจากนี้ ยังมีความผันผวนของเศรษฐกิจโลกจากปัญหาความขัดแย้งทางภูมิรัฐศาสตร์ทั้งในตะวันออกกลางและสงครามรัสเซีย-ยูเครนและความไม่แน่นอนของสงครามการค้าสหรัฐฯ-จีน และประเทศอื่นๆ ที่อาจใช้มาตรการที่ไม่ใช่ภาษี (NTM/NTB) เพิ่มขึ้น รวมถึง มาตรการทางการค้าที่เกี่ยวกับด้านสิ่งแวดล้อม อีกทั้งภาวะตลาดมีการแข่งขันรุนแรงขึ้นและคู่แข่งเพิ่มขึ้นในภูมิภาคและยังมีความท้าทายจากการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Change) ปัจจัยเหล่านี้กดดันภาคอุตสาหกรรมไทยมาอย่างต่อเนื่อง
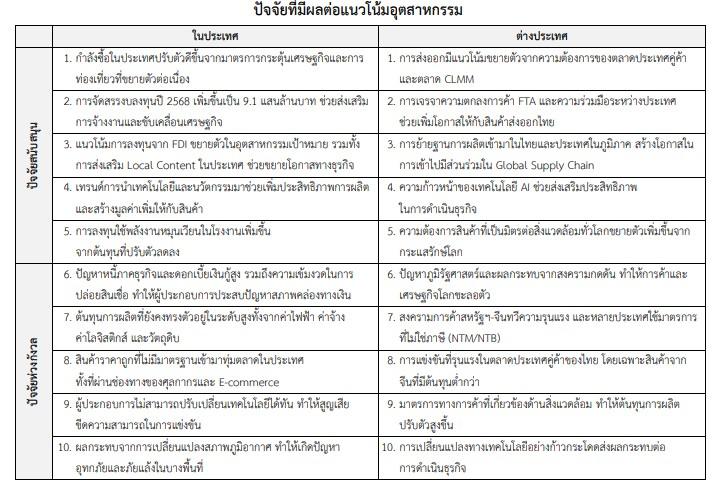
ทั้งนี้แนวทางการปรับตัวของภาคอุตสาหกรรมไทยในปี 2568 จะมุ่งเน้นการนำเทคโนโลยีดิจิทัลและAI มาปรับใช้ในการดำเนินธุรกิจ เพิ่มประสิทธิภาพการผลิต ควบคู่ไปกับการพัฒนาผลิตภัณฑ์ด้วยนวัตกรรมเพื่อเพิ่มมูลค่าสินค้า และยกระดับมาตรฐานสินค้าให้เป็นที่ยอมรับในตลาดต่างประเทศ นอกจากนี้ผู้ประกอบการยังเร่งปรับโมเดลธุรกิจให้เข้าไปมีส่วนใน Supply Chain อุตสาหกรรมเป้าหมาย และสร้างพันธมิตรเพื่อให้ไทยอยู่ในห่วงโซ่การผลิตโลก (Supply Chain Security) ตลอดจนการลงทุนใช้พลังงานหมุนเวียนในกระบวนการผลิต รวมทั้งการดำเนินธุรกิจตามแนวคิด ESG และพัฒนาอุตสาหกรรมด้วย BCG Model เพื่อปรับตัวสู่เป้าหมาย Net Zero
ทาง NCB มีมุมมองสินเชื่อติดลบ แต่เศรษฐกิจไม่ดี ไม่ใช่สัญญาณบวก หวั่นหนี้ไหลสู่นอกระบบ
ขณะที่ ดร.ลัษมณ อรรถาพิช ผู้จัดการใหญ่ บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) หรือเครดิตบูโร เคยตั้งข้อสังเกตต่อภาวะหนี้ครัวเรือนไม่ค่อยโต และตัวเลขสินเชื่อในระบบที่หดตัว อาจเป็นภาพสะท้อนว่าประชาชนกำลังหันไปพึ่งพาแหล่งเงินกู้นอกระบบมากขึ้น
โดยระบุว่า “ในหมวกนักเศรษฐศาสตร์ที่เคยเป็นมาชั่วชีวิต ภาวะแบบนี้ไม่ได้ดีใจเท่าไหร่ เพราะถ้าเราดูสภาวะเศรษฐกิจที่แท้จริงวันนี้แล้วบอกว่า หนี้ครัวเรือนไม่โต คงไม่ใช่ นับเป็นเรื่องน่ากังวลมากกว่าว่า จะไหลลงไปนอกระบบมากขึ้นหรือเปล่า แล้วสินเชื่อนอกระบบดอกเบี้ยแพงมากจึงจะไปซ้ำเติมชีวิตคนหรือไม่”
ดร.ลัษมณยังเปิดเผยว่า ตามข้อมูลหนี้สินครัวเรือน ที่จัดเก็บในระบบ NCB ณ ช่วงสิ้นปี 2568 พบว่า ภาพรวมมูลค่าหนี้ครัวเรือนตลอดทั้งปี 2568 โตขึ้นน้อยมาก ไม่ถึง 1% ซึ่งสะท้อนว่าสินเชื่อไม่ขยายตัวและธนาคารปล่อยกู้น้อยลง กราฟหนี้ครัวเรือนจึงมีลักษณะเป็น ‘ที่ราบสูง’ หรือทรงตัว
ส่วนสถานการณ์หนี้เสีย (NPL) ที่ค้างชำระเกิน 90 วัน อยู่ในทิศทางขาขึ้น โดยปัจจุบันอยู่ที่ประมาณ 9.6% ของหนี้ครัวเรือน โดยแนวโน้มยังไต่ระดับขึ้นเรื่อยๆ แต่ไม่ได้ชันมาก โดยสินเชื่อที่น่าห่วงคือสินเชื่อเช่าซื้อรถยนต์ สำหรับหนี้ที่ต้องจับตาดูเป็นพิเศษ (SM) ปรับขึ้นๆ ลงๆ อยู่ตลอดจากมาตรการปรับโครงสร้างหนี้ต่างๆ ของธปท. เป็นเขื่อนกั้นไว้ทั้งนี้ ตามผลการสำรวจหนี้ครัวเรือนไทย โดยความร่วมมือของคณะเศรษฐศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย และธนาคารกรุงไทย (ข้อมูลเบื้องต้น ณ พฤศจิกายน 2568) โดยระบุว่า ครัวเรือนยังพึ่งพา ‘หนี้นอกระบบ’ มากขึ้น โดยสัดส่วนหนี้นอกระบบในการสำรวจปี 2568 เพิ่มขึ้นเป็น 14% จากระดับ 12% ของหนี้ครัวเรือนทั้งหมดในปี 2567 สะท้อนว่า ภาวะหนี้ครัวเรือนที่แท้จริง ซึ่งยังคงอยู่ในระดับที่สูงเกิน 100% ต่อ GDP
โดยตามข้อมูลของธปท. ระบุว่า สัดส่วนหนี้ครัวเรือนต่อ GDP ล่าสุด ในไตรมาสที่ 3 ของปี 2568 ทรงตัวไม่เปลี่ยนแปลงจากไตรมาสก่อนหน้าอยู่ที่ 86.8% สำหรับแนวโน้มสัดส่วนหนี้ต่อ GDP ในไตรมาสที่ 4 คาดว่าจะ ‘ลดลง’ ต่อเนื่องจากตัวหาร (GDP) เพิ่มขึ้นจากข้อมูลที่สภาพัฒน์เพิ่งประกาศไป และตัวเศษคือ สินเชื่อโดยรวมไม่ได้ขยับขึ้น
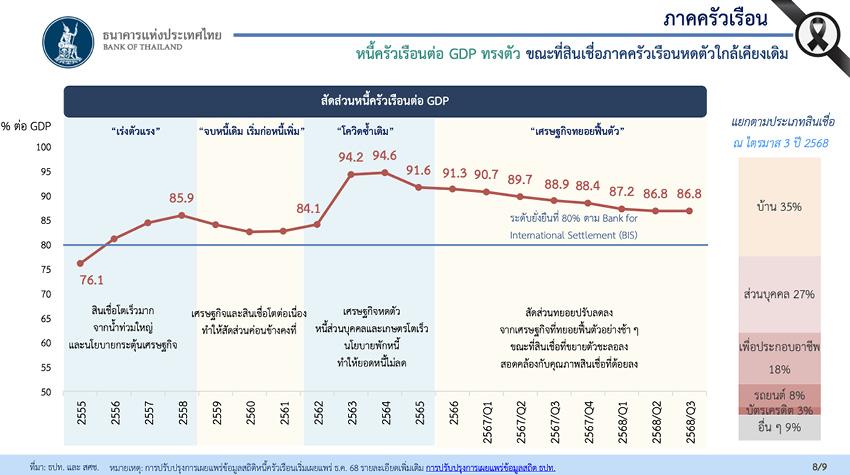
ส่วนแนวโน้มธุรกิจในปี 2569 ทางธปท.คาดว่าจะขยายตัวเล็กน้อยจากช่วงเดียวกันปีก่อน จากธุรกิจการผลิตและส่งออกชิ้นส่วนอิเล็กทรอนิกส์ที่ยังได้รับผลดีจากวัฏจักรขาขึ้น การขยายตัวของ data center และ AI-related รวมถึงธุรกิจบริการและการท่องเที่ยวที่ขยายตัวจากจำนวนนักท่องเที่ยว ต่างชาติที่เพิ่มขึ้น ตามจำนวนเที่ยวบินที่เพิ่มขึ้น (1) ค่าเงินบาทที่แข็งค่า ส่งผลกระทบต่อความสามารถในการ แข่งขันของธุรกิจการผลิตเพื่อส่งออก รวมถึงการตัดสินใจ เลือกจุดหมายปลายทางของนักท่องเที่ยวต่างชาติ (2) ความไม่แน่นอนของนโยบายภาษีของสหรัฐฯ อาทิ reciprocal tariffs และการเก็บภาษี transshipment (3) ความชัดเจนในการจัดตั้งรัฐบาลใหม่และการออก มาตรการกระตุ้นเศรษฐกิจ เพื่อฟื้นฟูกำลังซื้อในประเทศ (4) สถานการณ์ความไม่สงบชายแดนไทย-กัมพูชา (5) ความขัดแย้งของภาคตะวันออกกลางกระทบด้านพลังงานและต้นทุนการผลิต (Energy & Cost Channel) : กระทรวงการคลังคาดว่าราคาน้ำมันดิบในตลาดโลกอาจมีความผันผวน และปรับเพิ่มสูงขึ้น
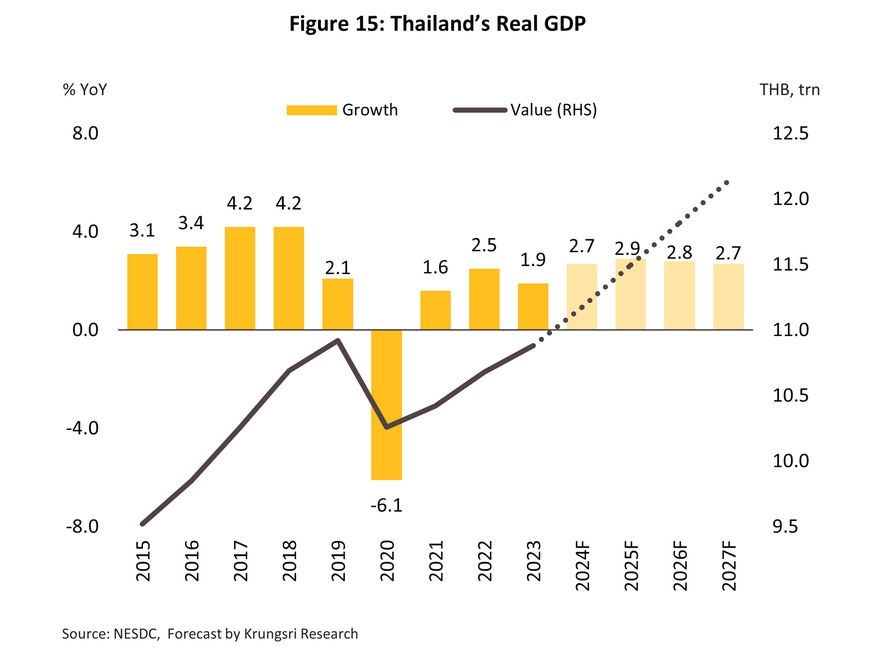
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
การจัดหาผลิตภัณฑ์หรือบริการให้ได้มาซึ่งผลิตภัณฑ์และบริการเพื่อจำหน่ายในปีที่ผ่าน
1 แหล่งที่มาของเงินทุน
แหล่งที่มาของเงินทุนที่ใช้ในการขยายธุรกิจสินเชื่อของบริษัทมาจากการกู้ยืมสถาบันการเงิน เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน บุคคลอื่นและการออกหุ้นกู้ รายละเอียดดังนี้
แหล่งที่มาของเงินทุน | 31 ธันวาคม 2566 | 31 ธันวาคม 2567 | 31 ธันวาคม 2568 | |||
ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | |
เงินกู้ยืมจากสถาบันการเงิน | 308.7 | 5.9 | 364.6 | 8.6 | 426.9 | 12.9 |
เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน | 80.0 | 1.5 | 130.0 | 3.1 | 130.0 | 3.9 |
เงินกู้ยืมจากบุคคลอื่น | 310.0 | 5.9 | 260.0 | 6.1 | 150.0 | 4.5 |
หุ้นกู้ | 2,384.0 | 45.7 | 1,470.0 | 34.8 | 542.6 | 16.4 |
ส่วนของผู้ถือหุ้น | 2,131.5 | 41.0 | 1,998.1 | 47.4 | 2,063.6 | 62.3 |
รวมแหล่งเงินทุน | 5,214.2 | 100.0 | 4,222.7 | 100.0 | 3,313.1 | 100.0 |
วงเงินสินเชื่อที่ยังไม่ได้เบิกใช้ | 999.0 | 639.0 | 705 | |||
* ไม่รวมค่าใช้จ่ายในการออกหุ้นกู้รอตัดบัญชี
หมายเหตุ: แหล่งเงินทุนข้างต้น ไม่รวมหนี้สินตามสัญญาเช่าซื้อ เนื่องจากมีจำนวนที่ไม่เป็นนัยสำคัญและไม่รวมหนี้สินอื่น เช่น เจ้าหนี้การค้าและภาษีเงินได้ค้างจ่าย เป็นต้น เนื่องจากหนี้สินดังกล่าวเกิดจากการดำเนินงานปกติ
ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทมีเงินให้สินเชื่อ (ก่อนหักค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น) จำนวน 2,558.1 ล้านบาท โดยมีแหล่งเงินทุนจากส่วนของผู้ถือหุ้น ซึ่งประกอบด้วย ทุนชำระแล้ว สำรองตามกฎหมาย และกำไรสะสม จำนวนรวม 2,063.6 ล้านบาท คิดเป็นสัดส่วนรวมกันเท่ากับร้อยละ 62.3 หุ้นกู้ 542.6 ล้านบาท คิดเป็นร้อยละ 16.4 ของเงินทุนทั้งหมด ขณะที่เงินกู้ยืมจากสถาบันการเงินมีจำนวน 426.9 ล้านบาท คิดเป็นร้อยละ 12.9 ของเงินทุนทั้งหมด เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน 130.0 ล้านบาท คิดเป็นสัดส่วนรวมกันเท่ากับร้อยละ 3.9 ของเงินทุนทั้งหมด และมีเงินกู้ยืมจากบุคคลอื่น 150.0 ล้านบาท คิดเป็นร้อยละ 4.5 ของเงินทุนทั้งหมดตามลำดับ
2 การบริหารสภาพคล่อง
จากโครงสร้างฐานะการเงินของบริษัทในปัจจุบัน แหล่งเงินทุนของบริษัทโดยส่วนใหญ่ ประกอบด้วยส่วนของเจ้าของและเงินกู้ยืมระยะสั้นและระยะยาวเพื่อใช้ในการดำเนินธุรกิจ ซึ่งประกอบด้วยออกหุ้นกู้ เงินกู้ยืมจากสถาบันการเงิน เงินกู้ยืมจากบุคคลภายนอก และเงินกู้ยืมจากผู้ถือหุ้น กรรมการ หรือผู้ที่เกี่ยวข้องกับบุคคลดังกล่าว โดยเงินกู้ยืมส่วนใหญ่มีกำหนดการชำระคืนภายใน 1 - 3 ปี ขณะที่ธุรกิจหลักของบริษัท ได้แก่ การให้บริการสินเชื่อเช่าซื้อซึ่งมีระยะเวลาของสัญญาเช่าซื้อโดยส่วนใหญ่ 4 - 5 ปี ส่งผลให้เกิดความแตกต่างด้านระยะเวลา (Maturity Mismatch) นอกจากนี้ยังมีความแตกต่างด้านอัตราดอกเบี้ย (Interest Rate Mismatch) เนื่องจากอัตราดอกเบี้ยที่บริษัทได้รับจากสัญญาเช่าซื้อเป็นอัตราดอกเบี้ยแบบคงที่ (Fixed Rate) ขณะที่เงินกู้ยืมบางส่วนมีอัตราดอกเบี้ยแบบลอยตัว (Floating Rate) ซึ่งเปลี่ยนแปลงขึ้นลงตามภาวะเศรษฐกิจของประเทศ
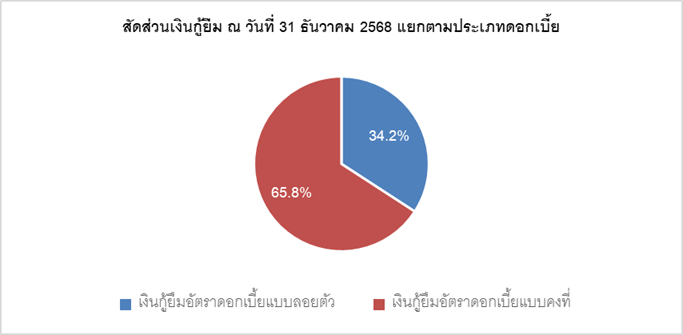
บริษัทให้ความสำคัญกับการบริหารความเสี่ยงด้านสภาพคล่อง เพื่อลดความเสี่ยงจากการที่บริษัทไม่สามารถชำระหนี้สินและภาระผูกพันเมื่อถึงกำหนด หรือไม่สามารถจัดหาเงินทุนได้ทันหรือเพียงพอต่อความต้องการเงินทุน เพื่อใช้ในการขยายธุรกิจ หรือสามารถจัดหาเงินทุนได้แต่มีต้นทุนทางการเงินสูงเกินกว่าระดับที่ยอมรับได้ ซึ่งอาจส่งผลกระทบต่อรายได้และผลการดำเนินงานของบริษัท ทั้งนี้ หากพิจารณาเงินกู้ยืมทั้งหมดของบริษัท ณ วันที่ 31 ธันวาคม 2568 มีจำนวนรวม 1,249.5 ล้านบาท โดยมีกำหนดการจ่ายชำระคืน ดังนี้
ภาระหนี้ที่ต้องชำระคืน* (หนี้สิน) | 31 ธันวาคม 2566 | 31 ธันวาคม 2567 | 31 ธันวาคม 2568 | |||
ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | |
ภายใน 1 ปี/1 | 1,240.4 | 40.2 | 1,281.6 | 57.6 | 652.4 | 52.2 |
เกินกว่า 1 ปี แต่ไม่เกิน 2 ปี | 1,218.0 | 39.5 | 599.7 | 27.0 | 426.0 | 34.1 |
เกินกว่า 2 ปี แต่ไม่เกิน 3 ปี | 536.0 | 17.4 | 321.6 | 14.4 | 151.3 | 12.1 |
เกินกว่า 3 ปี | 88.3 | 2.9 | 22.1 | 1.0 | 19.8 | 1.6 |
รวม | 3,082.7 | 100.0 | 2,225.0 | 100.0 | 1,249.5 | 100 |
* ไม่รวมค่าใช้จ่ายในการออกหุ้นกู้รอตัดบัญชี
/1 ประกอบด้วย เงินกู้ยืมระยะสั้น และเงินกู้ยืมระยะยาว - ส่วนที่ถึงกำหนดชำระภายใน 1 ปี จากสถาบันการเงิน บุคคลที่เกี่ยวข้องกัน บุคคลอื่น และหุ้นกู้ ตามที่แสดงในงบแสดงฐานะการเงินของบริษัท
เมื่อพิจารณาลูกหนี้ตามสัญญาเช่าซื้อ ณ วันที่ 31 ธันวาคม 2568 โดยไม่รวมลูกหนี้ที่ค้างชำระเกิน 3 เดือน และลูกหนี้ที่อยู่ระหว่างการดำเนินคดีทางกฎหมาย บริษัทจะมีค่างวดที่ครบกำหนดชำระ ดังนี้
เงินรับจากลูกหนี้เช่าซื้อ (ไม่รวมลูกหนี้ NPL) | 31 ธันวาคม 2566 | 31 ธันวาคม 2567 | 31 ธันวาคม 2568 | |||
ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | |
ภายใน 1 ปี | 1,435.5 | 30.3 | 1,120.4 | 34.7 | 943.3 | 39.2 |
เกินกว่า 1 ปี แต่ไม่เกิน 2 ปี | 1,159.2 | 24.5 | 909.5 | 28.2 | 665.5 | 27.7 |
เกินกว่า 2 ปี แต่ไม่เกิน 3 ปี | 1,086.4 | 23.0 | 609.8 | 18.9 | 451.3 | 18.7 |
เกินกว่า 3 ปี | 1,050.2 | 22.2 | 589.8 | 18.2 | 345.3 | 14.4 |
รวม | 3,664.0 | 100.0 | 3,229.5 | 100.0 | 2,405.4 | 100.0 |
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีเงินกู้ยืมที่ครบกำหนดชำระภายใน 1 ปี จำนวน 652.4 ล้านบาท ประกอบด้วย หุ้นกู้ จำนวน 280.2 ล้านบาท เงินกู้ยืมจากสถาบันการเงิน 164.5 ล้านบาท เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน 150.0 ล้านบาท และเงินกู้ยืมจากบุคคลอื่น 50.0 ล้านบาท ต่ำกว่าจำนวนเงินที่จะได้รับชำระจากลูกหนี้ภายใน 1 ปี ซึ่งมีจำนวน 943.3 ล้านบาท
ขณะที่เงินกู้ยืมระยะสั้นจากสถาบันการเงินอีกแห่งหนึ่งมีลักษณะเป็นวงเงินสินเชื่อหมุนเวียน (Revolving Credit) โดยเมื่อครบกำหนดชำระคืนแล้วยังสามารถกู้เพิ่มใหม่ได้จนเต็มวงเงินอีกทั้งเงินกู้ยืมจากบุคคลที่เกี่ยวข้องกันและบุคคลอื่นเป็นผู้ให้การสนับสนุนด้านเงินทุนกับบริษัทเป็นอย่างดีมาโดยตลอด โดยที่ผ่านมาบริษัทไม่เคยถูกเรียกให้ชำระคืนเงินกู้ยืมก่อนกำหนดและบริษัทยังสามารถต่ออายุสัญญาเงินกู้ยืมได้อย่างต่อเนื่อง
นอกจากนี้ หากพิจารณาเงินกู้ยืมระยะยาวที่ถึงกำหนดชำระคืนเกินกว่า 1 ปีแต่ไม่เกิน 3 ปี ซึ่งมีจำนวนรวม 577.3 ล้านบาท และจำนวนเงินที่จะได้รับชำระจากลูกหนี้เกินกว่า 1 ปี แต่ไม่เกิน 3 ปี ซึ่งมีจำนวนรวม 1,116.8 ล้านบาท มีเงินกู้ระยะยาวที่ถึงกำหนดชำระคืนเกินกว่า 3 ปี จำนวน 19.8 ล้านบาท และจำนวนเงินที่ได้รับชำระจากลูกหนี้เกินกว่า 3 ปี ซึ่งมีจำนวน 345.3 ล้านบาท ก็จะพบว่าในระยะยาวบริษัทยังมีแหล่งเงินทุนสำหรับการชำระคืนเงินกู้ยืมที่เพียงพอนอกจากนี้บริษัทมีนโยบายปรับโครงสร้างการกู้ยืมเงินจากสถาบันการเงิน เป็นประเภทวงเงินกู้ระยะยาวให้มากขึ้น เพื่อให้สอดคล้องกับระยะเวลาในการปล่อยสินเชื่อของบริษัท
บริษัทตระหนักถึงความสำคัญของการบริหารสภาพคล่องจึงกำหนดให้ฝ่ายบัญชีและการเงินทำหน้าที่ประเมินสถานะการเงินของบริษัทและประมาณการสภาพคล่องล่วงหน้าอย่างน้อย 30 วัน เพื่อประเมินสภาพคล่องสุทธิ รวมถึงแนวโน้มสภาพคล่องของบริษัท โดยประเมินจากปัจจัยต่าง ๆ ที่อาจส่งผลกระทบต่อการดำเนินธุรกิจในอนาคตอันใกล้ เพื่อรายงานต่อคณะกรรมการบริหารให้รับทราบอย่างทันเวลา
นอกจากนี้ บริษัทมีนโยบายปรับโครงสร้างทางการเงินให้มีความเหมาะสม โดยในการจัดหาแหล่งเงินทุนในอนาคต บริษัทอาจพิจารณาจัดหาแหล่งเงินทุนจากสถาบันการเงินเพิ่มขึ้นในสัดส่วนที่เหมาะสมและสอดคล้องกับความต้องการใช้เงินของบริษัทในการเสริมสภาพคล่องเมื่อจำเป็น โดยแหล่งเงินทุนดังกล่าวอาจเป็นเงินกู้ยืมระยะยาวที่มีอัตราดอกเบี้ยคงที่ เพื่อให้สอดคล้องกับระยะเวลาการชำระคืนหนี้ ของลูกหนี้ และเพื่อลดความเสี่ยงเรื่องความผันผวนของอัตราดอกเบี้ยและความเสี่ยงของการจัดหาเงินทุน ที่ไม่สอดคล้องกับกระแสเงินสดรับในอนาคต โดยบริษัทจะพิจารณาสัดส่วนระหว่างเงินกู้ยืมระยะสั้นและเงินกู้ยืมระยะยาวให้อยู่ระดับที่เหมาะสม สอดคล้องกับสภาวะตลาด และความสามารถในการชำระคืนหนี้ของบริษัท ซึ่งบริษัทจะยังคงบริหารความเสี่ยงดังกล่าวอย่างรอบคอบและระมัดระวัง โดยคำนึงถึงความเหมาะสมของต้นทุนทางการเงิน ระยะเวลาการชำระคืนและการรักษาอัตราส่วนทางการเงินต่าง ๆ ไม่ให้เกินระดับที่กำหนด นอกจากนี้ บริษัทยังมีแผนจะกระจายความเสี่ยงของแหล่งเงินทุนไปยังแหล่งต่าง ๆ เช่น การออกตราสารหนี้และตราสารทุน เพื่อให้บริษัทสามารถบริหารต้นทุนทางการเงิน รวมถึงบริหารจัดการความเสี่ยงด้านสภาพคล่องได้อย่างมีประสิทธิภาพ
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
บทนำ
ณ วันที่ 31 ธันวาคม 2568 บริษัทออกหุ้นกู้ระยะยาวที่ออกจำหน่าย โดยเป็นหุ้นกู้ชนิดระบุชื่อผู้ถือ ประเภทไม่ด้อยสิทธิ ไม่มีหลักประกัน มีผู้แทนผู้ถือหุ้นกู้ และหุ้นกู้เสี่ยงสูงมีประกัน มีผู้แทนผู้ถือหุ้นกู้ ซึ่งผู้ออกหุ้นกู้มีสิทธิไถ่ถอนหุ้นกู้ก่อนวันครบกำหนดไถ่ถอน กำหนดชำระดอกเบี้ยทุก 3 เดือน ดังนี้
มีหุ้นกู้ (Y/N)
มี
หุ้นกู้
| ชื่อหุ้นกู้ | รายละเอียด/อันดับความน่าเชื่อถือ | อัตราดอกเบี้ย (%) | มูลค่าคงค้าง | วันครบกำหนด | อายุ | ประเภท |
|---|---|---|---|---|---|---|
| MICRO269A II/HNW | (หน่วย:ล้านบาท) | 6.5 | 249.9 | 1 ก.ย.2569 | 3 ปี 3 เดือน | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) |
| MICRO277A II/HNW | (หน่วย: ล้านบาท)
หุ้นกู้เสี่ยงสูงมีประกัน มีผู้แทนผู้ถือหุ้นกู้ ซึ่งผู้ออกหุ้นกู้มีสิทธิไถ่ถอนหุ้นกู้ก่อนวันครบกำหนดไถ่ถอน | 6.8 | 169.6 | 10 ก.ค.2570 | 2 ปี 9 เดือน | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2790 · Description: หุ้นกู้มีค้ำประกัน (Secured Debenture) |
| MICRO264A II/HNW | (หน่วย: ล้านบาท)
หุ้นกู้เสี่ยงสูงมีประกัน มีผู้แทนผู้ถือหุ้นกู้ ซึ่งผู้ออกหุ้นกู้มีสิทธิไถ่ถอนหุ้นกู้ก่อนวันครบกำหนดไถ่ถอน | 6.5 | 30.3 | April 30,2026 | 1 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2791 · Description: หุ้นกู้ไม่มีค้ำประกัน (Unsecured Debenture) |
| MICRO271A II/HNW | (หน่วย: ล้านบาท)
หุ้นกู้เสี่ยงสูงมีประกัน มีผู้แทนผู้ถือหุ้นกู้ ซึ่งผู้ออกหุ้นกู้มีสิทธิไถ่ถอนหุ้นกู้ก่อนวันครบกำหนดไถ่ถอน | 6.5 | 21.5 | Jan 30,2027 | 1.9 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2790 · Description: หุ้นกู้มีค้ำประกัน (Secured Debenture) |
| MICRO281A II/HNW | (หน่วย: ล้านบาท)
หุ้นกู้เสี่ยงสูงมีประกัน มีผู้แทนผู้ถือหุ้นกู้ ซึ่งผู้ออกหุ้นกู้มีสิทธิไถ่ถอนหุ้นกู้ก่อนวันครบกำหนดไถ่ถอน | 6.8 | 71.3 | Jan 30,2028 | 2.9 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2790 · Description: หุ้นกู้มีค้ำประกัน (Secured Debenture) |
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี