

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน5 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน3 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
บริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) จัดตั้งขึ้นเมื่อวันที่ 7 พฤศจิกายน 2537 ประกอบธุรกิจให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง โดยมีกลุ่มลูกค้าเป้าหมายเป็นบุคคลธรรมดาหรือนิติบุคคลที่มีความประสงค์จะซื้อรถบรรทุกมือสองเพื่อใช้ในการประกอบธุรกิจ บริษัทมีกลยุทธ์ในการขยายธุรกิจให้บริการสินเชื่อเช่าซื้อจักรยานยนต์มือหนึ่งสินเชื่อเงินให้กู้ยืมรายย่อยและให้บริการอื่นเพื่อรองรับความต้องการทางด้านการเงินให้แก่กลุ่มลูกค้าเดิมและกลุ่มลูกค้าใหม่ ดังนั้น บริษัทจัดตั้งบริษัทย่อย โดยมีรายละเอียดดังนี้
1) บริษัท ไมโครอินชัวร์ โบรกเกอร์ จำกัด ประกอบธุรกิจนายหน้าค่าประกันภัยและประกันชีวิต ให้แก่ลูกค้าที่มาใช้บริการสินเชื่อเช่าซื้อกับบริษัทและบริษัทย่อย ซึ่งจดทะเบียนจัดตั้งเป็นบริษัทจำกัด เมื่อวันที่ 8 ตุลาคม 2564 มีทุนจดทะเบียน 3 ล้านบาท โดยบริษัทได้ถือหุ้นในบริษัทดังกล่าวในอัตราร้อยละ 99.99 และเริ่มดำเนินการในปี 2565
2) บริษัท ไมโครฟิน จำกัด ประกอบธุรกิจธุรกิจเงินให้สินเชื่อรายย่อย ซึ่งจดทะเบียนจัดตั้งเป็น บริษัทจำกัดเมื่อวันที่ 20 มกราคม 2565 มีทุนจดทะเบียน 50 ล้านบาท โดยบริษัทได้ถือหุ้นในบริษัทดังกล่าวในอัตราร้อยละ 99.99 และเริ่มดำเนินงานระหว่างปี 2566
3) บริษัท ไมโครพลัสลิสซิ่ง จำกัด ประกอบธุรกิจใช้เช่าซื้อรถจักรยานยนต์ ได้จดทะเบียนจัดตั้งเป็นบริษัทจำกัดเมื่อวันที่ 23 มีนาคม 2565 มีทุนจดทะเบียน 400 ล้านบาท โดยบริษัทเข้าถือหุ้นในบริษัทดังกล่าวในอัตราร้อยละ 51 และเริ่มดำเนินงานในปี 2565
ในส่วนของผลการดำเนินงานบริษัทและบริษัทย่อยมีรายได้รวม 760.8 ล้านบาท ลดลงร้อยละ 17.2 จากปีก่อน ซึ่งรายได้ดอกเบี้ยเช่าซื้อถือเป็นรายได้หลัก จำนวน 646.1 ล้านบาท คิดเป็นสัดส่วนร้อยละ 84.9 ของรายได้รวม บริษัทย่อยมีรายได้ดอกเบี้ยจากสัญญาเช่าซื้อรถจักรยายนต์เพิ่มขึ้นตามการเพิ่มขึ้นของสัดส่วนสินเชื่อเช่าซื้อรถจักรยานยนต์ใหม่ ซึ่งมีอัตราดอกเบี้ยรับที่สูงกว่าสินเชื่อเช่าซื้อรถบรรทุก อย่างไรก็ตาม รายได้ดอกเบี้ยจากสัญญาเช่าซื้อรถบรรทุกลดลงเนื่องจากบริษัทเข้มงวดในการคัดกรองคุณภาพของสินเชื่อใหม่จึงทำให้ขนาดพอร์ตสินเชื่อลดลง ส่งผลให้รายได้ค่าบริการและค่าธรรมเนียมจากประกันรถและประกันคุ้มครองวงเงินสินเชื่อลดลงเช่นกัน ทั้งนี้ บริษัท ไมโคร ฟิน จำกัด ได้เริ่มปล่อยสินเชื่อทำให้มีรายได้ดอกเบี้ยจากการให้กู้ยืมเพิ่มขึ้น
บริษัทและบริษัทย่อยมีต้นทุนและค่าใช้จ่ายในการดำเนินงาน จำนวน 937.2 ล้านบาท ลดลงร้อยละ 7.9 จากปีก่อน ประกอบด้วย ค่าใช้จ่ายในการขายและบริหาร ผลขาดทุนที่คาดว่าจะเกิดขึ้น ขาดทุนจากการทรัพย์สินรอการขาย และต้นทุนทางการเงิน คิดเป็นสัดส่วนร้อยละ 32.7, 16.8, 32.5 และ 18.0 ตามลำดับ บริษัทและบริษัทย่อยมีค่าใช้จ่ายในการขายและบริหารลดลงในส่วนของค่าใช้จ่ายเงินเดือนพนักงาน ค่าใช้จ่ายเดินทางและที่พัก และค่าใช้จ่ายในการติดตามทวงถามหนี้ เป็นต้น และบริษัทและบริษัทย่อยมีการตั้งสำรองลดลงซึ่งสอดคล้องกับการลดลงของพอร์ตสินเชื่อเช่าซื้อรถบรรทุกมือสอง และจากการชะลอตัวของภาวะเศรษฐกิจส่งผลให้บริษัทและบริษัทย่อยดำเนินการยึดคืนทรัพย์หลักประกัน อีกทั้งราคาตลาดของรถบบรรทุกมือสองที่ปรับตัวลดลงทำให้บริษัทมีผลขาดทุนจากการจำหน่ายทรัพย์สินรอการขายเพิ่มขึ้น โดยที่กล่าวมาทั้งหมดทำให้บริษัทและบริษัทย่อยมีขาดทุนสุทธิสำหรับส่วนแบ่งกำไรในส่วนที่เป็นของผู้ถือหุ้นบริษัท ปี 2567 จำนวน 153.1 ล้านบาท
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
รายได้
ตาราง 1 โครงสร้างรายได้ของบริษัทและบริษัทย่อย สำหรับปี 2566 - 2568 เป็นดังนี้
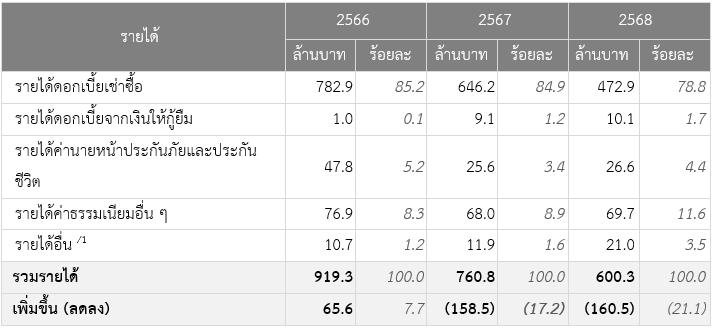
/1 รายได้อื่นของบริษัทและบริษัทย่อย ประกอบด้วย กำไรจากการขายทรัพย์สิน และดอกเบี้ยรับจากเงินฝากธนาคาร เป็นต้น
• รายได้ดอกเบี้ยเช่าซื้อ
ตาราง 2 รายได้ดอกเบี้ยตามสัญญาเช่าซื้อ
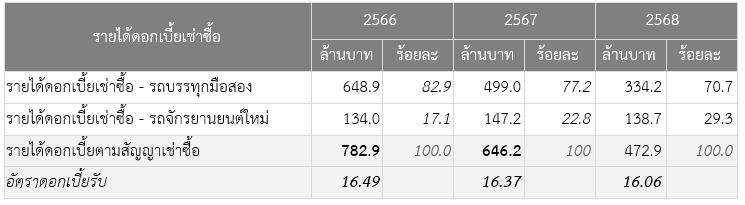
เป็นรายได้ดอกเบี้ยรับจากการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองประเภทต่าง ๆ และจักรยนยนต์มือหนึ่ง รายได้ดอกเบี้ยเช่าซื้อจะรับรู้เป็นรายได้ในงบการเงินตามงวดการผ่อนชำระ โดยวิธีอัตราดอกเบี้ยที่แท้จริง (Effective Interest Method) ตลอดอายุของสัญญาสุทธิจากรายได้และค่าใช้จ่ายทางตรงเมื่อเริ่มแรกที่เกิดขึ้นจากการให้เช่าซื้อ เช่น รายได้ค่าธรรมเนียมการจัดสัญญา ค่านำพาที่จ่ายให้กับผู้แนะนำลูกค้าสินเชื่อเช่าซื้อให้กับบริษัทและบริษัทย่อย ค่านายหน้าพนักงานขาย เป็นต้น ซึ่งรายได้และค่าใช้จ่ายทางตรงดังกล่าวจะทยอยรับรู้ทางบัญชีด้วยวิธีอัตราดอกเบี้ยที่แท้จริงตลอดอายุสัญญา เช่นเดียวกับการรับรู้รายได้ดอกเบี้ยเช่าซื้อตามที่กล่าวข้างต้น
ตาราง 3 รายได้ดอกเบี้ยเช่าซื้อของบริษัทและบริษัทย่อย สามารถแบ่งตามประเภทของหลักประกัน ได้ดังนี้
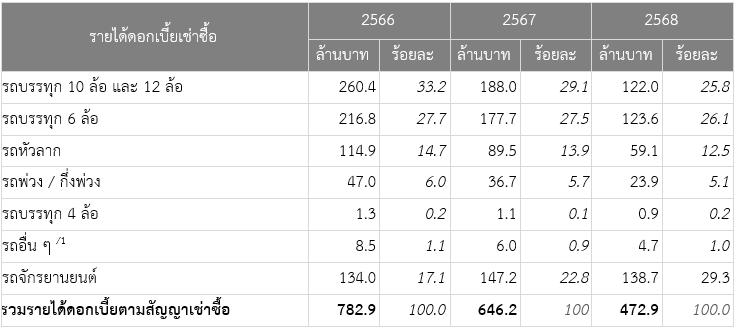
/1 รถอื่น ๆ ได้แก่ รถบรรทุกน้ำ รถบรรทุกของเหลว รถบรรทุกเฉพาะกิจ เช่น รถบรรทุกอาหารสัตว์ (ไซโล) หรือวัตถุอันตราย เป็นต้น
• รายได้ค่านายหน้าประกันภัยและประกันชีวิต
รายได้ค่านายหน้าประกันภัยและประกันชีวิตเป็นรายได้จากการขายประกันให้แก่ลูกค้าที่มาใช้บริการสินเชื่อเช่าซื้อกับบริษัทและบริษัทย่อย โดยลูกค้าสามารถนำมูลค่าประกันภัยและประกันชีวิตไปรวมกับมูลค่าลูกหนี้เช่าซื้อได้ ดังนั้น การเติบโตของรายได้ค่านายหน้าประกันภัยและประกันชีวิต จะเป็นไปในทิศทางเดียวกับการเติบโตของยอดการให้สินเชื่อเช่าซื้อแก่ลูกค้าของบริษัทและบริษัทย่อย
ตาราง 4 รายได้ค่าธรรมเนียมและบริการ
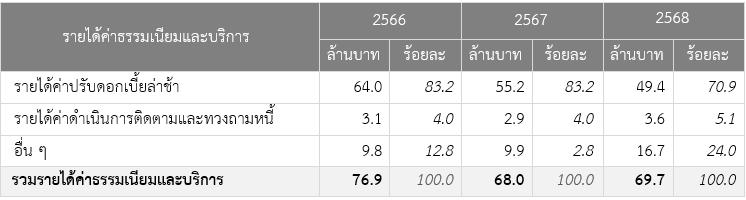
รายได้ค่าธรรมเนียมและบริการของบริษัทและบริษัทย่อย ประกอบด้วย รายได้ค่าเบี้ยปรับดอกเบี้ยล่าช้า ค่าธรรมเนียมการติดตามและทวงถามหนี้ และค่าธรรมเนียมการฟ้องร้องคดี เป็นต้น ซึ่งจะแสดงเป็นรายได้ค่าธรรมเนียมและบริการหลังการทำสัญญาเช่าซื้อ ได้ดังนี้
ค่าใช้จ่ายการดำเนินงาน
ตารางที่ 5 โครงสร้างค่าใช้การดำเนินงานของบริษัทและบริษัทย่อยสำหรับปี 2566 - 2568 เป็นดังนี้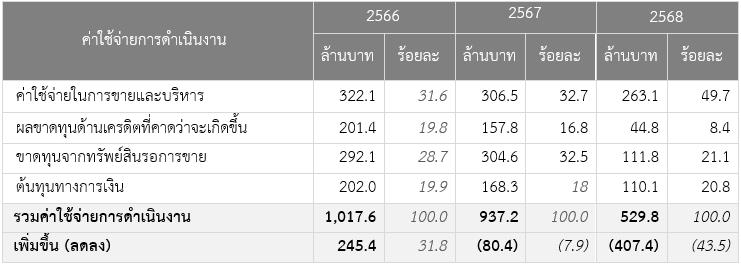
ค่าใช้จ่ายการดำเนินงานของบริษัทและบริษัทย่อยในปี 2566 - 2568 มีจำนวน 1,017.6 ล้านบาท 937.2 ล้านบาท และ 529.8 ล้านบาทตามลำดับ โดยค่าใช้จ่ายประกอบด้วย ค่าใช้จ่ายในการขายและบริหาร ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น ขาดทุนจากทรัพย์สินรอการขาย และต้นทุนทางการเงิน โดยมีรายละเอียด ดังนี้
• ค่าใช้จ่ายในการขายและบริหาร
ตาราง 6 ค่าใช้จ่ายในการขายและบริหาร ถือเป็นค่าใช้จ่ายหลักในการประกอบธุรกิจ โดยมีรายละเอียดดังนี้
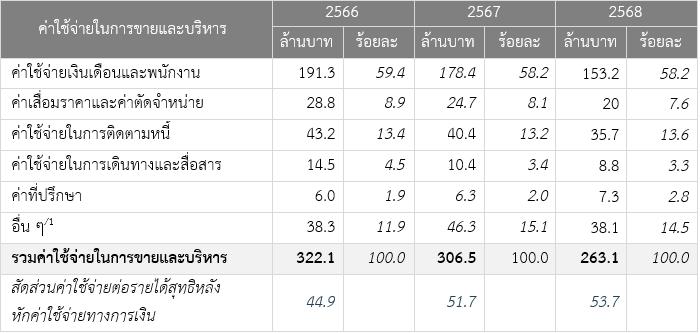
/1 ค่าใช้จ่ายในการบริหารอื่น ๆ ประกอบด้วย ค่าสาธารณูปโภค ค่าภาษี ค่าธรรมเนียม ค่าใช้จ่ายในการส่งเสริมการขาย ค่าซ่อมแซมบำรุงรักษา และค่าเบี้ยประกันภัย เป็นต้น
ค่าใช้จ่ายการขายและบริหารในปี 2568 ลดลงจำนวน 43.4 ล้านบาท คิดเป็นร้อยละ 14.2 สาเหตุหลักเกิดจากค่าใช้จ่ายในการเงินเดือนและพนักงานในปี 2568 ลดลง 25.2 ล้านบาท หรือร้อยละ 14.1 จากปีก่อน โดยมีสาเหตุหลักจากการลดจำนวนบุคลากรฝ่ายต่าง ๆ สอดคล้องกับการหดตัวของธุรกิจของบริษัท นอกจากนี้ บริษัทและบริษัทย่อยมีค่าใช้จ่ายในการติดตามทวงถามหนี้ลดลง จำนวน 4.7 ล้านบาท หรือ ร้อยละ 11.6 จากปีก่อน จากการบริหารจัดการค่าใช้จ่ายติดตามหนี้ของบริษัท อย่างไรก็ตาม ค่าใช้จ่ายลดลงน้อยกว่ารายได้ที่ลดลงส่งผลให้สัดส่วนค่าใช้จ่ายในการขายและบริหารต่อรายได้สุทธิหลังหักค่าใช้จ่ายทางการเงินปรับตัวเพิ่มขึ้นจากร้อยละ 51.7 ในปี 2567 เป็นร้อยละ 53.7 ในปี 2568
• ต้นทุนความเสี่ยงจากการให้สินเชื่อ
ตาราง 7 ต้นทุนความเสี่ยงจากการให้สินเชื่อ ประกอบด้วย ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น และขาดทุนจากการทรัพย์สินรอการขาย โดยมีรายละเอียดดังนี้
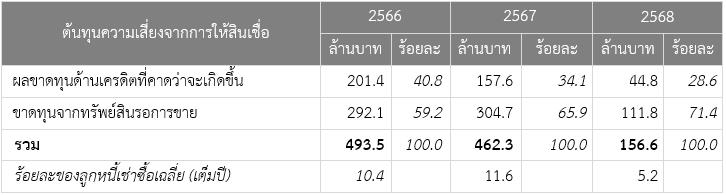
สำหรับปี 2568 บริษัทและบริษัทย่อยมีต้นทุนความเสี่ยงจากการให้สินเชื่อคิดเป็นร้อยละ 5.2 ของลูกหนี้เช่าซื้อเฉลี่ย ปรับตัวเพิ่มขึ้นจากปี 2567 ซึ่งอยู่ที่ร้อยละ 11.6 ซึ่งเกิดจากพอร์ตลูกหนี้เช่าซื้อรถบรรทุกมือสองที่หดตัวลงจากการที่บริษัทเข้มงวดในการคัดกรองคุณภาพของสินเชื่อใหม่เนื่องจากสถาวะเศรษฐกิจที่ชะลอตัว การลดลงของภาคส่งออก และปัญหาภูมิรัฐศาสตร์ซึ่งส่งผลต่ออัตราราคาน้ำมัน ซึ่งส่งผลให้ลูกหนี้เช่าซื้อบางรายเริ่มผิดนัดชำระหนี้และมีการติดต่อขอคืนรถ อีกทั้ง ปี 2568 มีการปรับราคาประเมินรถให้สอดคล้องกับการลดลงของราคารถบรรทุกมือสองในตลาด
• ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น
ตาราง 8 ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น
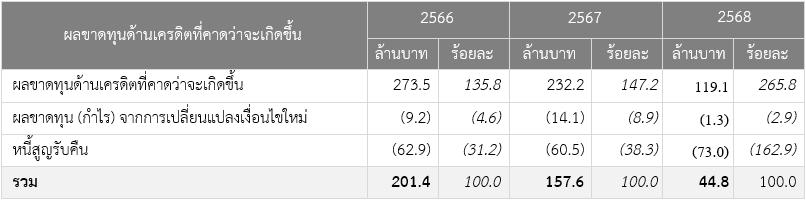
ในปี 2568 ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นของบริษัทและบริษัทย่อย ลดลงจำนวน 112.8 ล้านบาท จากปี 2567 คิดเป็นร้อยละ 71.6 สาเหตุหลักเกิดพอร์ตลูกหนี้เช่าซื้อรถบรรทุกมือสองที่หดตัวลงจากการที่บริษัทเข้มงวดในการคัดกรองคุณภาพของสินเชื่อใหม่เนื่องจากสถาวะเศรษฐกิจที่ชะลอตัว โดยบริษัทและบริษัทย่อยมีอัตราสินเชื่อที่ไม่ก่อให้เกิดรายได้ต่อสินเชื่อรวมในปี 2568 ร้อยละ 4.04 จากปี 2567 ร้อยละ 4.94 ซึ่งบริษัทและบริษัทย่อยมีนโยบายในการตัดจำหน่ายหนี้สูญเพิ่มเติมสำหรับลูกหนี้ที่ยังติดตามยึดรถไม่ได้และอยู่ระหว่างการดำเนินคดีทางกฎหมายโดยมีการค้างชำระเป็นระยะเวลานาน อย่างไรก็ตาม บริษัทและบริษัทย่อยมีหนี้สูญรับคืนในปี 2566 - 2568 จำนวน 62.9 ล้านบาท 60.5 ล้านบาท และ 73.0 ล้านบาท ตามลำดับ เนื่องจากบริษัทและบริษัทย่อยมีนโยบายให้เจ้าหน้าที่ติดตามหนี้เพื่อให้ได้กระแสเงินสดรับหลังจากการตัดจำหน่ายหนี้สูญหรือยึดทรัพย์
• ขาดทุนจากทรัพย์สินรอการขาย (โอนกลับ)
ตาราง 9 ขาดทุนจากทรัพย์สินรอการขาย
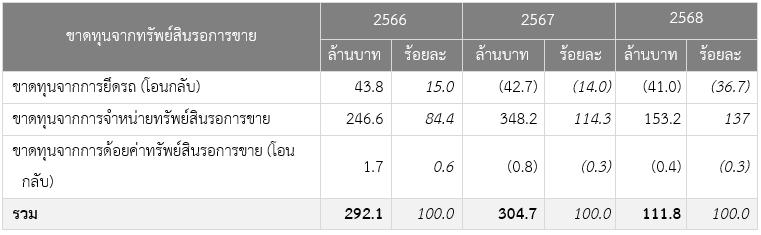
ขาดทุนจากทรัพย์สินรอการขาย ประกอบด้วย 1) ขาดทุนจากการประเมินราคายึดรถ เป็นประมาณการผลขาดทุนที่คาดว่าจะเกิดขึ้นจากการจำหน่ายทรัพย์สินรอการขายที่บริษัทและบริษัทย่อยสามารถยึดคืนมาได้จากลูกหนี้แต่ยังไม่ได้จำหน่ายออกไปภายในปี ซึ่งถือเป็นทรัพย์สินรอการขายคงเหลือในงบการเงิน ณ สิ้นปี เพื่อสะท้อนมูลค่าที่บริษัทคาดว่าจะได้รับคืนอย่างเหมาะสม 2) ขาดทุนจากการจำหน่ายทรัพย์สิน รอการขาย เป็นผลกำไรขาดทุนที่เกิดขึ้นจริงจากการจำหน่ายทรัพย์สินรอการขายออกไปในระหว่างปี โดยผลกำไรขาดทุนจากการจำหน่ายทรัพย์สินรอการขายจะมีความสัมพันธ์กับความเร็วในการจำหน่ายทรัพย์สินรอการขายและจำนวนทรัพย์สินรอการขายที่ขายออกไปใน ระหว่างปี กล่าวคือ หากในงวดบัญชีใดบริษัทมีจำนวนทรัพย์สินรอการขายที่สามารถยึดมาได้และขายออกในงวดเดียวกันเป็นจำนวนมาก ส่งผลให้ผลกำไรขาดทุนจากการจำหน่ายทรัพย์สินรอการขายมีจำนวนมากขึ้นตามไปด้วย เนื่องจากผลขาดทุนจากการจำหน่ายทรัพย์สินรอการขายจะคำนวณโดยราคาขายเทียบกับมูลหนี้คงเหลือของลูกหนี้ 3) ขาดทุนจากการด้อยค่าของทรัพย์สินรอการขาย เป็นประมาณการผลขาดทุนที่คาดว่าจะเกิดขึ้นจากทรัพย์สินรอการขายที่ยังไม่ได้จำหน่ายออกไปที่มีอายุทรัพย์สินรอการขายนับจากวันที่ยึดหลักประกันที่ค้างเป็นเวลานาน
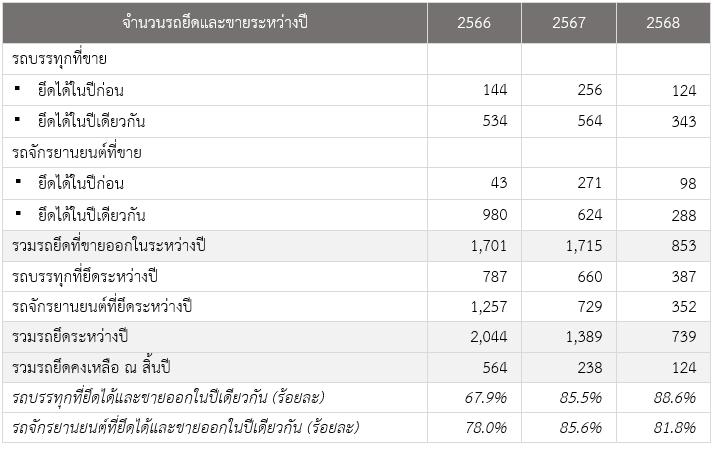
ตาราง 10 แสดงจำนวนรถยึดและขายระหว่างปี
• ต้นทุนทางการเงิน
ตาราง 11 ค่าใช้จ่ายทางการเงิน
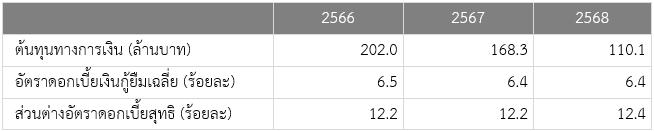
ค่าใช้จ่ายทางการเงิน ถือเป็นหนึ่งในต้นทุนหลักในการดำเนินธุรกิจของบริษัทและบริษัทย่อย ซึ่งประกอบด้วย ต้นทุนดอกเบี้ยจ่ายของเงินกู้ยืมประเภทต่าง ๆ ต้นทุนทางการเงินที่ลดลงสอดคล้องกับ การลดลงของหนี้สินที่มีภาระดอกเบี้ยของบริษัทและบริษัทย่อย อย่างไรก็ตาม การปรับขึ้นของอัตราดอกเบี้ยนโยบายอย่างต่อเนื่อง ซึ่งส่งผลต่อการปรับขึ้นของอัตราดอกเบี้ยเงินกู้ยืมธนาคารและอัตราดอกเบี้ยหุ้นกู้ที่สูงขึ้น
กำไร (ขาดทุน) สุทธิสำหรับปี
ตาราง 12 กำไร (ขาดทุน) สุทธิสำหรับปี
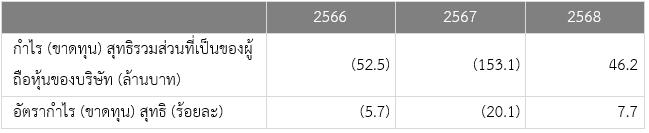
กำไร(ขาดทุน)สุทธิรวมส่วนที่เป็นของผู้ถือหุ้นของบริษัท สำหรับปี 2568 จำนวน 46.2 ล้านบาท เทียบกับงวดเดียวกันของปีก่อน (153.1) ล้านบาท กำไรเพิ่มขึ้น 199.4 ล้านบาท หรือคิดเป็นร้อยละ 130.2 สาเหตุมาจากคุณภาพหนี้ที่ด้อยลง ค่าใช้จ่ายในการติดตามทวงถามหนี้และจำนวนทรัพย์สินรอการขายลดลง เนื่องจากสถาวะเศรษฐกิจที่ชะลอตัว และราคาตลาดรถบรรทุกมือสองที่ปรับตัวลดลง
สภาพคล่องและความเพียงพอของเงินทุน
บริษัทและบริษัทย่อยได้เปิดเผยข้อมูลสภาพคล่องและความเพียงพอของเงินทุนไว้ใน หัวข้อ “โครงสร้างและการดำเนินงานของกลุ่มบริษัท” หัวข้อย่อย “การจัดหาผลิตภัณฑ์หรือบริการ และ เงื่อนไขที่ต้องปฏิบัติตามสัญญาเงินกู้ยืมจากสถาบันการเงิน”
ความสามารถในการบริหารสินทรัพย์
สินทรัพย์
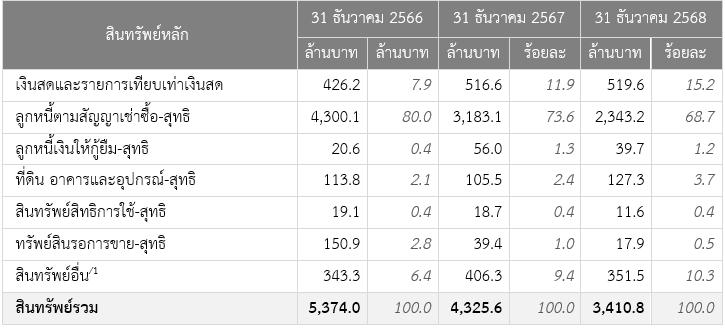
ตาราง 13 สินทรัพย์รวม
สินทรัพย์รวมของบริษัทและบริษัทย่อย ณ สิ้นปี 2566 - 2568 มีจำนวน 5,374.0 ล้านบาท 4,325.6 ล้านบาท และ 3,410.8 ล้านบาท ตามลำดับ โดยสินทรัพย์รวมที่ลดลงในปี 2567 เนื่องจากการหดตัวของลูกหนี้ตามสัญญาเช่าซื้อในปีจากสภาวะเศรษฐกิจชะลอตัว ดังนั้น บริษัทเน้นการควบคุมพอร์ตสินเชื่อที่มีคุณภาพ โดยเพิ่มความเข้มงวดในการพิจารณาสินเชื่อให้รัดกุมมากขึ้น ซึ่งเป็นสินทรัพย์หลักที่สำคัญของบริษัทและบริษัทย่อย
ลูกหนี้ตามสัญญาเช่าซื้อ
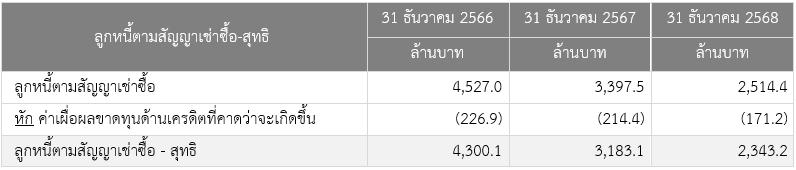
ตาราง 14 ลูกหนี้ตามสัญญาเช่าซื้อ
ลูกหนี้ตามสัญญาเช่าซื้อสุทธิ (หลังหักค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น) ของบริษัทและบริษัทย่อย ณ สิ้นปี 2566 - 2568 มีจำนวน 4,300.1 ล้านบาท 3,183.1 ล้านบาท และ 2,343.2 ล้านบาท หรือคิดเป็น ร้อยละ 80.0 ร้อยละ 73.6 และร้อยละ 68.7 ของสินทรัพย์รวม ตามลำดับ ณ สิ้นปี 2567 บริษัทและบริษัทย่อยมีลูกหนี้ตามสัญญาเช่าซื้อสุทธิลดลง จำนวน 1,117.0 ล้านบาท หรือร้อยละ 26.0 จากสิ้นปี 2566 และ ณ สิ้นปี 2568 ลูกหนี้ตามสัญญาเช่าซื้อสุทธิลดลง จำนวน 839.9 ล้านบาท หรือร้อยละ 26.4 จากสิ้นปี 2567 โดยบริษัทเน้นการควบคุมพอร์ตสินเชื่อที่มีคุณภาพ โดยเพิ่มความเข้มงวดในการพิจารณาสินเชื่อให้รัดกุมมากขึ้น
คุณภาพลูกหนี้ของบริษัทและบริษัทย่อย
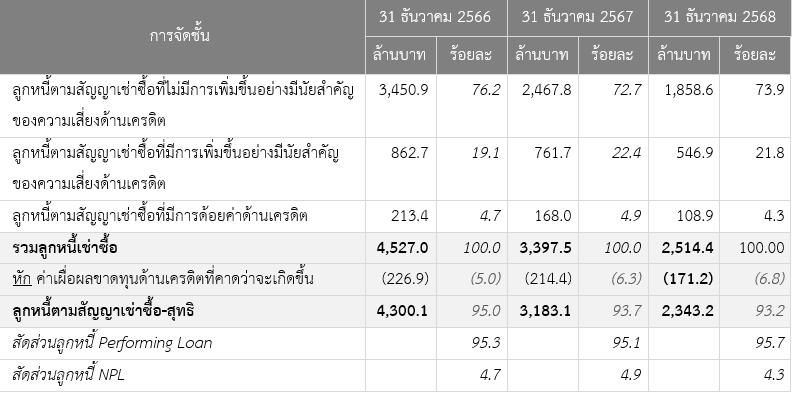
ตาราง 15 คุณภาพลูกหนี้ของบริษัทและบริษัทย่อย
บริษัทและบริษัทย่อยมีการจัดชั้นลูกหนี้ตามความเสี่ยงด้านเครดิตของลูกหนี้แต่ละราย ซึ่งเป็นไปตามมาตรฐานการรายงานทางการเงินฉบับที่ 9 (TFRS9) เพื่อใช้ในการประเมินคุณภาพและบริหารจัดการลูกหนี้ ณ วันที่ 31 ธันวาคม 2566 - 2568 สามารถแบ่งตามชั้นของความเสี่ยงด้านเครดิต บริษัทและบริษัทย่อยได้มีการจัดชั้นลูกหนี้ตามมาตรฐานการจัดชั้นและการตั้งสำรองตามเกณฑ์ใหม่ ซึ่งเป็นไปตามหลักการของ TFRS9 โดยลูกหนี้ตามสัญญาเช่าซื้อของกลุ่มบริษัทจะได้รับการจัดประเภทใหม่เป็น 3 ขั้น ดังนี้
ขั้นที่ 1 ลูกหนี้ที่ไม่มีการเพิ่มขึ้นอย่างมีนัยสำคัญของความเสี่ยงด้านเครดิต ซึ่งได้แก่ ลูกหนี้ที่ไม่ค้างชำระหรือค้างชำระไม่เกิน 30 วัน ตามเกณฑ์เดิม โดยค่าเผื่อผลขาดทุนด้านเครดิตจะวัดมูลค่าด้วยผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นใน 12 เดือนข้างหน้า
ขั้นที่ 2 ลูกหนี้ที่มีการเพิ่มขึ้นอย่างมีนัยสำคัญของความเสี่ยงด้านเครดิต ซึ่งได้แก่ ลูกหนี้ที่ค้างชำระ 31 90 วัน ตามเกณฑ์เดิม โดยค่าเผื่อผลขาดทุนด้านเครดิตจะวัดมูลค่าด้วยผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นตลอดอายุของสัญญา (Lifetime Expected Credit Loss)
ขั้นที่ 3 ลูกหนี้ที่มีการด้อยค่าด้านเครดิต หรือตามเกณฑ์เดิมได้แก่ ลูกหนี้ที่ค้างชำระมากกว่า 90 วัน และลูกหนี้กฎหมายที่อยู่ระหว่างการฟ้องร้องดำเนินคดีซึ่งยังไม่ถูกตัดจำหน่ายออกจากบัญชีโดยค่าเผื่อผลขาดทุนด้านเครดิตจะวัดมูลค่าด้วยผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นตลอดอายุของสัญญา (Lifetime Expected Credit Loss)
ในการพิจารณาค่าเผื่อการด้อยค่าตามหลักการของ TFRS9 บริษัทจะตั้งค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นในอนาคต (Expected Credit Loss หรือ “ECL”) ซึ่งคำนวณโดยอ้างอิงจากมูลค่าปัจจุบันของกระแสเงินสดที่คาดว่าจะไม่ได้รับทั้งหมด ซึ่งประมาณการโดยอ้างอิงจากข้อมูลและประสบการณ์ผลขาดทุนในอดีตตามกลุ่มของลูกหนี้ที่บริษัทพิจารณาว่ามีลักษณะความเสี่ยงด้านเครดิตร่วมกัน ร่วมกับการพิจารณาความเสี่ยงจากปัจจัยคาดการณ์ที่มีผลต่อภาวะเศรษฐกิจมหภาคในอนาคต (Macroeconomic Assumption) อย่างไรก็ตาม บริษัทจัดให้มีการสอบทานและทบทวนวิธีการข้อสมมติฐานและการคาดการณ์สถานการณ์เศรษฐกิจในอนาคตอย่างสม่ำเสมอ นอกจากนี้ ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นยังรวมถึงส่วนเพิ่ม จากการบริหารจัดการเนื่องจากแบบจำลองอาจไม่รองรับ (Management Overlay)
สำหรับบริษัทย่อยที่ประกอบธุรกิจให้บริการสินเชื่อทะเบียนรถและสินเชื่อส่วนบุคคลที่ไม่มีหลักประกัน ซึ่งเริ่มปล่อยสินเชื่อในระหว่างปี 2566 และบริษัทย่อยที่ประกอบธุรกิจให้เช่าซื้อรถจักรยานยนต์ ซึ่งเริ่มปล่อยสินเชื่อในระหว่างปี 2565 จึงยังไม่มีข้อมูลประสบการณ์ผลขาดทุนในอดีต ดังนั้น ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจึงอ้างอิงจากข้อมูลผลขาดทุนในอดีตถัวเฉลี่ยของกลุ่มบริษัทในอุตสาหกรรมเดียวกันและปรับปรุงด้วยสำรองส่วนเพิ่มจากการบริหารจัดการ
ทั้งนี้อัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (NPLs) ของบริษัทและบริษัทย่อย ณ สิ้นปี 2566 - 2568 อยู่ในอัตราร้อยละ 106.3 ร้อยละ 127.7 และร้อยละ 157.2 ตามลำดับ สะท้อนให้เห็นถึงความเพียงพอของการตั้งสำรองค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นของบริษัทและบริษัทย่อย
ทรัพย์สินรอการขาย
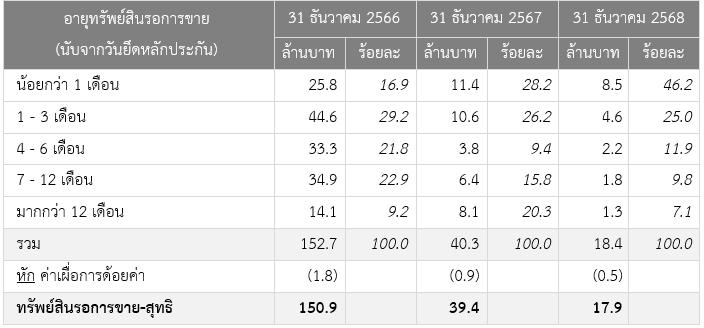
ตาราง 16 ทรัพย์สินรอการขาย
ทรัพย์สินรอการขายของบริษัทและบริษัทย่อย ได้แก่ กลุ่มรถบรรทุกและรถจักรยานยนต์ที่ยึดคืนจากลูกหนี้ตามสัญญา เนื่องจากลูกหนี้ผิดนัดชำระค่างวด ทรัพย์สินรอการขายแสดงในงบการเงินด้วยราคาทุน หักค่าเผื่อจากการด้อยค่า (ถ้ามี) ณ สิ้นปี 2566 - 2568 บริษัทและบริษัทย่อยมีทรัพย์สินรอการขาย - สุทธิ ณ สิ้นปี 2567 ทรัพย์สินรอการขาย - สุทธิเพิ่มขึ้น จำนวน 111.5 ล้านบาท หรือร้อยละ 73.9 จากสิ้นปี 2566 ส่วนนึงมาจากบริษัทมีจำนวนสัญญาที่ปิดจากการยึดรถที่เพิ่มสูงขึ้น ซึ่งมีสาเหตุหลักมาจากสถานการณ์ราคาน้ำมันและสภาวะเศรษฐกิจที่ ชะลอตัว และณ สิ้นปี 2568 ทรัพย์สินรอการขาย – สุทธิลดลง จำนวน 21.5 ล้านบาท หรือร้อยละ 54.6 จากสิ้นปี 2567 เนื่องจากการลดลงของจำนวนรถที่ยึดเข้ามา
ที่ดิน อาคารและอุปกรณ์
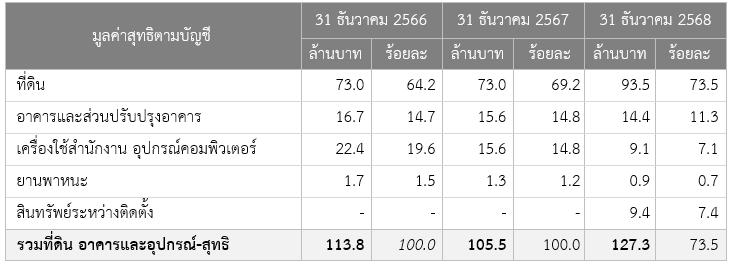
ตาราง 17 ที่ดิน อาคารและอุปกรณ์
ณ สิ้นปี 2566 - 2568 ที่ดิน อาคารและอุปกรณ์ของบริษัทและบริษัทย่อย ในปี 2568 บริษัทมีที่ดิน อาคารและอุปกรณ์ เพิ่มขึ้นจำนวน 21.8 ล้านบาท หรือร้อยละ 20.7 จากสิ้นปี 2567 โดยสาเหตุหลักมาจากการบริษัทซื้อที่ดินและสินทรัพย์ระหว่างติดตั้งเพิ่มขึ้น และในปี 2567 ลดลงจำนวน 8.3 ล้านบาท หรือร้อยละ 7.3 จากสิ้นปี 2566 โดยสาเหตุหลักมาจากการตัดค่าเสื่อมราคาประจำปี และมีการตัดจำหน่ายทรัพย์สินระหว่างปี
สินทรัพย์สิทธิการใช้
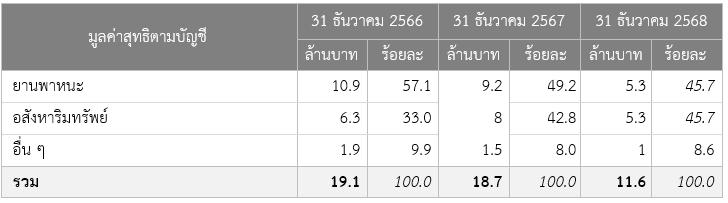
ตาราง 18 ณ สิ้นปี 2566 - 2568 สินทรัพย์สิทธิการใช้ของบริษัทและบริษัทย่อย มีจำนวน 1.9 ล้านบาท 18.7 ล้านบาาท และ 11.6 ล้านบาท ตามลำดับ
หนี้สิน
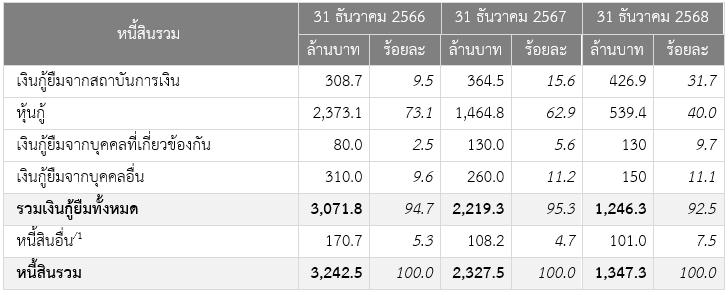
ตาราง 19 ณ สิ้นปี 2566 - 2568 หนี้สินรวมของบริษัทและบริษัทย่อย มีจำนวน 3,245.2 ล้านบาท 2,327.5ล้านบาท และ 1,347.3 ล้านบาท ตามลำดับ
เงินกู้ยืมจากสถาบันการเงิน
ตาราง 20 เงินกู้ยืมจากสถาบันการเงิน
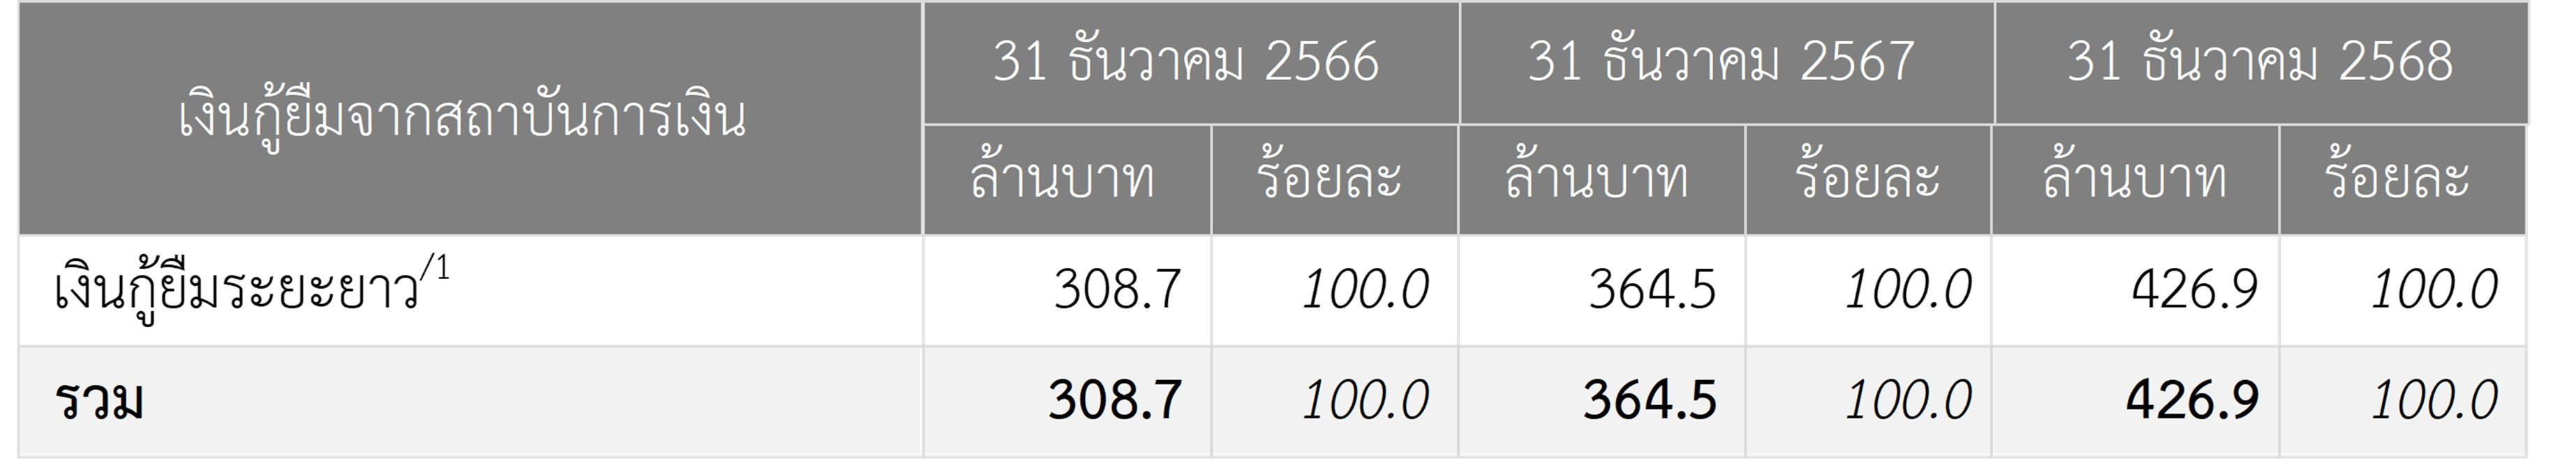
ณ สิ้นปี 2566 - 2568 บริษัทและบริษัทย่อยมียอดคงเหลือของเงินกู้ยืมระยะสั้นและระยะยาวจากสถาบันการเงินรวมทั้งสิ้น 308.7 ล้านบาท 364.5 ล้านบาท และ 426.9 ล้านบาท ตามลำดับ โดยแบ่งตามประเภทของเงินกู้ยืมระยะสั้นและระยะยาว ณ สิ้นปี 2567 เงินกู้ยืมจากสถาบันการเงินเพิ่มขึ้น จำนวน 55.8 ล้านบาท หรือร้อยละ 18.1 เมื่อเทียบกับปี 2566 และ ในส่วนของสิ้นปี 2568 เพิ่มขึ้น จำนวน 62.4 ล้านบาท หรือร้อยละ 17.1 เมื่อเทียบกับปี 2567 เนื่องจากระหว่างปีบริษัทได้กู้ยืมเงินระยะยาวจากสถาบันการเงินเพิ่มเติมเพื่อรองรับการขยายตัวของพอร์ตสินเชื่อเช่าซื้อของบริษัท ประกอบกับมีการทยอยชำระคืนเงินกู้ยืมจากสถาบันการเงิน
หุ้นกู้
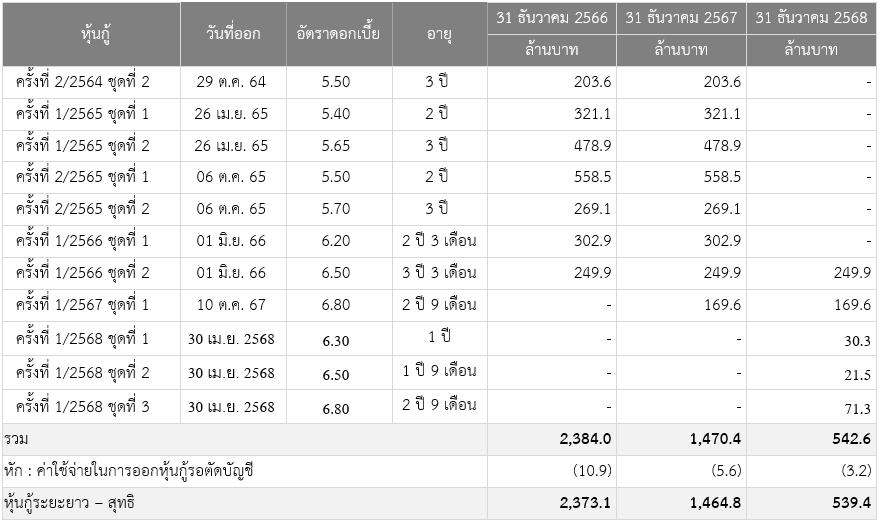
ตาราง 21 ณ สิ้นปี 2566 - 2568 บริษัทมีหุ้นกู้ชนิดระบุชื่อผู้ถือไม่ด้อยสิทธิ ไม่มีหลักประกันและมีผู้แทนผู้ถือหุ้นกู้คงเหลือ จำนวน 2,373.1 ล้านบาท 1,464.8 ล้านบาท และ 539.4 ล้านบาท ตามลำดับ คิดเป็นร้อยละ 73.1 ร้อยละ 62.9 และร้อยละ 40.0ตามลำดับ ของหนี้สินทั้งหมดรายละเอียดหุ้นกู้
เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน
ตาราง 22 เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน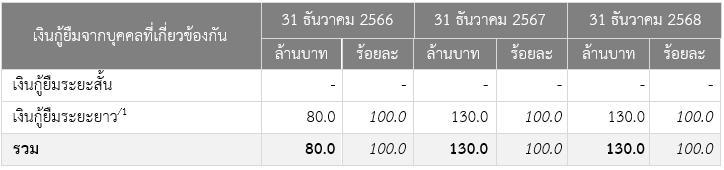
เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน เป็นเงินกู้ยืมจากกรรมการ ผู้ถือหุ้น รวมถึงผู้ที่เกี่ยวข้องกับบุคคลดังกล่าว ณ สิ้นปี 2566 - 2568 บริษัทและบริษัทย่อยมียอดคงเหลือของเงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน จำนวน 80.0 ล้านบาท 130.0ล้านบาท และ 130.0ล้านบาท ตามลำดับ โดยแบ่งเป็นเงินกู้ยืมระยะสั้นและระยะยาว ณ สิ้นปี 2567 เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกันเพิ่มขึ้น 50.0 ล้านบาท หรือร้อยละ 62.5 เมื่อเทียบกับปี 2566 และ ในส่วนของสิ้นปี 2568 ไม่มีการเปลี่ยนแปลงเมื่อเทียบกับปี 2567 เนื่องจากในปี 2567 ได้มีการจัดประเภทรายการจากเงินกู้ยืมจากบุคคลอื่นเป็นเงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน ประกอบกับบริษัทย่อยเริ่มประกอบการทำธุรกิจปล่อยสินเชื่อ จึงจัดหาแหล่งเงินทุนในการขยายพอร์ตสินเชื่อมากขึ้น
เงินกู้ยืมจากบุคคลอื่น
ตาราง 23 เงินกู้ยืมจากบุคคลอื่น
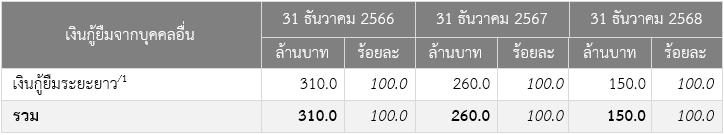
ณ สิ้นปี 2567 เงินกู้ยืมจากบุคคลอื่นลดลง 50.0 ล้านบาท หรือร้อยละ 16.1 เมื่อเทียบกับปี 2566 และ และ ในส่วนของสิ้นปี 2568 ลดลง จำนวน 110.0 ล้านบาท หรือร้อยละ 42.3 เมื่อเทียบกับปี 2567 เนื่องจากในปี 2568 มีการจ่ายชำระคืนเงินกู้ยืมที่ครบกำหนด และในปี 2567 ได้มีการจัดประเภทรายการจากเงินกู้ยืมจากบุคคลที่เกี่ยวข้องกันเป็นเงินกู้ยืมจากบุคคลอื่น ประกอบกับบริษัทย่อยเริ่มประกอบการทำธุรกิจปล่อยสินเชื่อ จึงจัดหาแหล่งเงินทุนในการขยายพอร์ตสินเชื่อมากขึ้น
ส่วนของผู้ถือหุ้น
ณ สิ้นปี 2566 - 2568 บริษัทและบริษัทย่อยมีส่วนของผู้ถือหุ้นจำนวน 1,879.2 ล้านบาท 1,736.8 ล้านบาท และ 1,787.4 ล้านบาท ตามลำดับ โดยมีกำไรสะสมในปี 2566 - 2568 มีจำนวน 571.4 ล้านบาท 429.0 ล้านบาท และ 477.4 ล้านบาท ตามลำดับ
กระแสเงินสด
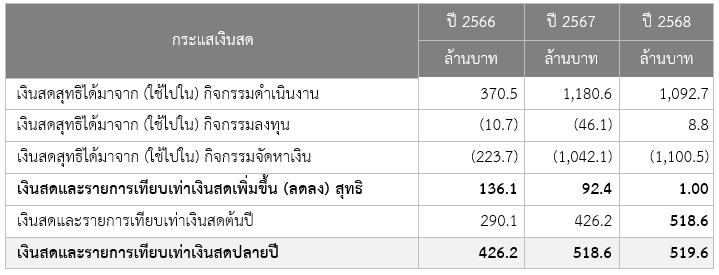
ตาราง 24 กระแสเงินสด
ในปี 2566 - 2568 บริษัทและบริษัทย่อยมีขาดทุนก่อนภาษี จำนวน 98.3 ล้านบาท ขาดทุนก่อนภาษี 176.4 ล้านบาท และ กำไรก่อนภาษี 70.4 ล้านบาท ตามลำดับ
บริษัทและบริษัทย่อยมีเงินสดสุทธิได้มาจากกิจกรรมดำเนินงานในปี 2566 - 2568 จำนวน 370.5 ล้านบาท 1,180.6 ล้านบาท และ 1,092.7 ล้านบาท ตามลำดับ โดยมีกระแสเงินสดที่ใช้ในการขยายตัวของลูกหนี้ตามสัญญาเช่าซื้อของบริษัทและบริษัทย่อยในปี 2566 จำนวนเพิ่มขึ้น 644.8 ล้านบาท แต่อย่างไรก็ตามในปี 2567 - 2568 บริษัทมีนโยบายปล่อยสินเชื่อด้วยความระมัดระวัง เพื่อป้องกันความเสี่ยงด้านคุณภาพลูกหนี้ ทำให้ลูกหนี้ตามสัญญาเช่าซื้อลดลง จำนวน 346.7 ล้านบาท และ 416.6 ล้านบาท ตามลำดับ ประกอบกับการเพิ่มขึ้นของกระแสเงินสดจากทรัพย์สินรอการขายสอดคล้องกับปริมาณรถยึดในแต่ละปี
เงินสดสุทธิใช้ไปในกิจกรรมการลงทุนของบริษัทและบริษัทย่อยในปี 2566 – 2567 จำนวน 10.7 ล้านบาท 46.1 ล้านบาท ล้านบาท ตามลำดับ สาเหตุหลักมาจาก ในปี 2566 -2567 การจ่ายซื้อที่ดิน อาคารและอุปกรณ์และสินทรัพย์ไม่มีตัวตน จำนวน 11.4 ล้านบาท 9.1 ล้านบาท ตามลำดับ ในปี 2567 มีเงินฝากประจำเพิ่มขึ้น จำนวน 60.0 ล้านบาท และงินฝากธนาคารที่ติดภาระค้ำประกันลดลง 23 ล้านบาท และในปี 2568 มีเงินฝากประจำลดลง จำนวน 60.0 ล้านบาท และงินฝากธนาคารที่ติดภาระค้ำประกันเพิ่มขึ้น 20 ล้านบาท และลดลงจากการจ่ายซื้อที่ดิน อาคารและอุปกรณ์และสินทรัพย์ไม่มีตัวตน จำนวน 31.4 ล้านบาท
เงินสดสุทธิได้มาจากกิจกรรมการจัดหาเงินของบริษัทและบริษัทย่อยในปี 2566 - 2568 เงินสดสุทธิใช้ไปในกิจกรรมการจัดหาเงิน จำนวน 223.7 ล้านบาท 1,042.1 ล้านบาท และ 1,100.5 ล้านบาท ตามลำดับ สาเหตุหลักมาจาก ในปี 2567 – 2568 มีการจ่ายชำระคืนหุ้นกู้ที่ครบกำหนด จำนวน 849.0 ล้านบาท 1,083.2 ล้านบาท และ 1,051 ล้านบาท ตามลำดับ
ภาระหนี้สินและการบริหารรายการนอกงบดุล
บริษัทและบริษัทย่อยได้เปิดเผยอยู่ในหมายเหตุประกอบงบการเงินข้อ 34 ภาระผูกพัน ซึ่งปรากฏในงบการเงินรวมของบริษัทสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568
รายการระหว่างกันและรายการที่มีสาระสำคัญ
เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน
เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน เป็นเงินกู้ยืมจากกรรมการ ผู้ถือหุ้น รวมถึงผู้ที่เกี่ยวข้องกับบุคคลดังกล่าว ณ สิ้นปี 2566 - 2568 บริษัทและบริษัทย่อยมียอดคงเหลือของเงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน จำนวน 80.0 ล้านบาท 130.0 ล้านบาท และ 130.0 ล้านบาท ตามลำดับ โดยแบ่งเป็นเงินกู้ยืมระยะสั้นและระยะยาว
ณ สิ้นปี 2567 เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกันเพิ่มขึ้น 50.0 ล้านบาท หรือร้อยละ 62.5 เมื่อเทียบกับปี 2566 และ ในส่วนของสิ้นปี 2568 ไม่มีการเปลี่ยนแปลงเมื่อเทียบกับปี 2567 เนื่องจากในปี 2567 ได้มีการจัดประเภทรายการจากเงินกู้ยืมจากบุคคลอื่นเป็นเงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน ประกอบกับบริษัทย่อยเริ่มประกอบการทำธุรกิจปล่อยสินเชื่อ จึงจัดหาแหล่งเงินทุนในการขยายพอร์ตสินเชื่อมากขึ้น
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
มี
บริษัทสามารถดำรงอัตราส่วนทางการเงินตามที่รายงานได้หรือไม่
มี
คำอธิบาย
ตามข้อกำหนดสิทธิของหุ้นกู้ดังกล่าว ผู้ออกหุ้นกู้จะดำรงไว้ซึ่งอัตราส่วนของ “หนี้สินรวม” ต่อ “ส่วนของผู้ถือหุ้น” ณ วันสิ้นปีบัญชีของงบการเงินรวม ตลอดอายุของหุ้นกู้ตามงบการเงินรวมของผู้ออกหุ้นกู้เป็นอัตราส่วนไม่เกิน 3 : 1 (สามต่อหนึ่ง)
อัตราส่วนทางการเงินตามที่ระบุไว้ในข้อกำหนดสิทธิ = 0.61 : 1 เท่า (เป็นไปตามที่ระบุไว้ในข้อกำหนดสิทธิ)
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ภาพรวมการดำเนินธุรกิจ เศรษฐกิจและภาวะอุตสาหกรรมที่มีผลต่อการดำเนินงาน
ปี 2568 บริษัทมีนโยบายในการรักษาสภาพคล่อง เน้นการคัดกรองคุณภาพหนี้ใหม่ รักษาคุณภาพพอร์ตสินเชื่อรวมถึงการบริหารจัดการต้นทุนอย่างมีประสิทธิภาพ โดยบริษัทมีรายได้รวมลดลง ร้อยละ 21.10 (YoY) ส่วนด้านค่าใช้จ่ายรวมปรับตัวลดลงร้อยละ 45.41 (YoY) จากการลดลงค่าใช้จ่ายในการขายและบริหารและผลขาดทุนด้านเครดิต ซึ่งเป็นไปตามแนวทางการบริหารจัดการคุณภาพสินทรัพย์เชิงรุก และต้นทุนทางการเงินที่ลดลงจากเงินกู้และหุ้นกู้ที่ครบกำหนด ส่งผลให้บริษัทมีกำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นของบริษัทจำนวน 46.22 ล้านบาท เพิ่มขึ้นร้อยละ 130.18 (YoY) เมื่อเทียบกับงวดเดียวกันของปีก่อน
ในปี 2568 บริษัทมีพอร์ตสินเชื่อคงค้างรวมอยู่ที่ 2,558.11 ล้านบาท เติบโตลดลงร้อยละ 26.01 (YoY) เป็นไปตามนโยบายการอนุมัติสินเชื่อที่เข้มงวด บริษัทยังคงให้ความสำคัญกับคุณภาพสินเชื่อ โดยมีอัตราส่วนสินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อ (NPL ratio) อยู่ที่ร้อยละ 4.35 อยู่ในกรอบเป้าหมายควบคุมไม่เกินร้อยละ 5 และปรับตัวลดลงจากปีก่อนหน้าซึ่งอยู่ที่ร้อยละ 4.94 จากการชะลอตัวของปริมาณการปล่อยสินเชื่อ อย่างไรก็ตามการปรับตัวขึ้นนี้เป็นไปในอัตราที่ช้าลง ซึ่งเป็นผลจากนโยบายการปล่อยสินเชื่ออย่างระมัดระวังและการบริหารความเสี่ยงเชิงรุกของบริษัท ทั้งนี้อัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพ (NPL coverage ratio) ยังคงอยู่ในระดับแข็งแกร่งที่ร้อยละ 157.53
ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นปี 2568 ปรับตัวลดลงร้อยละ 112.90 (YoY) สอดคล้องกับพอร์ตสินเชื่อที่หดตัว จากการควบคุมคุณภาพหนี้และการเข้มงวดในการคัดกรองคุณภาพของลูกหนี้ใหม่ ทั้งนี้บริษัทยังคงให้ความสำคัญกับการดำเนินธุรกิจอย่างมีประสิทธิภาพภายใต้กรอบบริหารความเสี่ยงที่รัดกุม
ปัจจัยที่อาจมีผลต่อการดำเนินงานหรือการเติบโตในอนาคต
แม้เศรษฐกิจโลกในปี 2026 จะยังไม่เข้าสู่ “ภาวะถดถอย” แต่การเติบโตที่เกิดขึ้นกลับแฝงด้วย “ความเปราะบาง” ในหลายมิติ เศรษฐกิจไทยในปี 2569 ยังมีโอกาสเติบโตแต่เป็นการเติบโตที่มาพร้อมกับ “ความเปราะบาง” ในหลายด้านจากอุปสงค์ต่างประเทศและในประเทศที่ชะลอลง ศูนย์วิจัยหลายแห่งได้ประมาณการเศรษฐกิจไทยขยายตัวร้อยละ 1.5-1.8 จากแรงขับเคลื่อนหลักจากการกระตุ้นเศรษฐกิจภายในประเทศ ส่งเสริมภาคการท่องเที่ยว ส่วนการส่งออกสินค้าของไทยในปีนี้คาดว่าจะหดตัวส่งผลทำให้แรงขับเคลื่อนที่สำคัญของเศรษฐกิจไทยลดลง การลงทุนภาครัฐ ภาคเอกชนคาดขยายตัวชะลอล ทั้งนี้ ความชัดเจนทางการเมืองจะช่วยขับเคลื่อนประเทศไทยให้ผ่านวิกฤตไปได้ ส่วนภาคการเงินยังคงต้องเผชิญกับความท้าทาย เช่น ความเปราะบางของภาคครัวเรือน และหนี้ครัวเรือนที่ยังอยู่ระดับสูง ความเข้มงวดในการปล่อยสินเชื่อของสถาบันการเงินและแนวโน้มสินเชื่อหดตัวต่อเนื่อง เหตุการณ์ดังกล่าวเป็นเหตุการณ์ที่อาจเกิดขึ้นในอนาคตและอาจจะส่งผลกระทบต่อผลการดำเนินงานของบริษัท
พัฒนาการด้านความยั่งยืน
ปัจจุบันประเด็นด้านความยั่งยืนได้กลายเป็นทั้งโอกาสและความเสี่ยงทางธุรกิจที่มีความสำคัญ การดำเนินธุรกิจภายใต้หลักธรรมาภิบาล คำนึงถึงความรับผิดชอบต่อสิ่งแวดล้อมและสังคม ตลอดจนการเปิดเผยข้อมูลที่มีมาตรฐานและน่าเชื่อถือ จะช่วยให้ภาคธุรกิจสามารถเติบโตได้อย่างยั่งยืน
บริษัทได้กำหนดเป้าหมายเพื่อการพัฒนาอย่างยั่งยืนให้สอดคล้องกับเป้าหมายการพัฒนาอย่างยั่งยืนขององค์การสหประชาชาติ (UN Sustainable Development Goals - SDGs) โดยยึดหลักการกำกับกิจการที่ดี โดยให้ความสำคัญกับผู้มีส่วนได้ส่วนเสียทุกฝ่าย และคำนึงถึงบริบทที่มีการเปลี่ยนแปลงทั้งในด้านเศรษฐกิจ สังคม และสิ่งแวดล้อมที่ส่งผลต่อบริษัท รวมถึงเป้าหมายการพัฒนาซึ่งถือเป็นพื้นฐานในการกำหนดวิธีการดำเนินธุรกิจและเพิ่มศักยภาพในการดำเนินงานของบริษัท กลยุทธ์ด้านความยั่งยืนของบริษัท คือ การบริหารความเสี่ยงในทุกมิติ เช่น การตระหนักถึงและให้ความสำคัญต่อการลดผลกระทบต่อสิ่งแวดล้อมที่เกิดจากการดำเนินธุรกิจและบริการ การใช้ทรัพยากรอย่างมีประสิทธิภาพ