

การบริหารความเสี่ยง · 2025
หัวข้อในหมวดนี้2 หัวข้อ
นโยบายและแผนการบริหารความเสี่ยง
รายละเอียดนโยบายและแผน
การบริหารจัดการความเสี่ยง
บริษัทยังคงมีความมุ่งมั่นในการมุ่งเน้นสร้างการตระหนักรู้ และสร้างวัฒธรรมของการบริหารความเสี่ยงให้กับองค์กรเพื่อประโยชน์ต่อการเพิ่มมูลค่า และสร้างผลตอบแทนอย่างยั่งยืนต่อผู้มีส่วนได้เสียทุกฝ่ายภายใต้ความสมดุลระหว่างความเสี่ยง ต้นทุน และผลตอบแทน โดยบริษัทได้กำหนดนโยบาย หลักเกณฑ์ กระบวนการ แนวปฏิบัติที่เหมาะสม และกรอบการบริหารความสี่ยงที่ยอมรับได้ให้ครอบคลุมความเสี่ยงในแต่ละด้านให้มากที่สุด ครอบคลุมประเด็นความเสี่ยงที่บริษัทต้องเผชิญทั้งที่เกิดจากความเสี่ยงภายในและภายนอก ตัวอย่างการบริหารจัดการความเสี่ยงที่มีนัยสำคัญ ได้แก่ ความเสี่ยงด้านเครดิต (Credit Risk) ความเสี่ยงด้านตลาด (Market Risk) ความเสี่ยงด้านสภาพคล่อง (Liquidity Risk) ความเสี่ยงด้านเทคโนโลยีสารสนเทศ (IT Risk) ความเสี่ยงด้านกลยุทธ์ (Strategy Risk) ความเสี่ยงด้านชื่อเสียง (Reputation Risk) ความเสี่ยงด้านกฎหมายและการกำกับการปฏิบัติตามเกณฑ์ (Legal and Compliance Risk) ความเสี่ยงด้านปฏิบัติการ (Operational Risk) และความเสี่ยงที่เกิดใหม่ (Emerging Risk) ที่จะสามารถเกิดขึ้นใหม่ได้หรือวิวัฒนาการขึ้นได้ตามสถานการณ์และสภาพแวดล้อมที่เปลี่ยนแปลงไป เป็นต้น ทั้งนี้ บริษัทมีแนวทางในการเพิ่มความสำคัญตามกระบวนการบริหารความเสี่ยงที่เป็นไปตามมาตรฐานสากล ประกอบไปด้วยขั้นตอน เริ่มตั้งแต่การระบุความเสี่ยง การวัดและประเมินระดับความเสี่ยง การติดตามความเสี่ยงและควบคุมความเสี่ยงอย่างสม่ำเสมอต่อเนื่อง เพื่อให้มั่นใจว่าความเสี่ยงอยู่ในระดับที่ยอมรับได้ภายใต้ข้อจำกัดต่าง ๆ ที่บริษัทมีและสามารดำเนินการธุรกิจได้อย่างเหมาะสม โดยมีคณะกรรมการบริหารความเสี่ยง และคณะกรรมการและคณะทำงานชุดย่อย ร่วมกับฝ่ายบริหารทำหน้าที่กำกับ ทบทวน และข้อเสนอแนะด้านนโยบายและกรอบการกำกับดูแลบริหารความเสี่ยง (Risk Governance Framework) ที่ดี รวมถึง ติดตามภาพรวมการบริหารความเสี่ยงเพื่อนำเสนอต่อคณะกรรมการบริษัท โดยมีฝ่ายบริหารความเสี่ยงและกำกับดูแลกิจการทำหน้าที่ปฏิบัติงานในการกำกับและสนับสนุนการบริหารความเสี่ยงของบริษัทและบริษัทย่อยในกลุ่มธุรกิจบริษัท ซึ่งเป็นหน่วยงานที่มีความเป็นอิสระจากหน่วยงานธุรกิจหรือกิจกรรมทางธุรกิจที่มีความเกี่ยวข้องกับความเสี่ยง
โครงสร้างการบริหารจัดการความเสี่ยง
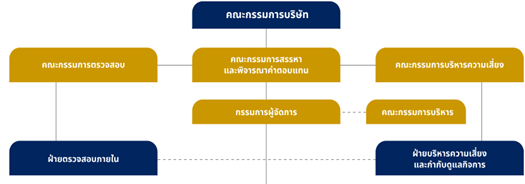
คณะกรรมการบริษัทมอบหมายให้คณะกรรมการบริหารความเสี่ยง คณะกรรมการตรจสอบ คณะกรรมการสรรหาและพิจารณาค่าตอบแทน และฝ่ายบริหาร รวมถึง ฝ่ายบริหารความเสี่ยงและกำกับดูแลกิจการร่วมกับหน่วยงานผู้ปฏิบัติงานที่เกี่ยวข้องในกระบวนการทำหน้าที่ติดตามและบริหารจัดการประเด็นความเสี่ยงด้านต่าง ๆ ให้อยู่ในระดับที่เหมาะสม สอดคล้องกับกฎหมาย กฎเกณฑ์ที่กำหนด ทันสมัย และทันต่อการเปลี่ยนแปลงของสถานการณ์ต่าง ๆ ที่เกิดขึ้นอย่างเหมาะสม
โดยบริษัทได้นำหลักการกำกับดูแลกิจการที่ดีสำหรับบริษัทจดทะเบียนของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และหลักการกำกับดูแลกิจการบริษัทจดทะเบียนไทยโดยสมาคมส่งเสริมสถาบันกรรมการบริษัทไทย มาใช้ในการกำหนดหลักการกำกับดูแลกิจการและแนวปฏิบัติที่เกี่ยวข้องของบริษัท
โดยมีหลักการกำหนดโครงสร้างการบริหารงานเพื่อให้มีความโปร่งใส มีการถ่วงดุล และตรวจสอบได้ โดยจัดให้มีการกำกับดูแลตามแนวปฏิบัติสากลด้วยหลักการ Three Lines of Defense ซึ่งประกอบไปด้วย หน่วยงานธุรกิจ หน่วยงานกำกับดูแล และหน่วยงานตรวจสอบภายใน ซึ่งเป็นอิสระจากฝ่ายจัดการเป็นผู้ทำหน้าที่ในการกำกับดูแลกิจการของบริษัทให้เป็นไปตามกฎหมายและกฎระเบียบที่เกี่ยวข้อง และทั้ง 3 หน่วยงานดังกล่าวต้องทำงานประสานกันผ่านกระบวนการทำงานที่กำหนดไว้ในแต่ละระดับ ดังนี้
แนวป้องกันชั้นที่หนึ่ง : หน่วยงานธุรกิจคือผู้ที่มีความรับผิดชอบต่อการบริหารความเสี่ยงด้านปฏิบัติการประจำวันเพื่อให้มั่นใจว่ามีการพิจารณาและการควบคุมความเสี่ยงอย่างมีประสิทธิภาพ โดยครอบคลุมถึงการดำเนินธุรกิจให้เป็นไปตามกฎหมายและข้อกำหนดของบริษัท
แนวป้องกันชั้นที่สอง : หน่วยงานกำกับดูแล ซึ่งได้แก่ หน่วยงานบริหารความเสี่ยงมีหน้าที่ในการกำกับดูแล ติดตามและควบคุมกระบวนการในการบริหารความเสี่ยง และหน่วยงานกำกับดูแลกิจการที่ทำหน้าที่ให้การกำกับดูแลการดำเนินงานของบริษัทเป็นไปตามกฎหมายที่เกี่ยวข้อง
แนวป้องกันชั้นที่สาม : หน่วยงานตรวจสอบภายในทำหน้าที่ในการประเมินความเพียงพอและเหมาะสมของระบบการควบคุมภายในของกระบวนการปฏิบัติงานและระบบงานต่าง ๆ ของบริษัทเพื่อสนับสนุนให้มีระบบการกำกับดูแลกิจการ ระบบการบริหารความเสี่ยงและระบบการควบคุมภายในที่ดี และมีประสิทธิผลสามารถบรรลุวัตถุประสงค์และเป้าหมายของบริษัท
หลักการในการบริหารความเสี่ยง
หลักการในการบริหารความเสี่ยงของบริษัทและบริษัทย่อยในกลุ่มธุรกิจบริษัท มีแนวทางหลักการที่สำคัญ ดังนี้
หน่วยงานเจ้าของความเสี่ยง (Risk Owner) มีความรับผิดชอบหลักในการบริหารความเสี่ยงที่เกิดขึ้นภายในหรือเกิดจากกิจกรรมของหน่วยงานตนเอง
การควบคุมความเสี่ยงการดำเนินการโดยความร่วมมือของหน่วยงานเจ้าของความเสี่ยงและหน่วยงานที่มีความอิสระจากหน่วยงานธุรกิจ
การควบคุมความเสี่ยงให้อยู่ในระดับความเสี่ยงที่สามารถยอมรับได้ แยกเป็นแนวทางย่อยตามระดับ ประกอบด้วย
แนวทางหลักการย่อยระดับที่ 1 : ระดับที่กำหนดโดยหน่วยงานเจ้าของความเสี่ยงเองหรือหน่วยงานที่เป็นเจ้าของกระบวนการปฏิบัติงานหรือเป็นหน่วยงานผู้ปฏิบัติงาน ที่เป็นเจ้าของความเสี่ยง (Risk Owner) ที่มีหน้าที่ต้องกำกับ ดูแล ควบคุมความเสี่ยงภายในของหน่วยงานตนเองให้มีการกำกับดูแลภายในที่ดีอยู่ในระดับที่ยอมรับได้อย่างเหมาะสม
แนวทางหลักการย่อยระดับที่ 2 : หน่วยงานบริหารความเสี่ยงและกำกับดูแลกิจการ ทำหน้าที่กำกับ ดูแล ตรวจสอบ ให้การสนับสนุนและให้คำปรึกษา ข้อแนะนำ รวมทั้ง จัดทำเครื่องมือและกระบวนการรองรับเพื่อใช้ในการบริหารความเสี่ยงและกำกับดูแลกิจการให้มีประสิทธิภาพร่วมกับหน่วยงานอื่นที่เกี่ยวข้อง เช่น หน่วยงานด้านไอที หน่วยงานด้านกฎหมาย เป็นต้น เพื่อให้ความเสี่ยงอยู่ในระดับที่ยอมรับได้เหมาะสม และมีการกำกับดูแล ตรวจสอบ สอบทาน ให้การดำเนินการของบริษัทในกลุ่มธุรกิจบริษัทเป็นไปตามนโยบายบริหารความเสี่ยงและกฎเกณฑ์กำกับจากหน่วยงานกำกับทางการ โดยหน่วยงานบริหารความเสี่ยงและกำกับดูแลกิจการเป็นหน่วยงานที่มีความอิสระแยกออกจากกันชัดเจนกับหน่วยงานเจ้าของความเสี่ยง
แนวทางหลักการย่อยระดับที่ 3 : หน่วยงานตรวจสอบภายใน ทำหน้าที่ตรวจสอบแนวทางการบริหารความเสี่ยงและการตรวจสอบภายใน
จากแนวทางหลักการข้างต้น แสดงให้เห็นว่า นอกจากหน่วยงานบริหารความเสี่ยงและกำกับดูแลกิจการจะมีความสำคัญแล้ว หน่วยธุรกิจที่เกี่ยวข้องในกระบวนการปฏิบัติยิ่งมีความสำคัญต่อการบริหารความเสี่ยงด้วย และนอกจากนั้นแล้ว ไม่เพียงแค่ระดับผู้บริหารที่จะต้องให้ความสำคัญ แต่จะต้องเป็นระดับพนักงานทุกคนของหน่วยธุรกิจที่เป็นเจ้าของกระบวนการ และเป็นผู้ปฏิบัติงานจริงซึ่งเป็นจุดที่ก่อเกิดความเสี่ยงขึ้น ดังนั้น ผู้ปฏิบัติทุกคนจึงจำเป็นต้องปฏิบัติตามแนวทางนโยบายบริหารความเสี่ยงอย่างเคร่งครัด
การจัดทำรายงานความเสี่ยง
การจัดทำรายงานความเสี่ยงเพื่อนำเสนอต่อคณะกรรมการบริษัท คณะกรรมการตรวจสอบ คณะกรรมการบริหารความเสี่ยง คณะกรรมการย่อย และคณะทำงานที่เกี่ยวข้อง ดังนี้
รายงานภาพรวมความเสี่ยงของบริษัทและบริษัทย่อยในกลุ่มธุรกิจบริษัท เป็นประจำทุกเดือน และทุกไตรมาส อย่างต่อเนื่อง
รายงานข้อสังเกต สัญญาณเตือนล่วงหน้า วิเคราะห์ผลกระทบที่อาจจะเกิดผลกระทบจากการเปลี่ยนแปลงด้านข้อกำหนด หรือข้อบังคับทางการ การเปลี่ยนแปลงทางด้านเทคโนโลยี และความเสี่ยงที่เกิดขึ้นใหม่ เป็นประจำต่อเนื่องและทันต่อสถานการณ์เมื่อมีการเปลี่ยนแปลงอย่างมีนัยสำคัญ รวมทั้ง เสนอข้อเสนอแนะ แนวทางปรับตัว แนวทางบรรเทาผลกระทบหรือแนวทางตั้งรับที่เหมาะสม
การประเมินความเสี่ยง นอกเหนือจากการประเมินความเสี่ยงที่สำคัญในด้านต่าง ๆ ที่ส่งผลกระทบต่อการดำเนินการทางธุรกิจทั้งโดยตรงและโดยอ้อมตามที่ระบุก่อนหน้าข้างต้นแล้ว บริษัทมีแนวทางเพิ่มเติมในการบริหารจัดการความเสี่ยงให้อยู่ในระดับที่เหมาะสม ตั้งแต่ขั้นตอนการออกผลิตภัณฑ์ใหม่หรือเมื่อมีการปรับปรุง พัฒนา เปลี่ยนแปลงกระบวนการปฏิบัติงานหรือระบบงานใหม่ที่มีความสำคัญ หน่วยงานที่เกี่ยวข้องทั้งหมดจะต้องมีการวิเคราะห์ความเสี่ยงให้ครอบคลุมพร้อมกับประเมินระดับความเสี่ยงและแนวทางปรับลดความเสี่ยงให้อยู่ในระดับที่ยอมรับได้ ก่อนเริ่มดำเนินการทุกครั้ง พร้อมกับติดตามผลและประเมินผลหลังจากเริ่มดำเนินการเพื่อทบทวนให้มีความเสี่ยงอยู่ในระดับที่มีความเหมาะสมและทันต่อสถานการณ์การเปลี่ยนแปลงทางธุรกิจ
บริษัทได้จัดให้มีการทำนโยบาย ขั้นตอนการปฏิบัติงานตามกระบวนการ และพัฒนาการจัดทำคู่มือการปฏิบัติงานแยกตามกระบวนการให้ครอบคลุมทุกฝ่ายงาน รวมถึง ระบบการควบคุมติดตาม และรายงานระดับความเสี่ยงด้านต่าง ๆ ตลอดจนการแบ่งแยกหน้าที่ความรับผิดชอบ และกำหนดความเสี่ยงให้สอดคล้องกับหลักการควบคุมภายในที่ดี อีกทั้ง ยังให้ความสำคัญกับการเปิดเผยข้อมูลการบริหารความเสี่ยงให้มีความถูกต้องและครบถ้วนอย่างสม่ำเสมอ โดยบริษัทได้กำหนดความเสี่ยงที่เน้นความสำคัญเป็น 3 ข้อหลักบนการกำกับที่ดี ดังนี้
การบริหารความเสี่ยงด้านเครดิต
ลูกหนี้สินเชื่อของบริษัทโดยส่วนใหญ่เป็นกลุ่มลูกหนี้ที่ไม่สามารถเข้าถึงบริการสินเชื่อของธนาคารพาณิชย์ ดังนั้น สินเชื่อที่ให้กับลูกหนี้ของบริษัทอาจมีความเสี่ยงสูงในการเกิดหนี้เสียหรือการผิดนัดชำระหนี้เมื่อเปรียบเทียบกับการให้สินเชื่อแก่ผู้กู้ที่มีประวัติทางเครดิตดี รวมถึง ผลกระทบจากภาวะเศรษฐกิจที่เปลี่ยนแปลง การเปลี่ยนแปลงกฎหมาย นโยบาย และ/หรือระเบียบหลักเกณฑ์ของหน่วยงานกำกับ
ตั้งแต่ช่วงปี 2565 เป็นต้นมาจนถึงปัจจุบัน บริษัทยังคงจำเป็นต้องให้ความใส่ใจเป็นพิเศษเพิ่มมากขึ้นในส่วนของความเสี่ยงด้านเครดิต โดยภาพรวมอยู่ในระดับที่ต้องเฝ้าระวังผลสืบเนื่องจากผลกระทบด้านสภาวะเศรษฐกิจที่ซบเซาต่อเนื่อง และปัจจัยด้านอื่น ๆ เช่น ภาวะความขัดแย้งระหว่างประเทศ ปัญหาด้านสงครามและความไม่แน่นอนระหว่างประเทศ อัตราเงินเฟ้อที่เพิ่มขึ้น การเพิ่มขึ้นของราคาน้ำมันและราคาสินค้า ปัญหาด้านสภาพภูมิอากาศและสิ่งแวดล้อม ล้วนส่งผลให้ภาระค่าใช้จ่ายในการดำรงชีพและต้นทุนทางธุรกิจเพิ่มขึ้นทำให้อัตราการผิดนัดชำระหนี้อยู่ในทิศทางที่เริ่มเพิ่มมากขึ้น ดังนั้น เพื่อการควบคุมความสี่ยงด้านเครดิตของบริษัทให้อยู่ระดับที่เหมาะสมจึงจำเป็นต้องมีการปรับแนวนโยบายและกระบวนการในการอนุมัติสินเชื่อ ตลอดจนการติดตามหนี้ให้สอดคล้องกับสถานการณ์และแนวโน้มที่จะเกิดขึ้นในอนาคต
1.1 การพัฒนาระบบ และแนวทางการอนุมัติสินเชื่ออย่างมีประสิทธิภาพ
บริษัทมีการทบทวนนโยบาย หลักเกณฑ์ และทบทวนด้านเอกสารประกอบการพิจารณาสินเชื่อ กระบวนการอนุมัติสินเชื่อให้มีประสิทธิภาพมากขึ้นอย่างต่อเนื่องเพื่อให้ทันต่อสถานการณ์ที่เปลี่ยนแปลง และสะท้อนความสามารถในการชำระหนี้คืนของลูกหนี้ได้อย่างแม่นยำให้มากที่สุด และมีแนวทางในการพัฒนาระบบที่เกี่ยวข้องกับการพิจารณาสินเชื่อเพื่อใช้ในการบริหารจัดการข้อมูลทั้งในขั้นตอนการยื่นขอพิจารณาสินเชื่อ กระบวนการตรวจสอบข้อมูลทั้งจากภายในและหน่วยงานภายนอก มีการนำวิธีการทางสถิติมาช่วยในการพิจารณาสินเชื่อ รวมไปจนถึง ขั้นตอนหลังจากพิจารณาอนุมัติสินเชื่อแล้วเพื่อให้มีการบริหารแนวทางจัดการได้อย่างเหมาะสม การใช้ข้อมูลเครดิตจากหน่วยงานบริษัทข้อมูลเครดิตแห่งชาติ จำกัด (NCB) มาใช้เป็นข้อมูลส่วนหนึ่งในการประเมินความน่าเชื่อถือทางเครดิต หรือด้านความสามารถในการชำระหนี้ของลูกหนี้ทุกรายร่วมกับปัจจัยการพิจารณาอื่น ๆ หรือตรวจสอบข้อมูลที่ได้รับจากแหล่งข้อมูลต่าง ๆ ที่น่าเชื่อถือเพื่อให้การพิจารณาอนุมัติสินเชื่อมีประสิทธิภาพและเป็นไปตามนโยบายการให้สินเชื่อของบริษัททั้งในระดับสาขา และสำนักงานใหญ่
1.2 แนวทางการติดตามทวงถามหนี้หรือการจำหน่ายทรัพย์สินเพื่อการรับชำระหนี้
แม้ว่าการค้างชำระหนี้หรือการไม่สามารถชำระหนี้ค่างวดคืนได้ตามกำหนดของลูกหนี้อาจจะเกิดได้ตามปัจจัยที่กล่าวมานั้น และเป็นสิ่งที่เกิดขึ้นได้ในการดำเนินธุรกิจตามปกติของบริษัทและบริษัทย่อยในกลุ่มธุรกิจบริษัท แต่บริษัทก็มีความมุ่งเน้นในการบริหารจัดการคุณภาพหนี้ให้มีประสิทธิภาพ ไม่ว่าจะเป็นการให้ความช่วยเหลือลูกหนี้ที่มีปัญหา การจัดให้มีมาตรการแจ้งเตือนหรือมาตรการติดตามสอบถาม การทวงถามหนี้ให้เหมาะสมกับระดับความเสี่ยงและสถานการณ์ปัญหาที่เกิดขึ้นไม่ว่าจะเป็นช่องทางการติดต่อลูกหนี้ทางโทรศัพท์ การส่งข้อความแจ้งเตือนทางโทรศัพท์ ช่องทางการส่งจดหมายในการติดตามทวงถามหนี้ที่ค้างชำระเป็นเวลานานหรือแม้แต่การลงพื้นที่หาลูกหนี้ทั้งกรณีที่เป็นเจ้าหน้าที่ภายในของบริษัทเอง และผ่านตัวแทนติดตามหนี้ที่เป็นบุคคลภายนอกเพื่อเข้าพบลูกหนี้เพื่อติดต่อสอบถาม รับทราบปัญหา และประเมินผลกระทบ เพื่อให้ความช่วยเหลือลูกหนี้ที่มีปัญหาให้ได้มากที่สุดเพื่อเป็นการช่วยเหลือและบรรเทาผลกระทบที่เกิดกับลูกหนี้ ตลอดไปจนถึงการดำเนินการผ่านกระบวนการทางกฎหมายหรือการดำเนินการตามข้อกำหนดในสัญญาเช่าซื้อ เช่น การติดตามเรียกคืนหลักประกันที่เป็นตัวรถบรรทุกหรือส่วนหางพ่วงหรือทรัพย์สินอื่นตามสัญญาเช่าซื้อคืนเพื่อการรับชำระหนี้โดยจะดำเนินการจำหน่ายทรัพย์สินดังกล่าวผ่านวิธีการต่าง ๆ รวมไปถึงการขายทอดตลาดทั้งโดยบุคคลภายนอก และดำเนินการขายโดยบริษัทเองโดยตรงเพื่อนำมาหักกลบชำระหนี้คงค้างส่วนที่คงเหลือในปัจจุบัน หากมียอดเงินส่วนเกินหลังจากหักชำระหนี้คงค้างจะมีการคืนเงินส่วนเกินดังกล่าวให้กับลูกหนี้ ทั้งนี้ บริษัทได้ให้ความสำคัญ และเน้นย้ำในเรื่องการดำเนินการทวงถามหนี้ที่ต้องมีความเป็นธรรมกับลูกหนี้ภายใต้กฎหมาย ข้อบังคับ และกฎระเบียบต่าง ๆ ทั้งในส่วนของนโยบายภายในบริษัทและหน่วยงานภาครัฐหรือหน่วยงานทางการ
2. การบริหารความเสี่ยงด้านปฏิบัติการ
บริษัทมุ่งเน้นในการสร้างความตระหนักรู้ให้ความสำคัญกับการบริหารความเสี่ยงด้านปฏิบัติการในกระบวนการปฏิบัติงานประจำวัน และการบริหารจัดการความเสี่ยงภายใต้สถานการณ์ภาวะวิกฤตเพื่อเป็นการเตรียมแผนพร้อมรับมือกับวิกฤตในทุก ๆ ด้าน เพื่อให้มีการรองรับและจัดสรรทรัพยากรให้เพียงพอในการสนับสนุนกิจกรรมงานที่สำคัญทั้งในด้านสถานที่ปฏิบัติงาน ด้านทรัพยากรบุคคล และด้านการดูแลสวัสดิด้านการทำงานทั้งด้านสุขภาพกาย และสุขภาพจิตใจ เพื่อเป็นการลดสภาวะความเครียดสะสมจากการทำงานและการมีสุขภาพที่ดีของบุคคลากรเป็นสำคัญ นอกจากนี้ บริษัทยังมีแนวทางในการส่งเสริมให้ความรู้เพื่อการพัฒนาทักษะด้านการทำงานในรูปแบบต่าง ๆ ไม่ว่าจะเป็นช่องทางการเข้ารับการฝึกอบรมจากหน่วยงานที่น่าเชื่อถือจากภายนอกหรือการจัดกิจกรรมการแลกเปลี่ยนองค์ความรู้ภายในระหว่างกันเพื่อมุ่งเน้นการสื่อสารระหว่างกัน และเพื่อให้เกิดการทำงานตามกระบวนการปฏิบัติงานได้อย่างมีประสิทธิภาพ และประสิทธิผลให้กับผู้มีส่วนได้เสียทุกฝ่าย และมุ่งหวังให้บุคคลากรมีนิสัยในการพัฒนาตนเอง มีนิสัยเรียนรู้อย่างต่อเนื่องและแบ่งปันองค์ความรู้ระหว่างกัน
2.1 แนวทางบริหารจัดการความเสี่ยงด้านปฏิบัติการ
บริษัทมีการจัดทำแนวทางนโยบาย และแนวปฏิบัติด้านการบริหารความเสี่ยงด้านปฏิบัติการ และทบทวนเป็นประจำอย่างต่อเนื่อง โดยครอบคลุมตลอดทั้งกระบวนการทำงานเพื่อมุ่งหวังให้เกิดการตระหนักรู้ด้านการบริหารจัดการความเสี่ยง และควบคุม หรือปรับลดความเสี่ยงได้อย่างเหมาะสม ตั้งแต่การป้องกันไม่ให้เกิดความเสี่ยงไปจนถึงประเมินความเสี่ยงทั้งจากปัจจัยภายนอกและปัจจัยภายในบริษัท รวมถึง แผนรองรับเมื่อมีความเสี่ยงเกิดขึ้น โดยมีสาระสำคัญรายละเอียด ดังนี้
1. บริษัทมีแนวทางการจัดทำ และทบทวนการประเมินความเสี่ยงและควบคุมความเสี่ยงด้วยตนเอง (Risk and Control Self-Assessment: RCSA) อย่างน้อยปีละ 1 ครั้ง ประกอบด้วยการระบุความเสี่ยง การประเมินความเสี่ยง การติดตามและควบคุมความเสี่ยง และการรายงานความเสี่ยง โดยทุกฝ่ายงานจะต้องทำการประเมินความเสี่ยง ประเมินวิธีควบคุมความเสี่ยงด้วยตนเองพร้อมประสิทธิภาพของเครื่องมือที่ใช้ในการควบคุมความเสี่ยง กำหนดระดับความเสี่ยงด้านปฏิบัติการสูงสุดที่สามารถยอมรับได้หรือระดับความเสียหายที่ยอมรับได้หากเกิดความเสี่ยงด้านปฏิบัติการขึ้น ซึ่งทุกฝ่ายงานจะทำการตรวจสอบตัวชี้วัดดังกล่าวเพื่อเปรียบเทียบกับระดับความเสียหายที่ยอมรับได้ และรายงานต่อผู้บริหารฝ่ายงาน และคณะผู้บริหารระดับสูงเป็นประจำต่อเนื่อง อย่างน้อยเป็นประจำทุกเดือน
2. บริษัทมีการบริหารความเสี่ยงและความเสียหายที่เกิดจากการปฏิบัติงานผ่านเครื่องมือบริหารความเสี่ยงด้านปฏิบัติการในการรายเหตุการณ์ความผิดพลาดหรือความเสียหายที่เกิดจากกระบวนการปฏิบัติงาน (Loss Dataเพื่อประเมินผลกระทบ และควบคุมความเสียหายหรือผลกระทบที่เกิดขึ้นแล้วให้ลดน้อยที่สุด เพื่อกำหนดระบุสาเหตุที่แท้จริงของเหตุการณ์ การกำหนดมาตรการควบคุมความเสียหายและแนวทางในการบรรเทาความเสียหายท และการกำหนดแนวทางป้องกันหรือปรับลดความเสียหายได้ตรงจุดที่เป็นสาเหตุแท้จริงและมีประสิทธิภาพ ไม่ว่าจะเป็นในส่วนของผลกระทบที่อาจเกิดขึ้นกับลูกหนี้ ทรัพย์สินที่จับต้องได้ ภาพลักษณ์ด้านชื่อเสียง หรือแม้แต่ด้านข้อมูลส่วนบุคคลของลูกหนี้ และด้านกฎหมายหลักเกณฑ์ และข้อบังคับที่เกี่ยวข้อง โดยมีการกำหนดแนวทางการสื่อสาร เน้นย้ำ เพื่อย้ำเตือน และกระบวนการติดตามการรายงานเหตุการณ์ความเสียหายอย่างต่อเนื่องเป็นประจำทุกเดือน
3. บริษัทมีแนวทางการทดสอบแผนรองรับการดำเนินธุรกิจอย่างต่อเนื่อง (Business Continuity Plan Testing) และทบทวนต่อเนื่องอย่างน้อยปีละ 1 ครั้ง บริษัทมีการปรับปรุงพิจารณาสถานการณ์ที่อาจจะเกิดขึ้นได้ครอบคลุมในทุกสถานการณ์ที่อาจจะเกิดขึ้นได้ตามกระบวนการที่มีความสำคัญมากที่สุดเป็นลำดับแรกก่อน และพิจารณาทบทวนรายชื่อ และหมายเลขโทรศัพท์ของพนักงานในแต่ละฝ่ายเป็นประจำทุกปี หรือเมื่อมีการเปลี่ยนแปลงสำคัญที่มีผลกระทบกับโครงสร้างอัตรากำลังของฝ่ายงาน นอกจากนี้ บริษัทยังมีการทดสอบการแจ้งเตือนทางโทรศัพท์ (Call Tree Testing) อย่างน้อยปีละ 1 ครั้ง และมีช่องทางในการติดต่อระหว่างกันผ่านช่องทางกลุ่มสื่อสารภายใน (MS Team O365 Application) เพื่อให้มั่นใจว่าการสื่อสารของบริษัทยังคงสามารถทำได้อย่างราบรื่น ทันต่อสถานการณ์ และไม่พลาดการติดต่อในช่วงเกิดเหตุการณ์วิกฤตฉุกเฉิน รวมทั้ง มีแนวทางในการพิจารณาปรับปรุงทบทวน "นโยบายการบริหารความต่อเนื่องทางธุรกิจ" เพื่อใช้เป็นแนวทางการลดผลกระทบในการดำเนินการทางธุรกิจที่เกิดขึ้นจริงจากการหยุดชะงักการดำเนินงานให้เหลือน้อยที่สุดทั้งผลกระทบในด้านปฏิบัติการ การเงิน กฎหมาย ชื่อเสียง และผลกระทบที่มีนัยสำคัญอื่น ๆ โดยเฉพาะในกรณีการหยุดชะงักการดำเนินงานที่สำคัญ
4. มีแนวทางในการจัดให้มีการทดสอบแผนรองรับการดำเนินธุรกิจอย่างต่อเนื่อง และแผนฉุกเฉินทั้งในด้านงานปฏิบัติการ และงานด้านเทคโนโลยีสารสนเทศเป็นประจำ โดยมีการจัดทำรายงานสรุปเพื่อรายงานผลการทดสอบต่อผู้บริหารพร้อมทั้งสรุปปัญหาระหว่างการดำเนินการตามแผนทดสอบเพื่อหาแนวทางแก้ไขเพื่อไม่ให้เกิดปัญหาดังกล่าวในช่วงที่เกิดภาวะวิกฤตจริง และจัดให้มี "แนวทางสำรองในการปฏิบัติงานนอกสถานที่" เพื่อความต่อเนื่องในการปฏิบัติงาน และเตรียมความพร้อมด้านระบบงานและอุปกรร์รองรับเพื่อให้สามารถใช้งานในกรณีที่เกิดเหตุวิกฤตได้ตลอดเวลาเพื่อให้เกิดความมั่นใจว่าบริษัทจะสามารถดำเนินการกิจกรรมที่เกี่ยวข้องกับธุรกรรมงานที่มีความสำคัญ (Critical Function) ยังคงสามารถดำเนินการในการสนับสนุนการให้บริการลูกหนี้ได้อย่างต่อเนื่องไม่ติดขัดซึ่งแนวทางสำรองในการปฏิบัติงานนอกสถานที่ดังกล่าว เช่น Work From Home หรือ Work From Anywhere เป็นต้น สามารถรองรับพนักงานที่ดำเนินกิจกรรมธุรกรรมงานที่สำคัญได้อย่างมีประสิทธิภาพและไม่มีข้อจำกัด
5. การต่อต้านการให้หรือรับสินบนและการทุจริตคอร์รัปชัน(Anti-Corruption)
บริษัทมุ่งมั่นในการดำเนินธุรกิจด้วยความโปร่งใส สุจริต เป็นไปตามกฎหมาย และเป็นไปตามนโยบายและแนวปฏิบัติด้านการต่อต้านการให้หรือรับสินบนและการทุจริตคอร์รัปชัน (Anti-Corruption) และนโยบายการกำกับดูแลกิจการที่ดี เพื่อเป็นหลักการและยึดมั่นในการปฏิบัติหน้าที่ที่ต่อต้านการให้หรือรับสินบนและการทุจริตคอร์รัปชันทุกรูปแบบ โดยกำหนดเป็นนโยบายที่สำคัญของบริษัท และได้ดำเนินการ ดังนี้
5.1. บริษัทมีเจตจำนงค์มุ่งมั่นในการเข้าร่วมเป็นเครือข่ายใน "แนวร่วมต่อต้านคอร์รัปชันของภาคเอกชนไทย" (Thai Private Sector Collective Action Against Corruption : "CAC" เพื่อประกาศเจตนารมณ์เป็นแนวร่วมปฏิบัติของภาคเอกชนไทยในการต่อต้านการทุจริตคอร์รัปชัน โดยมุ่งหวังได้รับประกาศนียบัตรรับรองฐานะเป็นสมาชิกแนวร่วมปฏิบัติ ฯ จากคณะกรรมการแนวร่วมปฏิบัติของภาคเอกชนไทยในการต่อต้านการทุจริตคอร์รัปชันครั้งแรกให้ได้ภายในปี 2569 นอกจากนี้ บริษัทยังได้เตรียมความพร้อมในการจัดทำแบบประเมินตนเองเพื่อพัฒนาระบบต่อต้านการให้สินบนและคอร์รัปชันเป็นประจำทุกปีตามมาตรฐานของ CAC โดยในปี 2568 ฝ่ายบริหารความเสี่ยงและกำกับดูแลกิจการได้ดำเนินการเตรียมความพร้อมในการตรวจสอบภายในเพื่อพิจารณาประเมินความพร้อม ความถูกต้องครบถ้วนเพียงพอตามกระบวนการปฏิบัติทั้งหมด และกำหนดนโยบายการดำเนินการเพื่อเป็นการเตรียมความพร้อม โดยมีเนื้อหาโดยสรุป ดังนี้
5.2. บริษัทได้กำหนดแนวทางปฏิบัติในการต่อต้านการให้สินบนและการทุจริตคอร์รัปชันทุกรูปแบบ การห้ามรับหรือให้สินบนและสิ่งจูงใจถูกระบุไว้ในหลักการกำกับดูแลกิจการที่ดี ซึ่งกรรมการ ผู้บริหาร และพนักงานจะต้องยึดถือปฏิบัติอย่างเคร่งครัด นอกจากนี้ คณะกรรมการบริษัทได้อนุมัตินโบายและมาตรการเกี่ยวกับการต่อต้านการให้สินบนและการทุจริตคอร์รัปชันและมาตรการป้องกันสำหรับกิจกรรมที่มีความเสี่ยง เช่น ของขวัญ และการเลี้ยงรับรอง การบริจาค และการจ่ายเงินสนับสนุนกิจกรรม การช่วยเหลือ/สนับสนุนทางการเมือง การจ่ายเงินหรือประโยชน์อื่นใดเพื่อรับการอำนวยความสะดวก เป็นต้น โดยจัดให้มีการทบทวนนโยบายและมาตรการดังกล่าวเป็นประจำทุก 1 ปี
5.3. บริษัทให้ความสำคัญในการสื่อสารนโยบายและมาตรการป้องกันการให้สินบนและการทุจริตคอร์รัปชันเพื่อนำไปสู่การปฏิบัติและดำเนินการที่เหมาะสมทั้งภายในและภายนอกองค์กร โดยมีการสื่อสารภายในองค์กรอย่างต่อเนื่องผ่านช่องทางการสื่อสารภายในของบริษัท และมีการกำหนดช่องทางที่หลากหลายในการแจ้งเบาะแสและข้อร้องเรียนโดยพนักงาน และช่องทางสำหรับผู้ที่มีส่วนได้เสียผ่านทางเว็บไซต์ของบริษัท
ปัจจัยความเสี่ยงต่อการดำเนินธุรกิจ
ปัจจัยความเสี่ยงที่จะระบุต่อไปนี้จะเป็นปัจจัยความเสี่ยงที่พิจารณาประเมินจากสถานการณ์จนถึง ณ 31 ธันวาคม 2568 ทั้งนี้ อาจมีความเสี่ยงจากปัจจัยอื่น ๆ ที่บริษัทได้พิจารณาแล้วว่าไม่มีผลกระทบในสาระสำคัญต่อการดำเนินธุรกิจของบริษัทอื่นเพิ่มเติมได้
บริษัท ไมโครลิสซิ่ง จำกัด (มหาชน) (“บริษัท”) ประกอบธุรกิจให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง เช่น รถบรรทุก 6 ล้อ รถบรรทุก 10 ล้อ รถพ่วง รถหัวลาก เป็นต้น บริษัทมีนโยบายให้สินเชื่อเฉพาะรถบรรทุกที่ได้รับความนิยม เช่น ISUZU, HINO และ FUSO เป็นต้น โดยมีระยะเวลาให้สินเชื่อตั้งแต่ 12 - 60 เดือน และมีอัตราดอกเบี้ยแบบคงที่ตลอดอายุสัญญา (Flat Rate) นอกจากนี้ บริษัทยังให้บริการทางการเงินหรือสินเชื่อในรูปแบบอื่น ๆ เพื่อตอบสนองความต้องการทางการเงินของลูกหนี้ เช่น สินเชื่อเพิ่มสภาพคล่องซึ่งเป็นสินเชื่อที่มีเล่มทะเบียนรถบรรทุกเป็นหลักประกัน (แบบโอนเล่ม) เพื่อต่อยอดจากการให้บริการสินเชื่อเช่าซื้อ และสินเชื่อรีไฟแนนซ์ (Refinance) สำหรับลูกหนี้ปัจจุบันที่มีประวัติการผ่อนชำระดี ที่มีความต้องการเพิ่มสภาพคล่องทางการเงิน โดยผู้เช่าซื้อทุกรายจะต้องโอนกรรมสิทธิ์ในรถบรรทุกให้แก่บริษัท และส่งมอบเล่มทะเบียนรถให้แก่บริษัทเป็นหลักประกัน บริษัทมีช่องทางการให้บริการผ่านสาขาทั้งหมด 12 สาขา ครอบคลุมทุกภูมิภาคทั่วประเทศไทย นอกจากนี้ บริษัทยังมีคู่ค้าทางธุรกิจซึ่งเป็นผู้ประกอบการเต็นท์รถบรรทุกมือสอง และนายหน้ากระจายอยู่ทั่วประเทศที่สามารถให้คำแนะนำและให้บริการสินเชื่อของบริษัทได้ การให้บริการสินเชื่อของบริษัท มีกลุ่มลูกค้าเป้าหมายหลักเป็นกลุ่มผู้ประกอบการขนส่งในอุตสาหกรรมต่าง ๆ เช่น การขนส่งสินค้าเกษตรและวัสดุก่อสร้าง เป็นต้น ซึ่งเป็นกลุ่มลูกค้าที่มีโอกาส และทางเลือกในการเข้าถึงแหล่งเงินทุนที่ค่อนข้างจำกัด นอกจากการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองแล้ว บริษัทฯ ยังให้บริการรวมไปถึงบริการด้านอื่น ฯ ที่เกี่ยวเนื่องกับธุรกิจเช่าซื้อรถบรรทุกเพิ่มเติมด้วย เช่น การประสานงานเพื่อจัดทำ และต่ออายุประกันภัย และพ.ร.บ. เป็นต้น
ปัจจัยความเสี่ยงที่สำคัญของบริษัทสามารถแบ่งออกไปได้เป็น 5 หัวข้อหลัก ดังนี้
ความเสี่ยงจากการประกอบธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสอง
ความเสี่ยงจากการเปลี่ยนแปลงของกฎเกณฑ์ กฎหมาย หลักเกณฑ์ ข้อบังคับเกี่ยวกับการดำเนินธุรกิจ
ความเสี่ยงด้านความปลอดภัยทางไซเบอร์และเทคโนโลยี
ความเสี่ยงและการบริหารจัดการความเสี่ยงด้าน ESG
ความเสี่ยงต่อการผิดนัดชำระหนี้ของลูกหนี้รายย่อยที่มาจากสภาวะเศรษฐกิจ สถาวะตลาดซบเซา ปัญหาด้านจำนวนปริมาณรถบรรทุกใช้แล้วคงค้าง (จำนวนมาก ซึ่งส่งผลต่อราคาประเมินและอนุมัติหลักประกัน เป็นต้น
รายละเอียดของปัจจัยความเสี่ยงรวมถึงแนวทางการป้องกันความเสี่ยงของบริษัท สามารถสรุปได้ ดังนี้
1. ความเสี่ยงจากการประกอบธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสอง
1.1 ความเสี่ยงจากการปล่อยสินเชื่อเช่าซื้อรถบรรทุกมือสอง
บริษัทมีความเสี่ยงหลักเกี่ยวกับการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง ได้แก่ ความเสี่ยงด้านคุณภาพลูกหนี้ และความเสี่ยงด้านคุณภาพหลักประกัน
(ก) ความเสี่ยงด้านคุณภาพลูกหนี้หรือความเสี่ยงจากสินเชื่อที่ไม่ก่อให้เกิดรายได้
สืบเนื่องจากกลุ่มลูกค้าเป้าหมายหลักของบริษัทเป็นกลุ่มลูกหนี้รายย่อยที่ต้องการเช่าซื้อรถบรรทุกมือสองสำหรับใช้ในการประกอบอาชีพเพื่อสร้างรายได้จึงทำให้บริษัทมีความเสี่ยงจากการที่ลูกหนี้กลุ่มดังกล่าวอาจมีความอ่อนไหวหรือได้รับผลกระทบจากสภาพเศรษฐกิจภายในประเทศหรือหากมีการเปลี่ยนแปลงในทางลบต่ออุตสาหกรรมที่เกี่ยวข้อง เช่น อุตสาหกรรมขนส่ง อุตสาหกรรมเกษตรหรืออุตสาหกรรมก่อสร้าง ซึ่งอาจส่งผลให้ความสามารถในการชำระหนี้คืนของลูกหนี้ลดลงส่งผลให้บริษัทมีสินเชื่อที่ไม่ก่อให้เกิดรายได้ (Non-Performing Loan หรือ NPL) เพิ่มสูงขึ้นได้ ซึ่งถือเป็นความเสี่ยงที่สำคัญ เนื่องจาก หากลูกหนี้ไม่สามารถชำระค่างวดคืนได้ตามงวดที่กำหนด บริษัทจะเผชิญกับความเสี่ยงที่อาจจะต้องสูญเสียเงินต้นที่ให้สินเชื่อหรือไม่สามารถยึดหลักประกันกลับคืนจากลูกหนี้ได้ ส่งผลกระทบต่อความสามารถในการสร้างรายได้และผลการดำเนินงานของบริษัทได้ เพื่อลดความเสี่ยงในเรื่องดังกล่าว บริษัทมีนโยบายให้ความสำคัญกับการพิจารณาสินเชื่ออย่างรอบคอบรัดกุมเพื่อให้มีประสิทธิภาพ โดยจัดให้มีการปรับปรุง และพัฒนากระบวนการพิจารณาสินเชื่ออย่างต่อเนื่อง เช่น การกำหนดนโยบายสินเชื่อที่เป็นชัดเชน และเพิ่มระดับความเข้มข้นขึ้น รวมถึง วิธีการประเมินความสามารถในการชำระหนี้ของลูกหนี้ การพิจารณาวัตถุประสงค์การเช่าซื้อ ตลอดจนการพิจารณาคุณสมบัติของผู้ค้ำประกัน และจัดให้มีการทบทวนนโยบายการให้สินเชื่อเช่าซื้ออย่างสม่ำเสมอ นอกจากนั้น บริษัทได้จัดให้มีการใช้ข้อมูลเครดิต (Credit Bureau) ในการร่วมพิจารณาสินเชื่อ โดยร่วมมือกับบริษัทข้อมูลเครดิตแห่งชาติ (NCB) ซึ่งทำให้การคัดกรองลูกหนี้เป็นไปอย่างมีประสิทธิภาพมากขึ้น รวมถึง การใช้เครื่องมือประเมินคุณภาพสินเชื่อโดยการจัดทำแบบจำลองคะแนนข้อมูลเครดิต (Credit Scoring Model) ซึ่งครอบคลุมไปถึงการตรวจสอบแหล่งที่มาของรายได้ ภูมิลำเนาและที่อยู่ของผู้ขอสินเชื่อ และผู้ค้ำประกัน และมีการตรวจสอบข้อมูลบุคคลล้มละลายผ่านช่องทางทางเว็บไซต์กรมบังคับคดี และแหล่งข้อมูลที่รวมประกาศจากราชกิจจานุเบกษา เป็นต้น นอกจากนี้ บริษัทยังใช้ระบบฐานข้อมูลลูกหนี้ในการวิเคราะห์พอร์ตสินเชื่อเพื่อช่วยในการทำการเสนอขายแบบกลยุทธ์ Cross-selling เพื่อให้ลูกหนี้ที่มีประวัติการผ่อนชำระดีได้รับการนำเสนอผลิตภัณฑ์สินเชื่อประเภทอื่นที่เหมาะสมเพิ่มเติมมากขึ้น นอกจากนั้น บริษัทยังคงให้ความสำคัญกับการมาตรการควบคุมติดตามและทวงถามหนี้ให้เป็นไปอย่างมีประสิทธิภาพ โดยบริษัทกำหนดให้หน่วยงานภายในส่งข้อความแจ้งเตือนการชำระค่างวดก่อนครบกำหนดเพื่อเป็นการป้องกันการชำระล่าช้า และในกรณีที่ลูกหนี้ค้างชำระตั้งแต่ 1 งวดหรือ 30 วันขึ้นไป โดยบริษัทจะดำเนินการติดตามหนี้ทางโทรศัพท์พร้อมทั้งดำเนินการออกจดหมายแจ้งเตือนลูกหนี้เพื่อช่วยเตือนให้มาชำระหนี้ แต่หากไม่สามารถติดต่อได้เจ้าหน้าที่สาขาจะเริ่มดำเนินการลงพื้นที่เพื่อติดตามลูกหนี้หรือผู้ค้ำประกันเพื่อสอบถามและรับทราบปัญหาในการชำระเงินของลูกหนี้ต่อไป นอกจากนี้ ฝ่ายบริหารได้มีการติดตามสถานะการค้างชำระของลูกหนี้เป็นประจำอย่างใกล้ชิดทุกเดือน รวมถึง บริษัทเองก็มีการกำหนดนโยบายการจ่ายค่าตอบแทนให้แก่พนักงานสาขาโดยคำนึงถึงอัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้อย่างเหมาะสมด้วย
ในปีที่ผ่านมา บริษัทยังคงมุ่นเน้นขยายฐานลูกค้าในกลุ่มภาคการขนส่งสินค้าประเภทอุปโภคบริโภคเพิ่มขึ้น เนื่องจาก สินค้าอุปโภคบริโภคเป็นสิ่งจำเป็นที่ต้องในชีวิตประจำวัน อุปสงค์หรืออุปทานไม่เปลี่ยนแปลงขึ้นลงตามฤดูกาล ทำให้ผู้ประกอบการขนส่งซึ่งเป็นลูกหนี้เช่าซื้อของบริษัทมีรายได้และสามารถนำเงินมาชำระค่างวดคืนได้อย่างต่อเนื่อง ด้วยนโยบายการดำเนินธุรกิจที่กล่าวมาข้างต้น
โดยบริษัทได้ตั้งสำรองค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นครอบคลุมไปถึงสินเชื่อที่ไม่ก่อให้เกิดรายได้ทั้งจำนวน ปัจจุบันบริษัทยังคงมุ่งพัฒนาแบบจำลองคะแนนเครดิตให้สะท้อนความสามารถในการชำระหนี้ของลูกหนี้ได้มีประสิทธิภาพเพิ่มมากขึ้นอย่างต่อเนื่อง และบริษัทยังคงเน้นการดำเนินการติดตามและทวงถามหนี้อย่างใกล้ชิดต่อเนื่อง โดยความสำหรับเป็นพิเศษสำหรับลูกหนี้กลุ่ม NPL เพื่อให้สามารถเพิ่มการจัดเก็บชำระหนี้ได้มากขึ้น รวมทั้ง สามารถให้คำแนะนำและให้การช่วยเหลือลูกหนี้บางรายที่ได้รับผลกระทบมีการปรับปรุงโครงสร้างหนี้เพื่อให้กลับมาเป็นหนี้ปกติที่มีคุณภาพ
(ข) ความเสี่ยงด้านคุณภาพหลักประกัน
ความเสี่ยงทางธุรกิจในการประกอบธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองไม่ได้จำกัดอยู่เพียงแค่คุณภาพลูกหนี้เช่นเดียวกับการให้สินเชื่อสำหรับรถยนต์มือหนึ่ง แต่บริษัทยังมีความเสี่ยงด้านคุณภาพหลักประกันด้วย เนื่องจาก หลักประกันในการขอสินเชื่อเช่าซื้อของบริษัทเป็นรถบรรทุกที่ผ่านการใช้งานมาแล้ว จึงย่อมมีการเสื่อมสภาพตามอายุการใช้งาน รวมทั้ง รถบรรทุกบางคันอาจถูกตัดต่อหรือดัดแปลงโครงสร้างตัวถัง ซึ่งหากบริษัทไม่สามารถตรวจสอบหรือประเมินสภาพรถบรรทุกซึ่งเป็นหลักประกันได้อย่างแม่นยำแล้วอาจส่งผลทำให้บริษัทมีการให้ราคาประเมินรถยนต์ไม่ตรง ส่งผลกระทบให้มีการอนุมัติวงเงินสินเชื่อที่เกินมูลค่าที่แท้จริงของหลักประกันได้ และอาจส่งผลให้บริษัทเกิดผลขาดทุนจากการให้สินเชื่ออย่างมีนัยสำคัญหากได้รับรถบรรทุกกลับคืนในสภาพที่ต่ำกว่ามูลค่าการให้สินเชื่อและไม่สามารถติดตามมูลค่าส่วนต่างขาดทุนได้หรือลูกหนี้ไม่สามารถชำระหนี้คืนได้อันจะส่งผลกระทบต่อฐานะการเงินและผลการดำเนินงานของบริษัท
จากประสบการณ์ในการดำเนินธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองเป็นเวลากว่า 30 ปี บริษัทมีทีมผู้บริหารและบุคลากรที่มากไปด้วยประสบการณ์และความชำนาญเฉพาะทางในการตรวจสอบสภาพและประเมินราคารถบรรทุกมือสองทำให้บริษัทสามารถให้ราคาประเมิน และกำหนดวงเงินสินเชื่อที่เหมาะสมกับสภาพและมูลค่าของหลักประกันได้อย่างมีประสิทธิภาพ นอกจากนี้ บริษัทยังมีนโยบายให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง เฉพาะรุ่นและยี่ห้อที่ได้รับความนิยมและมีตลาดรองรับ เช่น ISUZU, HINO และ FUSO เป็นต้น รวมถึงบริษัทมุ่งเน้นคัดเลือกคู่ค้าหลักจากผู้ประกอบการเต็นท์รถบรรทุกมือสองที่ได้มาตรฐานและจำหน่ายรถบรรทุกมือสองที่มีคุณภาพซึ่งจะช่วยคัดกรองหลักประกันที่เป็นรถบรรทุกที่มีคุณภาพอีกทางหนึ่งด้วย โดยจะมีการพิจารณาปัจจัยเรื่องระยะเวลาในการให้สินเชื่อให้สอดคล้องกับความสามารถในการชำระหนี้ และช่วงอายุของรถบรรทุกที่นำมาเป็นหลักประกันด้วย
1.2 ความเสี่ยงจากการแข่งขันทางธุรกิจที่อาจสูงขึ้นในอนาคต
ปัจจุบันผู้ประกอบการในตลาดสินเชื่อเช่าซื้อรถบรรทุกมือสองยังมีจำนวนไม่มากนัก แต่ด้วยธุรกิจนี้ไม่ได้อยู่ภายใต้การควบคุมและกำกับดูแลโดยตรงจากหน่วยงานกำกับใด ดังนั้น ผู้ที่มีแหล่งเงินทุนในการให้สินเชื่อลักษณะนี้อาจสามารถเข้าสู่ธุรกิจได้โดยง่ายซึ่งในอนาคตอาจก่อให้เกิดการแข่งขันทางธุรกิจที่สูงขึ้น และอาจส่งผลกระทบต่อศักยภาพการเติบโตของพอร์ตสินเชื่อและผลการดำเนินงานของบริษัทในเชิงการแข่งขันที่เพิ่มมากขึ้น
อย่างไรก็ดี ธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองเป็นธุรกิจที่ต้องอาศัยความรู้ ประสบการณ์ และความชำนาญเฉพาะทางเกี่ยวกับการตรวจสอบคุณภาพรถบรรทุกที่ผ่านการใช้งานแล้ว บริษัทจึงประเมินว่าโอกาสที่ผู้ประกอบการรายใหม่จะเข้าสู่ตลาดและเกิดการแข่งขันอย่างรุนแรงอาจมีไม่มากนัก และด้วยทีมงานของบริษัทที่มีประสบการณ์ในธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองมากว่า 30 ปี รวมถึง การมีสายสัมพันธ์ที่ดีกับคู่ค้าและนายหน้า และเครือข่ายสาขาของบริษัทที่กระจายอยู่ทั่วทุกภูมิภาคของประเทศ บริษัทจึงเชื่อมั่นว่าบริษัทจะมีความสามารถในแข่งขันด้านสินเชื่อเช่าชื้อรถบรรทุกมือสองกับผู้ประกอบการทั้งปัจจุบันและรายใหม่ที่อาจเกิดขึ้นได้
1.3 ความเสี่ยงจากด้านบุคลากรที่ต้องมีประสบการณ์และความเชี่ยวชาญในธุรกิจเช่าซื้อรถบรรทุกมือสอง
การให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง บริษัทจำเป็นต้องพึ่งพิงบุคลากรที่มีประสบการณ์ ความรู้ และความชำนาญในด้านต่าง ๆ เช่น เจ้าหน้าที่การตลาด ที่มีความคุ้นเคยและมีความสัมพันธ์อันดีกับผู้ประกอบการเต็นท์รถบรรทุกมือสอง และนายหน้าจัดหาลูกค้าที่มีคุณภาพ เจ้าหน้าที่วิเคราะห์สินเชื่อและเจ้าหน้าที่ประเมินมูลค่าหลักประกันที่ต้องมีความเชี่ยวชาญในธุรกิจนี้โดยเฉพาะเพื่อทำหน้าที่ประเมินคุณภาพลูกหนี้ ความสามารถในการชำระหนี้ และราคาหลักประกันที่เหมาะสมซึ่งส่วนใหญ่เป็นรถบรรทุกที่มีอายุการใช้งานมากกว่า 6 ปี ซึ่งมีการเสื่อมสภาพตามการใช้งาน นอกจากนี้ บุคลากรต้องมีความเข้าใจในกลุ่มลูกค้าซึ่งเป็นผู้ประกอบการขนส่งในภาคธุรกิจต่าง ๆ ที่เป็นกลุ่มลูกค้าเป้าหมายหลักของบริษัทเพื่อให้การประเมินคุณภาพลูกหนี้มีความแม่นยำและรอบคอบรัดกุม บริษัทจึงมีความเสี่ยงจากการพึ่งพิงความรู้ ความเชี่ยวชาญ และประสบการณ์ของผู้บริหารและทีมงานหลักในการบริหารงาน หากขาดบุคลากรดังกล่าวจะส่งผลกระทบต่อการดำเนินงานของบริษัทในระยะสั้นซึ่งอาจทำให้เกิดความผิดพลาดในการพิจารณาให้สินเชื่อหรือการประเมินมูลค่าหลักประกันและคุณภาพลูกหนี้ อันจะส่งผลกระทบทางลบต่อฐานะการเงินและผลการดำเนินงานของบริษัท
ทั้งนี้ บริษัทมีเป้าหมายและแผนกลยุทธ์ด้านทรัพยากรบุคคลที่ชัดเจนในการรักษาบุคลากรที่มีคุณภาพและมีความเชี่ยวชาญเฉพาะด้านเพื่อจูงใจให้ผู้บริหารและพนักงานทำงานกับบริษัทอย่างต่อเนื่องในระยะยาว โดยทีมผู้บริหารและบุคลากรหลักของบริษัทในฝ่ายต่าง ๆ ร่วมทำงานกับบริษัทมาตั้งแต่เริ่มดำเนินธุรกิจ ประกอบกับบริษัทมีนโยบายถ่ายทอดความรู้และประสบการณ์ ผ่านการฝึกอบรมพนักงานในทุกระดับเพื่อสร้างทีมงานที่มีศักยภาพในการดำเนินงานเพื่อให้บริษัทสามารถดำเนินการต่อไปได้อย่างมีประสิทธิภาพ
1.4 ความเสี่ยงจากติดตามหลักประกัน
เนื่องจากทรัพย์สินที่ใช้เป็นหลักประกันในการขอสินเชื่อของบริษัทเป็นรถบรรทุกเพื่อใช้ในการประกอบธุรกิจซึ่งเป็นทรัพย์สินที่เคลื่อนย้ายได้ตลอดเวลา บริษัทจึงอาจมีความเสี่ยงจากการไม่สามารถติดตามเพื่อยึดหลักประกันได้ในกรณีที่ลูกหนี้ผิดนัดชำระหนี้ ซึ่งจะส่งผลให้บริษัทสูญเสียเงินต้นและดอกเบี้ยที่ลูกหนี้ค้างชำระทั้งหมดในทันที และจะส่งผลกระทบต่อฐานะการเงินและผลการดำเนินงานของบริษัท
เพื่อลดความเสี่ยงดังกล่าว บริษัทมีนโยบายการปล่อยสินเชื่อให้กับลูกหนี้ที่มีภูมิลำเนาและที่อยู่เป็นหลักแหล่งมีหลักประกันที่จดทะเบียนอยู่ในพื้นที่ของสาขาเท่านั้น เพื่อให้เจ้าหน้าที่สาขาสามารถตรวจสอบข้อมูลลูกหนี้ แหล่งที่มาของรายได้ และประเมินความสามารถในการชำระหนี้ได้อย่างมีประสิทธิภาพ นอกจากนี้ บริษัทมีนโยบายติดตามการชำระหนี้ที่มีประสิทธิภาพและสอดคล้องกับข้อกำหนดของกฎหมาย เช่น การส่งข้อความแจ้งเตือนการชำระค่างวดก่อนถึงวันครบกำหนดชำระ การโทรศัพท์และการออกจดหมายเตือนเมื่อค้างชำระตั้งแต่ 5 วัน และการเริ่มสำรวจและติดตามหลักประกันโดยไม่ชักช้าเมื่อลูกหนี้เริ่มค้างชำระตั้งแต่ 1 งวด ขึ้นไป เพื่อลดความเสี่ยงที่ลูกหนี้จะนำหลักประกันออกนอกพื้นที่ก่อนถึงกำหนดบอกเลิกสัญญา นอกจากนี้ บริษัทยังมีเครือข่ายสาขาที่กระจายอยู่ในพื้นที่ภาคต่างๆ ของประเทศ ซึ่งจะช่วยให้การติดตามหลักประกันมีประสิทธิภาพมากยิ่งขึ้น อีกทั้งบริษัทยังว่าจ้างทีมติดตามจากภายนอก (Outsource) ที่มีความเป็นมืออาชีพ เพื่อทำหน้าที่ติดตามหลักประกัน โดยจะออกติดตามรถบรรทุกตามสถานที่ที่ลูกหนี้ให้บริการรับจ้างขนส่ง เช่น โรงงาน ที่อยู่อาศัย เป็นต้น
1.5 ความเสี่ยงจากการจำหน่ายทรัพย์สินรอการขาย
เนื่องจากหลักประกันของบริษัทเป็นรถบรรทุกมือสองที่ผ่านการใช้งานแล้ว และมีลักษณะการใช้งานเฉพาะในกลุ่มอุตสาหกรรมที่เกี่ยวข้อง บริษัทจึงอาจมีความเสี่ยงจากการจำหน่ายทรัพย์สินรอการขายหรือรถบรรทุกที่ยึดมาได้ล่าช้าหรืออาจไม่สามารถขายทรัพย์สินดังกล่าวได้ตามราคาที่กำหนดหรือไม่คุ้มกับมูลหนี้ที่เหลืออยู่ซึ่งส่งผลกระทบในทางลบต่อฐานะการเงินและผลการดำเนินงานของบริษัท ดังนั้น เพื่อลดความเสี่ยงดังกล่าว บริษัทจึงได้ปรับเปลี่ยนนโยบายการบริหารทรัพย์สินรอการขาย โดยให้ความสำคัญกับการจำหน่ายทรัพย์สินที่รวดเร็วและมีประสิทธิภาพเพื่อลดผลกระทบจากราคาขายที่ลดลง โดยบริษัทจะสื่อสารข้อมูลรายละเอียดรถยึด เช่น รุ่น ภาพถ่ายรถ ราคาเสนอขาย ให้แก่กลุ่มลูกค้าเป้าหมาย เช่น กลุ่มผู้ประกอบการเต็นท์รถบรรทุกมือสองที่เป็นพันธมิตรทางธุรกิจและเคยแนะนำลูกค้าสินเชื่อเช่าซื้อให้แก่บริษัท รวมถึงการประชาสัมพันธ์ข้อมูลรถยึดผ่านหน้าเว็บไซต์ของบริษัทเพื่อเพิ่มช่องทางการจำหน่ายอีกทางหนึ่ง โดยรถบรรทุกที่ยึดมาได้ทั้งหมดจะถูกรวบรวมมายังลานจอดรถยึดซึ่งตั้งอยู่ที่ถนนพลดำริ อำเภอกำแพงแสน จังหวัดนครปฐม ซึ่งเป็นถนนเส้นหลักที่ผู้ประกอบการขนส่งใช้เป็นเส้นทางคมนาคมเพื่อเพิ่มโอกาสในการเข้าถึงกลุ่มลูกค้าเป้าหมายที่สนใจจะเช่าซื้อรถบรรทุกมือสอง อีกทั้ง ที่ผ่านมาบริษัทได้กำหนดนโยบายการให้สินเชื่อเช่าซื้อเฉพาะรถบรรทุกมือสองที่อยู่ในความนิยมของตลาด มีสภาพคล่องในการซื้อขาย และอนุมัติวงเงินสินเชื่อโดยส่วนใหญ่ที่ประมาณร้อยละ 70 – 85 ของราคาประเมินหลักประกัน อีกทั้ง ตามสัญญาเช่าซื้อในกรณีที่ราคาประมูลขายรถได้ต่ำกว่ามูลค่าหนี้คงเหลือ บริษัทสามารถดำเนินการเรียกร้องส่วนต่างราคาขายที่เหลือจากลูกหนี้ได้จึงทำให้โอกาสที่บริษัทจะเกิดผลขาดทุนจากการจำหน่ายทรัพย์สินรอการขายอย่างมีนัยสำคัญมีไม่มากนัก
1.6 ความเสี่ยงจากเอกสารสำคัญสูญหายหรืออยู่นอกห้องมั่นคง / ไม่ได้รับกลับเข้าสู่ห้องมั่นคง
ในการประกอบธุรกิจให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง เอกสารนิติกรรมสัญญา รวมถึงเล่มทะเบียนรถฉบับจริงซึ่งเป็นเอกสารสิทธิแสดงความเป็นเจ้าของหลักประกันนับเป็นเอกสารสำคัญในการดำเนินงานและดำเนินคดีตามกฎหมายเมื่อลูกหนี้ไม่ปฎิบัติตามสัญญา หากเอกสารดังกล่าวสูญหายหรือบริษัทไม่ได้รับกลับห้องมั่นคงอาจส่งผลกระทบในทางลบต่อกระบวนการทางธุรกิจและผลการดำเนินงานของบริษัท
เพื่อลดความเสี่ยงดังกล่าว บริษัทได้กำหนดแนวทางเปลี่ยนแปลงการจัดเก็บเอกสารสำคัญ และเล่มทะเบียนที่จากเดิมจัดเก็บที่สาขามาจัดเก็บที่ส่วนกลาง ทั้งในส่วนของสัญญาเช่าซื้อ คู่ฉบับและฉบับต้นฉบับ รวมถึงเล่มทะเบียนรถ และควบคุมจัดเก็บด้วยระบบงาน Custodian ที่เป็นมาตรฐานเพื่อติดตามและตรวจสอบสถานะปัจจุบันให้เป็นปัจจุบันเพื่อป้องกันการสูญหาย นอกจากนั้น บริษัทได้กำหนดให้ฝ่ายตรวจสอบภายในของบริษัทตรวจสอบความครบถ้วนของสัญญาและเล่มทะเบียนเป็นประจำทุกปี รวมถึง กำหนดให้ผู้จัดการสาขารับผิดชอบสรุปผลการตรวจสอบ และติดตามเล่มทะเบียนและสัญญาเช่าซื้อที่มีการปล่อยสินเชื่อใหม่ในแต่ละเดือน และที่มีการเบิกยืมผ่านสาขา เพื่อติดตามกลับคืนห้องจัดเก็บเอกสาร (ห้องมั่นคง) เป็นประจำทุกเดือน นอกจากนั้น ห้องจัดเก็บเอกสาร (ห้องมั่นคง) มีการควบคุมการเข้าออกที่รัดกุมและมีการทำประกันอัคคีภัย โดยที่ผ่านมาบริษัทไม่เคยประสบปัญหาหรือข้อร้องเรียนกรณีเล่มหรือเอกสารสูญหาย
1.7 ความเสี่ยงจากการทุจริตของพนักงานสาขาในการพิจารณาสินเชื่อ
เนื่องจากเจ้าหน้าที่สาขาจะเป็นผู้มีหน้าที่สำคัญในกระบวนการพิจารณาสินเชื่อ เนื่องจาก เป็นผู้ที่ต้องพบเจอลูกหนี้ตัวจริง และเป็นผู้รวบรวมเอกสารข้อมูลลูกหนี้ ผู้ค้ำประกัน และประเมินสภาพหลักประกันเพื่อใช้ในการพิจารณากำหนดเงินให้สินเชื่อและอัตราดอกเบี้ยของลูกหนี้แต่ละราย ดังนั้น หากในกรณีที่ลูกหนี้และเจ้าหน้าที่สาขามีความสัมพันธ์ส่วนตัว หรือเจ้าหน้าที่สาขามีความสัมพันธ์กับผู้ประกอบการเต็นท์รถบรรทุกมือสอง หรือเป็นกรณีที่เจ้าหน้าที่สาขามีส่วนเกี่ยวข้องกับบุคคลอื่นที่ไม่ได้มีเจตนาจะขอสินเชื่อเช่าซื้อแท้จริงหรือดำเนินการปลอมแปลง ทุจริต ขโมยเอกสารสำคัญส่วนตัวของลูกหนี้มาแอบอ้างในการขอสินเชื่อแทนลูกหนี้หรือผู้ค้ำประกัน อาจทำให้เจ้าหน้าที่ในกระบวนการพิจารณาอนมุติสินเชื่อประเมินคุณภาพลูกหนี้หรือสภาพหลักประกันไม่ถูกต้อง ซึ่งจะส่งผลกระทบต่อการพิจารณาสินเชื่อที่ไม่สอดคล้องกับความสามารถในการชำระหนี้ หรือส่งผลให้สัญญาเช่าซื้อไม่สามารถบังคับใช้ได้หรืออาจต้องส่งผลให้บริษัทต้องชดใช้ความเสียหายที่อาจส่งผลกระทบต่อลูกหนี้หรือบุคคลอื่นที่ได้รับผลกระทบจากการทุจริตของเจ้าหน้าที่สาขาอันจะนำไปสู่การเกิดสินเชื่อที่ไม่ก่อให้เกิดรายได้ซึ่งจะส่งผลกระทบต่อผลการดำเนินงานและฐานะการเงินของบริษัท
บริษัทได้ตระหนักถึงความเสี่ยงดังกล่าวจึงกำหนดให้เจ้าหน้าที่สาขาส่งเอกสารในการพิจารณาอนุมัติสินเชื่อทั้งหมด ซึ่งประกอบด้วย เอกสารประเมินคุณภาพลูกหนี้ และหลักประกันมายังผู้มีอำนาจอนุมัติส่วนกลาง แยกตามลำดับและอำนาจอนุมัติในแต่ละระดับวงเงินหรือเงื่อนไข นอกจากนี้ ก่อนจัดทำนิติกรรมสัญญาเช่าซื้อ ฝ่ายปฏิบัติการสินเชื่อจากสำนักงานใหญ่จะทำการสอบทานข้อมูลและเอกสารประกอบการพิจารณาสินเชื่อเช่าซื้อทั้งหมดอีกครั้งหนึ่งซึ่งครอบคลุมการตรวจสอบเอกสารประกอบการจัดทำแบบจำลองคะแนนเครดิต (Credit Scoring) และการตรวจสอบราคาประเมินหลักประกัน เป็นต้น นอกจากนั้น บริษัทยังได้กำหนดการจ่ายค่าตอบแทนให้แก่พนักงานสาขาเมื่อลูกหนี้ผ่อนชำระค่างวดตรงตามกำหนดมาแล้วไม่น้อยกว่า 3 งวด เพื่อให้มั่นใจว่าเจ้าหน้าที่สาขาจะทำหน้าที่ประเมินคุณภาพลูกหนี้และหลักประกันอย่างถูกต้องตามนโยบายที่กำหนด
1.8 ความเสี่ยงด้านเครดิตจากการกระจุกตัวของลูกหนี้สินเชื่อรายย่อย และการด้อยคุณภาพของลูกหนี้สินเชื่อรายย่อย
การกระจุกตัวของลูกหนี้สินเชื่อรายย่อยอาจก่อให้เกิดความเสี่ยงขึ้นได้ จากปัจจัยความเสี่ยงด้านเหตุการณ์ที่กระทบต่อภาคธุรกิจใดภาคธุรกิจหนึ่ง โดยเฉพาะภาคขนส่ง และภาคอุปโภคบริโภค ซึ่งเป็นภาคที่เป็นสัดส่วนที่ค่อนข้างของบริษัท ทำให้เมื่อเกิดผลกระทบแล้วจะทำให้โอกาสในการเกิดหนี้ที่ไม่มีคุณภาพมีปัญหาได้สูงกว่าปกติได้ เนื่องจาก ลูกหนี้รายย่อยดังกล่าวมีความอ่อนไหวและมีความเปราะบางต่อผลกระทบที่เกิดจากการเปลี่ยนแปลงทางสภาวะเศรษฐกิจได้เร็วกว่าปกติ ดังนั้น บริษัทจึงมีความพยายามในการกระจายความเสี่ยงให้หลากหลายและเพิ่มสัดส่วนลูกหนี้ที่มีคุณภาพให้มากขึ้น เพื่อเป็นลดและบรรเทาความเสี่ยง รวมทั้ง เพื่อจำกัดผลกระทบที่อาจก่อนให้เกิดความเสียหายขึ้นได้ เนื่องจาก หากลูกหนี้ที่มีไม่มีคุณภาพหรือด้อยคุณภาพจะทำให้ไม่สามารถชำระหนี้คืนได้ตามกำหนดมีผลกระทบโดยตรงต่อรายได้ดอกเบี้ยของบริษัทที่จะลดลงและมีโอกาสเพิ่มขึ้นต่อการสูญเสียงเงินต้นบางส่วนหรือทั้งหมด ซึ่งจะส่งผลกระทบต่อต้นทุนด้านเครดิตและความสามารถในการทำกำไรในอนาคตต่อไปได้ ดังนั้น บริษัทจึงมีความพยายามเพิ่มประสิทธิภาพในกระบวนการพิจารณาอนุมัติสินเชื่อให้มีความรัดกุม รอบคอบ เริ่มตั้งแต่กำหนดนโยบายหลักเกณฑ์การพิจารณาสินเชื่อ การประเมินความสามารถชำระหนี้คืน เพิ่มแนวทางการจัดหาและคัดสรรลูกหนี้ที่มีมากขึ้น และกำหนดแนวทางทบทวนหลักเกณฑ์ คู่มือ แนวปฏิบัติ ที่เกี่ยวข้องในการพิจารณาสินเชื่อให้มีความเหมาะสม
2. ความเสี่ยงจากการเปลี่ยนแปลงของกฎเกณฑ์ กฎหมาย หลักเกณฑ์ ข้อบังคับเกี่ยวกับการดำเนินธุรกิจ
ในการดำเนินการธุรกิจทางด้านการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองนั้นจำเป็นจะต้องปฏิบัติตามกฎหมายที่เกี่ยวกับการดำเนินงานในการดำเนินธุรกิจ บริษัทมีหน้าที่จะต้องปฏิบัติตามเพื่อให้สอดคล้องตามกฎหมาย กฎเกณฑ์ ของหน่วยงานที่กำกับดูแล ตัวอย่างเช่น สำนักงานคณะกรรมการคุ้มครองผู้บริโภค สำนักงานป้องกันและปราบปรามการฟอกเงิน สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย คณะกรรมการคุ้มครองข้อมูลเครดิต สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ สำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส.) กรมการปกครอง ฯลฯ รวมถึงกฎหมายอื่น ๆ ที่เกี่ยวข้องกับการดำเนินธุรกิจด้วย หรือแม้แต่มีการนำแนวปฏิบัติที่เหมาะสมถูกต้องตามหลักเกณฑ์ที่ประกาศใช้โดยธนาคารแห่งประเทศไทยมาปรับใช้เพื่อให้เกิดความมั่นใจในการดำเนินุรกิจได้อย่างราบรื่นเหมาะสมเป็นไปตามมาตรฐานของสถาบันการเงิน หากมีการปฏิบัติที่ไม่เป็นไปตามข้อกำหนดของกฎหมายหรือกฎเกณฑ์อาจส่งผลกระทบต่อชื่อเสียงหรือการดำเนินธุรกิจของบริษัทอย่างมีนัยสำคัญ
หน่วยงานบริหารความเสี่ยงและกำกับดูแลกิจการร่วมกับหน่วยงานกฎหมายธุรกิจจึงทำหน้าที่เป็นหน่วยงานกลางในการให้คำแนะนำ ติดตาม และให้ความเห็นข้อเสนอแนะในเรื่องการปฏิบัติตามกฎเกณฑ์ และกฎหมายอื่น ๆ ที่เกี่ยวข้องให้แก่หน่วยงานภายในบริษัท รวมถึงหน่วยงานของบริษัทในกลุ่มธุรกิจบริษัทเพื่อให้มั่นใจว่าการดำเนินธุรกิจและการปฏิบัติงานของบริษัทเป็นไปตามกฎหมายและกฎเกณฑ์ที่กำหนด นอกจากนี้ ยังมีการรายงานผลการกำกับดูแลและผลการวิเคราะห์ความเสี่ยง แนวทางปรับลดความเสี่ยงที่มีนัยสำคัญต่อคณะกรรมการบริษัท คณะกรรมการบริหารเสี่ยง คณะกรรมการตรวจสอบคณะกรรมการชุดย่อย และคณะผู้บริหารที่เกี่ยวข้องอย่างสม่ำสมอ เพื่อให้การบริหารความเสี่ยงด้านกฎเกณฑ์เป็นไปอย่างมีประสิทธิภาพ นอกจากนี้ บริษัทได้กำหนดนโยบายหลักการกำกับดูแลกิจการที่ดี (Corporate Good Governance Policy) เพื่อใช้เป็นแนวทางยึดถือปฏิบัติอย่างเคร่งครัด เพื่อให้เกิดความวัฒนธรรมยึดมั่นในความซื่อสัตย์สุจริตเป็นรากฐานสำคัญ พร้อมกับคำนึงถึงความเสี่ยง ความรับผิดชอบ และการปฏิบัติอย่างเป็นธรรมต่อผู้มีส่วนได้เสียและผู้มีส่วนเกี่ยวข้องทุกฝ่ายภายใต้การดำเนินงานที่ถูกต้อง โปร่งใส และตรวจสอบได้ตามหลักธรรมาภิบาลที่ดี ตัวอย่างที่สำคัญด้านปัจจัยความเสี่ยงดังกล่าว ดังนี้
2.1 ความเสี่ยงจากการถูกลูกหนี้ฟ้องดำเนินคดีจากการติดตามทวงถามหนี้
บริษัทมีความเสี่ยงจากการถูกฟ้องร้องดำเนินคดีจากลูกหนี้ อันอาจเกิดจากการติดตามเร่งรัดหนี้ซึ่งทำให้เกิดข้อพิพาทกับลูกหนี้ที่ถูกติดตามหนี้ เช่น การติดตามหนี้ที่ไม่เป็นไปตามพระราชบัญญัติการทวงถามหนี้ ประกาศ คณะกรรมการกำกับการทวงถามหนี้เรื่องจำนวนครั้งในการติดต่อทวงหนี้หรือประกาศอื่นๆ ที่เกี่ยวข้อง ทั้งนี้บริษัทได้ตระหนักถึงความเสี่ยงที่อาจเกิดขึ้นจากกรณีที่ลูกหนี้ร้องเรียนหรือฟ้องร้องบริษัทจากการไม่ปฏิบัติตามประกาศทวงถามหนี้ซึ่งจะส่งผลกระทบในทางลบต่อชื่อเสียง รวมถึงความสามารถในการรักษาและขยายฐานลูกหนี้ของบริษัท อย่างไรก็ตาม บริษัทได้กำชับให้เจ้าหน้าที่สาขา และเจ้าหน้าที่ฝ่ายเร่งรัดสินเชื่อติดตามปฏิบัติตามกฎหมายที่เกี่ยวข้องกับการทวงถามหนี้อย่างเคร่งครัด โดยบริษัทเน้นการสื่อสารข้อมูลเพื่อให้เกิดความเข้าใจที่ถูกต้องกับลูกหนี้อย่างสม่ำเสมอ รวมถึงให้ความสำคัญการประเมินความสามารถในการชำระหนี้เพื่อลดโอกาสในการผิดนัดชำระหนี้ ซึ่งเป็นสาเหตุหลักของการฟ้องร้อง นอกจากนี้ ในกรณีที่มีการค้างชำระค่างวด บริษัทได้กำหนดแนวทางในการติดตามและทวงถามหนื้กับลูกหนี้อย่างเป็นธรรม และสอดคล้องกับข้อกำหนดของประกาศที่เกี่ยวข้องเพื่อลดความเสี่ยงจากการถูกฟ้องร้องในอนาคต โดยที่ผ่านมาบริษัทไม่มีข้อพิพาทที่เกี่ยวข้องกับการถูกร้องเรียนเรื่องการติดตามทวงถามหนี้
2.2 ความเสี่ยงจากการเข้ามาควบคุมธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองของหน่วยงานภาครัฐ
ในปัจจุบันการประกอบธุรกิจให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองของบริษัทไม่อยู่ภายใต้การควบคุมจากหน่วยงานใดของภาครัฐ รวมถึง สำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) ซึ่งกำหนดรูปแบบมาตรฐานของสัญญาเช่าซื้อ และการคิดค่าปรับและค่าธรรมเนียม ตามประกาศว่าด้วยเรื่อง ให้ธุรกิจให้เช่าซื้อรถยนต์และรถจักรยานยนต์เป็นธุรกิจที่ควบคุมสัญญา พ.ศ. 2565 ได้กำหนดนิยามของรถยนต์ หมายถึง รถยนต์นั่งส่วนบุคคลหรือรถยนต์บรรทุกส่วนบุคคลเพื่อใช้ในการส่วนตัวเท่านั้น โดยไม่นำไปใช้ทำการขนส่งเพื่อการค้าหรือธุรกิจของตนหรือเพื่อสินจ้าง ในขณะที่บริษัทดำเนินธุรกิจให้สินเชื่อเช่าซื้อรถบรรทุกมือสอง ซึ่งมีวัตถุประสงค์เพื่อใช้ในการพาณิชย์ เช่น การขนส่งทางการค้าหรือเพื่อธุรกิจของลูกค้า นอกจากนี้ การดำเนินธุรกิจของบริษัทไม่อยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย และไม่อยู่ภายใต้ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 654 ซึ่งกำหนดอัตราดอกเบี้ยสูงสุดสำหรับการกู้ยืมเงินภายใต้สัญญาเงินกู้ที่ไม่เกินร้อยละ 15 ต่อปี เนื่องจากบริษัทให้บริการสินเชื่อเช่าซื้อ ไม่ได้ให้บริการสินเชื่อประเภทเงินกู้ยืม ดังนั้น การประกอบธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองของบริษัทในปัจจุบันจึงไม่ถูกควบคุมทั้งด้านเนื้อหาสัญญาหรือการกำหนดเพดานอัตราดอกเบี้ยแต่อย่างใด
ประเด็นด้านการปฏิบัตตามกฎหมายการคุ้มครองข้อมูลส่วนบุคคลที่มีผลบังคับใช้ไปก่อนหน้านี้แล้วรวมทั้ง มีแนวทางปฏิบัติที่ประกาศโดยสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส.) ซึ่งทำให้มีหน้าที่ที่ต้องปฏิบัติตามเกี่ยวเนื่องในประเด็นต่าง ๆ ภายหลังการบังคับใช้นั้น บริษัทมีแนวทางการดำเนินการที่ชัดเจนและดำเนินการอยู่ก่อนแล้วจึงไม่มีผลกระทบ และช่วงปีที่ผ่านมาไม่มีเหตุการณ์ที่ปฏิบัติไม่ถูกต้องหรือมีความเสี่ยงและผลกระทบแต่อย่างใด
ปีที่ผ่านมาบริษัทมีความพร้อมในการปฏิบัติตามพระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน พ.ศ. 2542 และประกาศที่แก้ไขเพิ่มเติมซึ่งบริษัทมีการจัดทำนโยบาย แนวทางปฏิบัติ แบบประเมินและบรรเทาความเสี่ยง รวมทั้ง จัดหาบุคลากรและฝึกอบรมตามที่หลักเกณฑ์กำหนดได้อย่างครบถ้วน ราบรื่น ตรงตามกำหนด รวมไปจนถึง กระบวนการจัดเก็บข้อมูลของลูกหนี้ เช่น ข้อมูลส่วนบุคคล รายละเอียดเกี่ยวกับธุรกรรมของลูกหนี้ ผลการประเมินความเสี่ยงของลูกหนี้ การทบทวน ต่อเนื่องเป็นระยะเวลาหนึ่งนับจากวันปิดบัญชีของลูกหนี้รายนั้นหรือยุติความสัมพันธ์กับลูกหนี้ และการเชื่อมต่อระบบงานเพื่อแลกเปลี่ยนข้อมูลระหว่างกันเพื่อขอการเข้าถึง เก็บรักษา ประมวลผลได้อย่างถูกต้องและทันสมัย และกำหนดกระบวนการปฏิบัตงานในส่วนของการรายงานต่อสำนักงานป้องกันและปราบปรามการฟอกเงินด้วย
อย่างไรก็ตาม หากในอนาคตหน่วยงานภาครัฐเข้ามากำกับดูแลการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองเพื่อให้การดำเนินงานของผู้ประกอบการต่าง ๆ เป็นมาตรฐานเดียวกัน บริษัทอาจได้รับผลกระทบดังกล่าว และจะส่งผลต่อการประกอบธุรกิจรวมถึงผลการดำเนินงานของบริษัทได้
บริษัทตระหนักถึงความเสี่ยงดังกล่าวจึงได้กำหนดให้หน่วยงานด้านบริหารความเสี่ยงและกำกับดูแลกิจการ และหน่วยงานกฎหมายธุรกิจทำหน้าที่ติดตามการเปลี่ยนแปลงข้อกำหนดของกฎหมาย ข้อบังคับ รวมถึงกฎระเบียบต่าง ๆ ที่เกี่ยวข้องกับการประกอบธุรกิจของบริษัทอย่างใกล้ชิด นอกจากนี้ บริษัทได้เข้าร่วมเป็นสมาชิกของสมาคมธุรกิจเช่าซื้อไทยซึ่งทำให้บริษัทสามารถติดตามการเคลื่อนไหวของการเปลี่ยนแปลงกฎระเบียบต่าง ๆ ที่เกี่ยวข้องได้อย่างรวดเร็ว รวมถึงแลกเปลี่ยนความรู้ และข่าวสารกับผู้ประกอบการธุรกิจรายอื่นเพื่อให้ทราบถึงแนวโน้ม และเตรียมความพร้อมเพื่อลดผลกระทบจากการเปลี่ยนแปลงดังกล่าว รวมทั้ง บริษัทยังให้ความสำคัญในการกำหนดแนวทางให้พนักงานทุกระดับมีความรู้ความเข้าใจโดยจะต้องได้รับการเข้ารับการอบรมตามหลักเกณฑ์ที่เกี่ยวข้องจากหน่วยงานกำกับทางการโดยตรง และต้องผ่านเข้ารับทดสอบเพื่อให้ได้การรับรอง พร้อมบันทึกประวัติพนักงาน และติดตามผลทบทวนความรู้เป็นประจำทุกปี
3. ความเสี่ยงด้านความปลอดภัยทางไซเบอร์และเทคโนโลยี
ปัจจุบัน การเปลี่ยนแปลงทางด้านเทคโนโลยี และโซลูชันทางดิจิทัลมีส่วนสำคัญต่อการดำเนินการให้บริการสินเชื่อเช่าซื้อ รวมทั้ง พฤติกรรมของลูกหนี้ต่อการใช้บริการทางเทคโนโลยีเป็นอย่างมาก โดยเฉพาะอย่างยิ่งแล้ว ธุรกรรมหรือบริการทางการเงินและเศรษฐกิจจึงมีความเสี่ยงจากการถูกโจมตีทางไซเบอร์ และความเสี่ยงทางด้านเทคโนโลยีในด้านอื่น ๆ เป็นอย่างมาก ซึ่งหากเกิดขึ้นแล้วจะส่งผลกระทบต่อการดำเนินธุรกิจ และสร้างความเสียหายด้านตัวเงินเป็นอย่างมากได้ ดังนั้น ความปลอดภัยทางไซเบอร์จึงเป็นประเด็นที่บริษัทเป็นอย่างมาก ควบคู่ไปกับการขับเคลื่อนทางด้านนวัตกรรมของบริษัทจึงมีการลงทุนทั้งในด้านทรัพยากรเทคโนโลยี และด้านความทุ่มเทพยายามอย่างหนักเพื่อป้องกันผู้ประสงค์ร้ายจากการเข้าถึงระบบคอมพิวเตอร์ และสร้างความเสียหายแก่ข้อมูลการได้มาซึ่งข้อมูลที่เป็นความลับหรือการขัดขวางบริการต่าง ๆ ตลอดจนการดูแลระบบเครือข่าย และโครงสร้างพื้นฐานให้คงความแข็งแกร่ง เชื่อถือได้ และยืดหยุ่น เพื่อให้แน่ใจว่าธุรกิจจะดำเนินไปได้อย่างต่อเนื่องบริษัท รวมทั้ง มีแนวทางในการปกป้องความลับความถูกต้อง และความพร้อมใช้งานของข้อมูล รวมถึงทรัพยากรและโครงสร้างพื้นฐานของบริษัท
4. การบริหารความเสี่ยงด้าน ESG
บริษัทให้ความใส่ใจห่วงใยประเด็นในเรื่องการเปลี่ยนแปลงสภาพแวดล้อม ไม่ว่าจะเป็นในด้านความรับผิดชอบในด้านสังคมสิ่งแวดล้อม และในด้านการประเมินความเสี่ยงและผลกระทบจากปัญหาดังกล่าวด้วย จึงมีแนวทางในการรองรับความเสี่ยงดังกล่าวตั้งแต่ขั้นตอนการสื่อสาร ให้ความรู้ และเข้ารับการฝึกอบรมจากหน่วยงานภาครัฐที่รับผิดชอบโดยตรง เพื่อให้ความมั่นใจในการดำเนินการธุรกิจ และสามารถสร้างการตระหนักรู้ได้ทันกับสภานการณ์ทางด้านการเปลี่ยนแปลงจากปัจจัยภายนอกดังกล่าวและสอดคล้องกับแนวทางการเปลี่ยนแปลงของอุตสาหกรรมด้วย การพิจารณาสามารถแยกเป็นประเด็น ดังนี้
ประเด็นด้านสิ่งแวดล้อม (Environment)
แม้ว่าบริษัทจะดำเนินธุรกิจสินด้านการบริการสินเชื่อเช่าซื้อรถบรรทุกมือสองที่อาจจะไม่ได้รับผลกระทบโดยตรงจากการเปลี่ยนแปลงของสภาพภูมิอากาศ และสิ่งแวดล้อมก็ตาม แต่ก็ไม่อาจหลีกเลี่ยงที่จะได้รับผลกระทบทางอ้อมจากผู้มีส่วนได้เสียได้ ไม่ว่าจะเป็น ผลกระทบจากลูกหนี้ที่ไม่สามารถผ่อนชำระได้ตรงเวลาอันเนื่องมาจากได้รับผลกระทบจากภัยธรรมชาติ เช่น ปัญหาภัยแห้ง น้ำท่วม พายุฝนหนัก ไฟไหม้ป่าหรือพื้นที่เพาะปลูก และอื่น ๆ รวมทั้ง ปัญหาผลกระทบเรื่องปริมาณผลผลิตทางการเกษตรที่ลดลงก็ทำให้รายได้ของลูกหนี้ หรือปริมาณการขนส่งลดลง ล้วนแต่ส่งผลกระทบต่อรายได้ของลูกให้ลดลงด้วย นอกจากนั้น ทางบริษัทเองก็ไม่อาจหลีกเลี่ยงโอกาสความเสี่ยงด้านสิ่งแวดล้อมที่จะต้องมีความเสี่ยงโดยตรงเพิ่มมากขึ้นในอนาคตอันใกล้ได้ เช่น พฤติกรรมการใช้ประเภทรถบรรทุกที่ใส่ใจสิ่งแวดล้อมมากขึ้น การเปลี่ยนแปลงข้อกำหนดทางการหรือข้อกำหนดมาตรฐานการผลิตและการใช้งานของรถบรรทุกที่เพิ่มสูงขึ้นตามประเด็นด้านปัญหาสิ่งแวดล้อม เป็นต้น ล้วนอาจส่งผลกระทบทางตรงเพิ่มมากขึ้น และสร้างผลกระทบทางอ้อมมากยิ่งขึ้นตามอย่างหลีกเลี่ยงได้ยากด้วยเช่นกัน
ประเด็นด้านสังคม (Social)
บริษัทได้ให้ความสำคัญในการดูแล และห่วงใยในด้านพนักงานและบุคลาการอย่างมาก เพราะมีแนวคิดความเชื่อที่ว่าพนักงานคือทรัพย์สินที่สำคัญที่สุดของบริษัท หากบริษัทขาดแคลนพนักงานหรือเกิดปัญหาที่ส่งให้พนักงานไม่สามารถปฏิบัติงานได้ก็จะส่งผลกระทบต่อการดำเนินธุรกิจได้โดยตรง และผลกระทบทางอ้อมได้ ตัวอย่างเช่น ผลกระทบในด้านภาพลักษณ์ ชื่อเสียง และคุณภาพการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสง รวมไปถึงการจัดให้มีสวัสดิการดูแลพนักงานที่เพียงพอเหมาะสมเพื่อให้พนักงานปัจจุบันมีสุขภาพกาย และสุขภาพจิตใจ มีความปลอดภัย มีความสุขในการทำงาน ส่งผลให้พนักงานเกิดความรักในการทำงานและผูกพันกับบริษัทมากขึ้น ในขณะเดียวกัน บริษัทก็มีการจัดทำนโยบายการดำเนินการธุรกิจอย่างมีจริยธรรมเพื่อให้เกิดแนวปฏิบัติในการปฏิบัติต่อกันระหว่างพนักงาน หรือระหว่างผู้บริหารอย่างให้เกียรติ เคารพต่อกัน ยอมรับในความเห็นและความเสมอภาคเท่าเทียมกัน รวมทั้ง จัดให้มีการอบรมพนักงานอย่างสม่ำเสมอเพื่อควบคุมคุณภาพการให้บริการกับพนักงานความเสี่ยงด้านการจัดการคู่ค้าก็เป็นความเสี่ยงที่บริษัทตระหนักถึงความสำคัญ โดยจัดให้มีการประกาศแนวทางจรรยาบรรณทางธุรกิจกับคู่ค้าเพื่อสนับสนุนและส่งเสริมให้คู่ค้าทุกกลุ่มมีการกำกับดูแลกิจการที่ดีและมีมาตรฐานทางจริยธรรมในการปฏิบัติงานสอดคล้องกับบริษัท
ประเด็นด้านธรรมาภิบาล (Governance)
ปัจจุบันบริษัทให้ความสำคัญในด้านการสร้างความเข้าใจหลักการกำกับดูแล และการกำกับที่ดีทำให้บริษัทต้องดำเนินการติดตาม และพิจารณาหลักการกฎหมายและกฎระเบียบต่าง ๆ เพื่อความต่อเนื่อง และมีความเข้าใจอย่างแท้จริง เพื่อให้เกิดความเข้าใจและปฏิบัติตามได้ตามเจตนารมณ์ ปรับปรุงความถูกต้อง และทันสมัยต่อเหตุการณ์การเปลี่ยนแปลง หากมีการปฏิบัติที่ไม่เป็นไปตามข้อกำหนดของกฎหมายหรือกฎเกณฑ์อาจส่งผลกระทบต่อชื่อเสียงหรือการดำเนินธุรกิจของบริษัทอย่างมีนัยสำคัญรายงานผลการดำเนินงานด้านความยั่งยืน ตัวอย่างเช่น การดำเนินการด้านความยั่งยืนมิติด้านธรรมาภิบาลและเศรษฐกิจบนหลักการบริหารกิจการที่ดีบริษัทตระหนักถึงบทบาท หน้าที่ และความรับผิดชอบในการกำกับดูแลกิจการที่ดีโดยเชื่อว่าการกำกับดูแลกิจการเป็นตัวกำหนด การปฏิบัติตามแนวทางการดำเนินธุรกิจที่ยั่งยืน (Sustainable Development : SD) มุ่งเน้นการกำกับดูแลกิจการที่ดีใส่ใจสังคมและสิ่งแวดล้อม (ESG) มีเป้าหมายเพื่อเพิ่มความสามารถในการแข่งข้นและเพิ่มมูลค่าของกิจการอย่างยั่งยืนให้แก่ผู้ถือหุ้น และคำนึงถึงผลประโยชน์ของผู้มีส่วนได้เสียส่งผลให้การดำเนินธุรกิจมีความเจริญเติบโตอย่างต่อเนื่องและมั่นคง
5. ความเสี่ยงที่เกิดขึ้นใหม่ หรือาจเกิดขึ้นได้ในอนาคต
บริษัทมีการเตรียมความพร้อมเพื่อรองรับความเสี่ยงใหม่ ๆ ที่อาจเกิดขึ้นได้ เริ่มตั้งแต่การสร้างองค์ความรู้ใหม่ การแสวงหาเครื่องมือ และเทคโนโลยีใหม่ ๆ รวมทั้ง มีการจัดตั้งคณะทำงานเพื่อติดตามและสื่อสารสร้างความรู้เพื่อแบ่งปันกันภายใน เพื่อให้สามารถนำความรู้ที่ได้มาวิเคราะห์ความเสี่ยงที่อาจส่งผลกระทบดำเนินการธุรกิจทั้งในระยะสั้นและระยะยาว ไม่ว่าจะเป็นผลกระทบทั้งทางตรงและทางอ้อมอย่างต่อเนื่อง โดยการวิเคราะห์ความเสี่ยงและประเมินความเสี่ยงจะมีการนำเสนอให้คณะกรรมการและคณะทำงานที่เกี่ยวข้องรับทราบ และพิจารณาเห็นชอบ รวมทั้งนำเสนอให้คณะกรรมการบริหารความเสี่ยงทราบเป็นประจำทุกเดือนหรือเป็นประจำทุกไตรมาส และรายงานให้คณะกรรมการตรวจสอบทราบเป็นประจำทุกปี เพื่อร่วมกันวิเคราะห์และประเมินความเสี่ยงที่ครบถ้วนครอบคลุมในทุกด้านที่สำคัญ
ในรอบปีที่ผ่านมามีการระบุความเสี่ยงใหม่ที่สำคัญที่อาจเกิดผลกระทบทั้งทางตรงและทางอ้อมที่สำคัญ และมีแนวทางในการบริหารความเสี่ยง และแนวทางติดตามความเสี่ยงอย่างต่อเนื่อง ตัวอย่างเช่น
ความเสี่ยงจากธุรกิจตลาดรถยนต์ไฟฟ้าและตลาดแบตเตอรี่รถไฟฟ้า (ซึ่งมีผลต่อการปล่อยสินเชื่อรถยนต์ในตลาดและราคารถยนต์สันดาปในตลาด รวมทั้ง มีผลต่อแนวโน้มการเติบโตของธุรกิจรถยนต์ไฟฟ้าและรถบรรทุกไฟฟ้าในอนาคตได้
ปัจจุบันการเติบโตของตลาดรถยนต์ EV มีการเปลี่ยนแปลงลดลงค่อนข้างมาก และส่งผลกระทบต่อกลุ่มธุรกิจที่เกี่ยวเนื่องหลายกลุ่มธุรกิจ และผลกระทบมีหลายรูปแบบ เช่น การปล่อยการให้สินเชื่อเช่าซื้อรถยนต์ไฟฟ้าในอุตสาหกรรม การรับประกันรถยนต์ไฟฟ้าในธุรกิจประกันภัย แนวโน้มความนิยมและการเปลี่ยนแปลงรูปแบบการใช้งานรถยนต์ไฟฟ้าในอนาคตซึ่งมีความผันผวนเปลี่ยนแปลงตลอดเวลา
แผนปรับลดความเสี่ยง
ซึ่งแม้ว่าธุรกิจรถยนต์ไฟฟ้าจะไม่ใช่ธุรกิจที่อยู่ในการดำเนินการของบริษัทแต่บริษัทเองก็ยังมีความจำเป็นต้องติดตามสถานการณ์อยู่เสมอเพื่อการปรับตัวให้ทันกับพฤติกรรมที่เปลี่ยนแปลงไปของผู้บริภาคและปัจจัยเสี่ยงอื่นที่อาจมีการเปลี่ยนแปลงแล้วส่งผลต่อการปรับตัวเปลี่ยนแปลงเพิ่มขึ้นลดลงได้ตลอดเวลา ซึ่งไม่สามารถยืนยันได้ว่าจะสามารถปรับเปลี่ยนได้ทันต่อการเปลียนแปลงหรือปรับตัวได้ตรงกับทิศทางของตลาดได้ตรง หรือมีความถูกต้องได้ทุกครั้งไป
ความเสี่ยงจากภัยคุกคามทางไซเบอร์ (Cyber Risk)
ปัจจุบันบริษัทมีการนำเทคโนโลยีมาใช้เป็นเครื่องมือที่สำคัญในการดำเนินการธุรกิจ และเพื่อใช้ในการสนับสนุนรองรับการให้บริการผลิตภัณฑ์สินเชื่อเช่าซื้อมากขึ้น รวมทั้ง ใช้เป็นช่องทางในการให้บริการในรูปแบบดิจิทัลเพิ่มมากขึ้นต่อเนื่อง จึงส่งผลให้ทิศทางในการพึ่งพาเทคโนโลยีมีสัดส่วนเพิ่มมากขึ้น จึงย่อมสร้างความเสี่ยงด้านความมั่นคงปลอดภัยทางไซเบอร์ให้เพิ่มขึ้นอย่างมีนัยสำคัญ ตัวอย่างผลกระทบที่อาจขึ้นเพิ่มได้ เช่น ระบบสารสนเทศในการให้บริการเกิดปัญหาหยุดชะงัก ข้อมูลสำคัญหรือข้อมูลส่วนบุคคลของลูกหนี้เกิดการรั่วไหลหรือถูกโจมตี แล้วมีการนำไปเปิดเผยสู่ภายนอกโดยไม่ได้รับอนุญาต หรือการถูกหลอกลวงจากบุคคลภายนอกเพื่อเข้าถึงข้อมูลสำคัญแล้วนำไปใช้ในการกระทำทุจริตหลอกลวงต่อ เป็นต้น
แผนปรับลดความเสี่ยง
บริษัทมีการเตรียมความพร้อมและยกระดับมาตรการรักษาความปลอดภัยทางไซเบอร์ให้สอดคล้องกับมาตรฐานสากล กฎเกณฑ์และแนวปฏิบัติที่ดี มีการวางกรอบการบริหารความเสี่ยงอย่างเข้มงวด มีมาตรการแก้ไขระยะสั้นและระยะยาวเพื่อรองรับและบรรเทาผลกระทบที่อาจเกิดขึ้นได้ และเพื่อให้เกิดความรัดกุมเหมาะสมเพียงพอตามระดับและเอื้อต่อการดำเนินการทางธุรกิจได้อย่างเหมาะสม รวมทั้ง มีการการกำกับดูแลทั้งด้านการบริหารความเสี่ยง กระบวนการ เครื่องมือและเทคโนโลยี และมาตรการส่งเสริมให้บุคลากรมีความรู้และตระหนักถึงความเสี่ยงด้านไซเบอร์ รวมทั้ง มีการจัดตั้งหน่วยงานเข้ามาดูแล กำกับ ตรวจสอบ สอบทาน ระหว่างกัน เพื่อให้เกิดการกำกับดูแลที่ดีระหว่างหน่วยงานบริหารความเสี่ยง หน่วยงานตรวจสอบภายในด้านไอที และหน่วยงานด้านไอที
อย่างไรก็ตาม ความเสี่ยงจากภัยคุกคามทางไซเบอร์มีการเปลี่ยนแปลและปรับตัวอย่างรวดเร็วเพิ่มขึ้นตลอดเวลา และนับวันจะยิ่งมีรูปแบบที่ซับซ้อนมากยิ่งขึ้นและคาดเดารูปแบบได้ยากมากขึ้นเรื่อย ๆ จึงนับเป็นปัจจัยที่อาจทำให้ควบคุมได้ยาก และไม่สามารถหลีกเลี่ยงได้ จึงจำเป็นจะต้องติดตาม เฝ้าระวังอย่างใกล้ชิด เพื่อสามารถทราบและปรับตัวเพื่อหาแนวทางป้องกันหรือบรรเทาผลกระทบได้อย่างทันสถานการณ์แบบทันท่วงที
ความเสี่ยงจากภัยคุกคามทางเงินจากบุคคลภายนอก หรือมิจฉาชีพทางการเงิน
ปัจจุบันปัญหาการถูกทุจริตทางการเงินในอุตสาหกรรมการเงิน อาจแบ่งออกได้เป็น 2 ประเภท ได้แก่ การถูกทุจริตจากภายใน (Internal Fraud) และการถูกทุจริตจากภายนอก (External Fraud) โดยที่ผ่านมาอาจจะคุ้นเคยกับปัญหาการทุจริตจากพนักงานภายในที่อยู่ในกระบวนการพิจารณาสินเชื่อในการทุจริต เช่น การปลอมเอกสารขอสินเชื่อ การลักลอบแอบใช้เอกสารลูกหนี้ในการขอสินเชื่อ การหลอก ยักยอก ลักเงิน หรือเสนอเรียกรับค่าดำเนินการเพิ่มขึ้น เป็นต้น แต่ปัจจุบัน ด้วยพฤติกรรมของลูกหนี้ที่เปลี่ยนแปลงและการให้บริการทางการเงินของผู้ให้บริการทางเงินที่ต้องรองรับความต้องการ จึงมีการใช้ช่องทางดิจิทัลเพิ่มมากขึ้น เช่น Mobile Banking หรือ Digital Platform เพิ่มขึ้นสูงมากอย่างต่อเนื่อง ส่งผลให้กลุ่มผู้ทำทุจริตมีการเปลี่ยนแปลงและพัฒนารูปแบบและกระบวนการมาใช้เทคโนโลยีมาใช้ในการทำการทุจริจเพิ่มขึ้นตามด้วยเช่นกัน ตัวอย่างเช่น การพยายามของมิจฉาชีพกลุ่มแก็งค์ Call Center / กลุ่ม Line ปลอม / กลุ่ม Romance Scam / กลุ่ม Phishing Mail เป็นต้น เพื่อพยายามที่จะเข้าถึงข้อมูลหรือพยายามแอบอ้างชื่อบริษัทหรือผู้มีอำนาจหรือตัวแทนบริษัทในการใช้หลอกลวงให้มีการโอนเงินไปยังกลุ่มดังกล่าว
แผนปรับลดความเสี่ยง
บริษัทมีการเน้นย้ำ และสื่อสารกำชับ เพื่อปลูกฝังแนวคิดและพฤติกรรมที่ดีและเหมาะสมให้กับพนักงานมาเป็นระยะอย่างต่อเนื่อง รวมทั้ง มีการนำตัวอย่างพฤติกรรมที่ไม่เหมาะสมและไม่เป็นไปตามหลักองค์กรขององค์กรสำหรับพนักงานที่ปฏิบัติไม่ถูกต้องทั้งที่ตั้งใจกระทำและไม่ตั้งใจกระทำมาเป็นบทเรียน เพื่อเน้นย้ำแนวทาง ไม่ยอมรับการทุตริตได้ ส่วนในเรื่องของการทุจริตจากภายนอก บริษัทมีการเพิ่มช่องทางในการสื่อสารแนวปฏิบัติที่เหมาะสม ที่จะไม่ขอข้อมูลหรือเรียกรับเงินหรือผลประโยชน์นอกเหนือไปจากช่องทางที่บริษัทกำหนดเด็ดขาด รวมทั้ง มีการเปิดช่องทางเพื่อแจ้งเรื่องร้องเรียนการถูกทุจริต เพื่ออย่างน้อยจะได้ช่วยลดผลความเสี่ยงและบรรเทาผลกระทบได้ส่วนหนึ่ง
ด้านการตรวจสอบสิทธิมนุษยชนอย่างรอบด้าน Human Rights Due Diligence: HRDD
บริษัทเคารพในสิทธิมนุษยชนของผู้มีส่วนได้เสียทุกกลุ่มและมุ่งมั่นปฏิบัติต่อผู้มีส่วนได้เสียทุกกลุ่มในทุกกิจกรรมตลอดห่วงโซ่คุณค่าอย่างเป็นธรรมและเหมาะสมตามหลักสิทธิมนุษยชนสากล โดยได้ยึดถือปฏิบัติตามกฎหมายและแนวปฏิบัติตามมาตรฐานสากล โดยได้กำหนดกรอบการดำเนินงานให้สอดคล้องกับหลักการของสหประชาชาติว่าด้วยการดำเนินธุรกิจและสิทธิมนุษยชน (UN Guiding Principles on Business and Human Rights : UNGP) และแนวปฏิบัติในการตรวจสอบธุรกิจอย่างรอบด้านของ OECD สำหรับการดำเนินธุรกิจที่มีความรับผิดชอบ (OECD Due Diligence Guidance for Responsible Business Conduct)
การละเลยผลกระทบด้านสิทธิมนุษยชน อาจนำไปสู่การสูญเสียความไว้วางใจจากผู้มีส่วนได้เสียหรือแม้กระทั่งการถูกต่อต้านจากสังคม ซึ่งอาจกระทบต่อความสามารถในการดำเนินธุรกิจและผลประกอบการในระยะยาว บริษัทจึงให้ความสำคัญกับการกำกับดูแลด้านสิทธิมนุษยชนอย่างรอบด้าน ตลอดจนการสร้างความร่วมมือกับทุกภาคส่วนเพื่อให้เกิดแนวทางการพัฒนาที่เป็นธรรมและยั่งยืนสำหรับทุกฝ่าย บริษัทกำหนดกระบวนการดำเนินงานเพื่อติดตามและตรวจสอบสถานะสิทธิมนุษยชนอย่างรอบด้าน (Human Rights Due Diligence) โดยมีสาระสำคัญ ดังนี้
การประเมินความเสี่ยงด้านสิทธิมนุษยชนและผลกระทบ
บริษัทจัดให้มีการประเมินความเสี่ยงด้านสิทธิมนุษยชนเป็นประจำทุกสองปี และมีการทบทวนประเด็นความเสี่ยงทุกปี โดยบูรณาการการบ่งชี้และประเมินความเสี่ยงต่อการละเมิดสิทธิมนุษยชน เข้าไปในกระบวนการประเมินความเสี่ยงหลากหลายรูปแบบที่แต่ละหน่วยงานต้องดำเนินการตามหน้าที่ความรับผิดชอบของตน เช่น การวิเคราะห์และประเมินผลกระทบสิ่งแวดล้อม (Environmental Impact Assessment : EIA) ในการพัฒนาโครงการ การบ่งชี้และประเมินประเด็นสิ่งแวดล้อม ตลอดจนการประเมินอันตรายและความเสี่ยงด้านความปลอดภัยและอาชีวอนามัยตามมาตรฐาน ISO ในปี 2567 บริษัท ฯ ได้ทำการประเมินประเด็นสำคัญด้านความยั่งยืนใหม่อย่างเต็มรูปแบบ จึงได้ทำการระบุประเด็นความเสี่ยงด้านสิทธิมนุษยชนตลอดห่วงโซ่คุณค่าไปพร้อมกัน เพื่อนำไปประเมินความเสี่ยงตามหลักการชี้นำของสหประชาชาติว่าด้วยการดำเนินธุรกิจและสิทธิมนุษยชน (UN Guiding Principles on Business and Human Rights) และแนวปฏิบัติในการตรวจสอบธุรกิจอย่างรอบด้านของ OECD สำหรับการดำเนินธุรกิจที่มีความรับผิดชอบ (OECD Due Diligence Guidance for Responsible Business Conduct)
ขอบเขตการประเมินความเสี่ยง
บริษัทกำหนดให้มีการประเมินความเสี่ยงต่อการละเมิดสิทธิมนุษยชนครอบคลุมทุกพื้นที่การปฏิบัติงานของบริษัท และทุกกิจกรรมการดำเนินธุรกิจในห่วงโซ่คุณค่า คิดเป็นร้อยละ 100 ทั้งกิจกรรมที่บริษัทฯ เป็นผู้ดำเนินการเอง หรือกิจกรรมที่เกิดขึ้นจากการมีส่วนร่วมหรือมีความสัมพันธ์ทางธุรกิจในห่วงโซ่อุปทาน
การระบุประเด็นความเสี่ยงด้านสิทธิมนุษยชน
บริษัททำการระบุประเด็นด้านสิทธิมนุษยชนที่เกิดขึ้นจริงหรือที่อาจเกิดขึ้นทั้งหมดที่เกี่ยวข้องกับกิจกรรมทางธุรกิจและความสัมพันธ์ทางธุรกิจตลอดห่วงโซ่คุณค่า โดยใช้วิธีการที่หลากหลายในการเก็บข้อมูลเพื่อนำมาวิเคราะห์หาประเด็นความเสี่ยงด้านสิทธิมนุษยชนที่เกี่ยวข้อง ซึ่งเป็นประเด็นด้านสิทธิมนุษยชนที่เกิดขึ้นแล้วหรืออาจจะยังไม่ได้เกิดขึ้น โดยพิจารณาถึงสิทธิของผู้มีส่วนได้เสียที่เกี่ยวข้อง ครอบคลุมพนักงาน ลูกค้า คู่ค้าทางธุรกิจ ผู้รับจ้างหรือผู้ให้บริหารภายนอก ชุมชนแวดล้อมท้องถิ่น รวมถึง เด็กและกลุ่มเปราะบาง ผู้สูงอายุ ผู้พิการ แรงงาน ในกระบวนการ
ประเด็นความเสี่ยงด้านสิทธิมนุษยชนที่สำคัญ
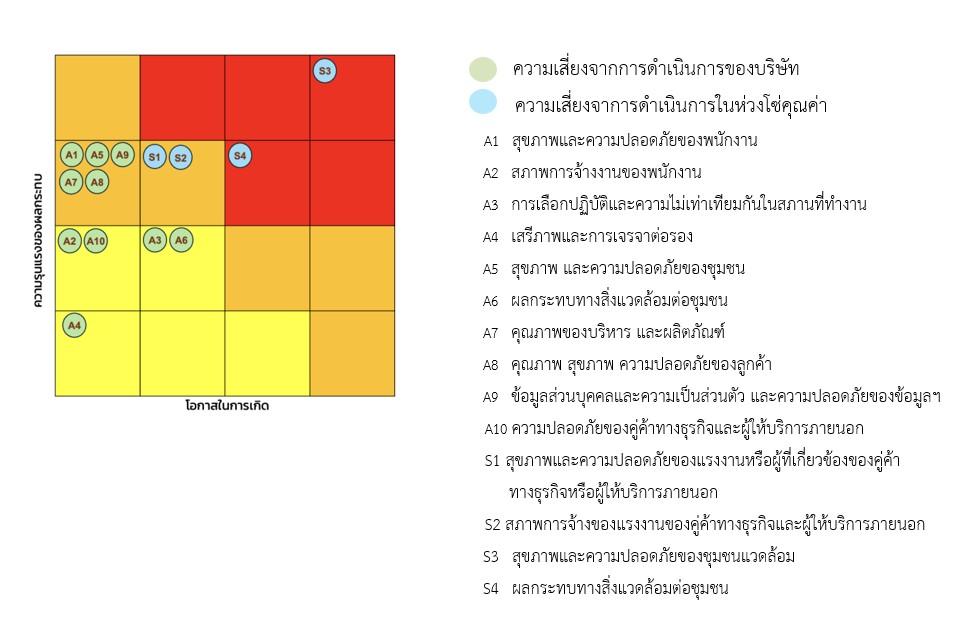
บริษัทพบว่ามีประเด็นความเสี่ยงด้านสิทธิมนุษยชนที่เกี่ยวข้องกับการดำเนินงานตลอดห่วงโซ่อุปทานจำนวนรวม 14 ประเด็น และทำการประเมินระดับความเสี่ยงด้านสิทธิมนุษยชน โดยใช้เกณฑ์ประเมินระดับความรุนแรงของผลกระทบที่มีต่อผู้มีส่วนได้เสีย จากระดับของผลกระทบ (scale) จำนวนของผู้ที่ได้รับผลกระทบ (scope) และ ความสามารถในการเยียวยาผลกระทบ (Irremediable character) ประกอบกับเกณฑ์ระดับโอกาสในการเกิด
การประเมินระดับความเสี่ยง
บริษัททำการประเมินความเสี่ยงโดยพิจารณาใน 2 มิติ ได้แก่ ระดับความรุนแรงของผลกระทบ (Severity) ซึ่งพิจารณาจาก scale, scope, irremediability และโอกาสความเป็นไปได้ (Likelihood) และแสดงลำดับความสำคัญของความเสี่ยงในตาราง 4x4 Human Rights Risk Matrix ซึ่งจัดลำดับเป็น 3 ระดับ คือ ความเสี่ยงระดับสูง ความเสี่ยงระดับปานกลาง และความเสี่ยงระดับต่ำ
ระดับความเสี่ยงสูง คือ ประเด็นความเสี่ยงด้านสิทธิมนุษยชนที่มีความสำคัญมากต้องได้รับการแก้ไขโดยเร็วพร้อมมาตรการป้องกันหรือบรรเทาผลกระทบเพิ่มเติมเร่งด่วน | |
ระดับความเสี่ยงปานกลาง คือ ประเด็นความเสี่ยงด้านสิทธิมนุษยชนที่มีมาตรการจัดการในปัจจุบันและสามารถบรรเทาผลกระทบได้บ้างหรือบางส่วน แต่ยังต้องมีการกำหนดมาตรการเพิ่มเติมเพื่อเพิ่มประสิทธิภาพ | |
ระดับความเสี่ยงต่ำ คือ ประเด็นความเสี่ยงด้านสิทธิมนุษยชนที่มีมาตรการป้องกันหรือควบคุมความเสี่ยงในปัจจุบันอย่างเพียงพอ แต่ยังคงต้องติดตามการเปลี่ยนแปลงอย่างสม่ำเสมอ |
การติดตามและการรายงานผลการดำเนินงาน
เพื่อให้มีการเฝ้าระวัง และมีการติดตามผลการดำเนินงานตามมาตรการป้องกันการละเมิดสิทธิมนุษยชน บริษัทได้กำหนดแนวทางนโยบายด้าน “นโยบายการแจ้งเบาะแส” (Whistleblowing Policy) และจัดให้มีช่องทางการสื่อสารต่าง ๆ เพื่อเปิดโอกาสให้พนักงานและผู้มีส่วนได้เสีย สามารถแจ้งเบาะแสหรือร้องทุกข์ที่เกี่ยวกับการถูกละเมิดสิทธิมนุษยชนใด ๆ และบริษัทมีกระบวนการพิจารณาตรวจสอบและจัดการข้อร้องเรียนอย่างรอบคอบ ยุติธรรม และโปร่งใส พนักงานผู้กระทำการละเมิดสิทธิมนุษยชนถือว่าเป็นการกระทำที่ผิดจรรยาบรรณของบริษัทจะต้องได้รับการพิจารณาโทษทางวินัยตามระเบียบที่กำหนดไว้ นอกจากนี้อาจจะได้รับโทษตามกฎหมายด้วยหากการกระทำนั้นผิดกฎหมายด้วย นอกจากนั้น ในส่วนการฟื้นฟูเยียวยากรณีเกิดเหตุการละเมิดสิทธิมนุษยชน บริษัทกำหนดให้หน่วยงานผู้รับผิดชอบดำเนินการบรรเทาแก้ไขผลกระทบที่เกิดขึ้นโดยเร่งด่วน และมีมาตรการชดใช้เยียวยาผู้ได้รับผลกระทบด้านสิทธิมนุษยชนอย่างเป็นธรรม
กระบวนการจัดการข้อร้องเรียน และเบาะแส
1. ดำเนินการกลั่นกรองข้อเท็จจริงและสอบสวนตามแนวปฏิบัติในนโยบายการแจ้งเบาะแส (Whistleblowing policy)
โดยผู้ที่ได้รับมอบอำนาจในการดำเนินการ
2. พิจารณาดำเนินการในแต่ละกรณีที่พบว่ามีมูลความผิดจริง โดยคณะกรรมการสอบสวนที่เป็นผู้บริหารระดับสูงที่ได้รับมอบหมาย
3. พิจารณาให้การเยียวยาผู้ที่ได้รับความเสียหายอย่างเหมาะสม และกำหนดแนวทางแก้ไขเพื่อป้องกันการเกิดเหตุซ้ำในอนาคต
4. รายงานสรุปให้คณะกรรมการบรรษัทภิบาลทราบทุกการประชุม และรายงานคณะกรรมการบริษัทอย่างน้อยปีละ 1 ครั้ง
และเปิดเผยข้อมูลการดำเนินงานในรายงานความยั่งยืนประจำปี
ผลการดำเนินงานตามมาตรการจัดการความเสี่ยงด้านสิทธิมนุษยชน
ในปี 2568 บริษัทยังไม่พบหรือได้รับข้อร้องเรียนที่เกี่ยวข้องกับการไม่ปฏิบัติตามมาตรฐานแรงงาน รวมถึงการใช้แรงงานเด็กและแรงงานบังคับ ทั้งในบริษัทและในห่วงโซ่อุปทานแต่อย่างใด
ในส่วนข้อร้องเรียนด้านสิ่งแวดล้อม บริษัทยังไม่พบหรือได้รับข้อร้องเรียนเช่นกัน รวมทั้ง บริษัทไม่มีข้อร้องเรียนด้านการละเมิดข้อกฎหมายด้านสิ่งแวดล้อม ส่วนข้อร้องเรียนด้านสิ่งแวดล้อมที่เกิดขึ้นระหว่างบริษัทและระหว่างชุมชนกับบริษัท บริษัทยังไม่พบหรือได้รับข้อร้องเรียนด้วยเช่นกัน
ลิงก์เอกสารนโยบาย
https://drive.google.com/file/d/1aeEhc0CUPf_Ah_3RRdmGJW6S8vlRCCqd/view?usp=drive_link
เลขหน้าในรายงาน
1
ความเสี่ยงต่อการดำเนินธุรกิจของบริษัท
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| ความเสี่ยงจากการประกอบธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสอง | • ความเสี่ยงจากการปล่อยสินเชื่อเช่าซื้อรถบรรทุกมือสอง บริษัทฯ มีความเสี่ยงหลักเกี่ยวกับการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง ได้แก่ ความเสี่ยงด้านคุณภาพลูกหนี้ และความเสี่ยงด้านคุณภาพหลักประกัน (ก) ความเสี่ยงด้านคุณภาพลูกหนี้หรือความเสี่ยงจากสินเชื่อที่ไม่ก่อให้เกิดรายได้ สืบเนื่องจากกลุ่มลูกค้าเป้าหมายหลักของบริษัท ฯ เป็นกลุ่มลูกค้ารายย่อยที่ต้องการเช่าซื้อรถบรรทุกมือสองสำหรับใช้ในการประกอบอาชีพเพื่อสร้างรายได้ จึงทำให้บริษัท ฯ มีความเสี่ยงจากการที่ลูกค้ากลุ่มดังกล่าวอาจมีความอ่อนไหว หรือได้รับผลกระทบจากสภาพเศรษฐกิจภายในประเทศหรือหากมีการเปลี่ยนแปลงในทางลบต่ออุตสาหกรรมที่เกี่ยวข้อง เช่น อุตสาหกรรมขนส่ง อุตสาหกรรมเกษตร หรืออุตสาหกรรมก่อสร้างอาจส่งผลให้ความสามารถในการชำระหนี้คืนของลูกหนี้ลดลงซึ่งจะส่งผลให้บริษัทฯ มีสินเชื่อที่ไม่ก่อให้เกิดรายได้ (Non-Performing Loan หรือ NPL) เพิ่มสูงขึ้นได้ซึ่งถือเป็นความเสี่ยงที่สำคัญ เนื่องจากหากลูกหนี้ไม่สามารถชำระค่างวดคืนได้ตามงวดที่กำหนด บริษัทฯ จะเผชิญกับความเสี่ยงที่อาจจะต้องสูญเสียเงินให้สินเชื่อหรือไม่สามารถยึดหลักประกันกลับคืนจากลูกหนี้ได้ซึ่งจะส่งผลกระทบต่อความสามารถในการสร้างรายได้ และผลการดำเนินงานของบริษัท ฯ (ข) ความเสี่ยงด้านคุณภาพหลักประกัน ความเสี่ยงทางธุรกิจในการประกอบธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองไม่ได้จำกัดอยู่เพียงแค่คุณภาพลูกหนี้เช่นเดียวกับการให้สินเชื่อสำหรับรถยนต์มือหนึ่ง แต่บริษัทยังมีความเสี่ยงด้านคุณภาพหลักประกันด้วย เนื่องจาก หลักประกันในการขอสินเชื่อเช่าซื้อของบริษัทเป็นรถบรรทุกที่ผ่านการใช้งานมาแล้วจึงย่อมมีการเสื่อมสภาพตามอายุการใช้งาน รวมทั้ง รถบรรทุกบางคันอาจถูกตัดต่อหรือดัดแปลงโครงสร้างตัวถัง ซึ่งหากบริษัทไม่สามารถตรวจสอบหรือประเมินสภาพรถบรรทุกซึ่งเป็นหลักประกันได้อย่างแม่นยำ • ความเสี่ยงจากการแข่งขันทางธุรกิจที่อาจสูงขึ้นในอนาคต ปัจจุบันผู้ประกอบการในตลาดสินเชื่อเช่าซื้อรถบรรทุกมือสองยังมีจำนวนไม่มากนัก แต่ด้วยธุรกิจนี้ไม่ได้อยู่ภายใต้การควบคุมและกำกับดูแลโดยตรงจากหน่วยงานกำกับใด ดังนั้น ผู้ที่มีแหล่งเงินทุนในการให้สินเชื่อลักษณะนี้อาจสามารถเข้าสู่ธุรกิจได้โดยง่ายซึ่งในอนาคตอาจก่อให้เกิดการแข่งขันทางธุรกิจที่สูงขึ้น และอาจส่งผลกระทบต่อศักยภาพการเติบโตของพอร์ตสินเชื่อ และผลการดำเนินงานของบริษัท ฯ ในเชิงการแข่งขันที่เพิ่มมากขึ้น • ความเสี่ยงจากการพึ่งพิงบุคลากรที่มีประสบการณ์และความเชี่ยวชาญในธุรกิจเช่าซื้อรถบรรทุกมือสอง การให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง บริษัทฯ จำเป็นต้องพึ่งพิงบุคลากรที่มีประสบการณ์ ความรู้ และความชำนาญในด้านต่างๆ เช่น เจ้าหน้าที่การตลาด ที่มีความคุ้นเคยและมีความสัมพันธ์อันดีกับผู้ประกอบการเต็นท์รถบรรทุกมือสอง และนายหน้าจัดหาลูกค้าที่มีคุณภาพ เจ้าหน้าที่วิเคราะห์สินเชื่อและเจ้าหน้าที่ประเมินมูลค่าหลักประกันที่ต้องมีความเชี่ยวชาญในธุรกิจนี้โดยเฉพาะเพื่อทำหน้าที่ประเมินคุณภาพลูกหนี้ ความสามารถในการชำระหนี้ และราคาหลักประกันที่เหมาะสมซึ่งส่วนใหญ่เป็นรถบรรทุกที่มีอายุการใช้งานมากกว่า 6 ปี ซึ่งมีการเสื่อมสภาพตามการใช้งาน นอกจากนี้ บุคลากรต้องมีความเข้าใจในกลุ่มลูกค้าซึ่งเป็นผู้ประกอบการขนส่งในภาคธุรกิจต่างๆ ที่เป็นกลุ่มลูกค้าเป้าหมายหลักของบริษัทฯ เพื่อให้การประเมินคุณภาพลูกหนี้มีความแม่นยำและรอบคอบรัดกุม • ความเสี่ยงจากติดตามหลักประกัน ทรัพย์สินที่ใช้เป็นหลักประกันในการขอสินเชื่อของบริษัทเป็นรถบรรทุกเพื่อใช้ในการประกอบธุรกิจซึ่งเป็นทรัพย์สินที่เคลื่อนย้ายได้ตลอดเวลา บริษัทจึงอาจมีความเสี่ยงจากการไม่สามารถติดตามเพื่อยึดหลักประกันได้ในกรณีที่ลูกหนี้ผิดนัดชำระหนี้ซึ่งจะส่งผลให้บริษัทสูญเสียเงินต้นและดอกเบี้ยที่ลูกหนี้ค้างชำระทั้งหมดในทันที และจะส่งผลกระทบต่อฐานะการเงินและผลการดำเนินงานของบริษัท
หลักประกันของบริษัทเป็นรถบรรทุกมือสองที่ผ่านการใช้งานแล้ว และมีลักษณะการใช้งานเฉพาะในกลุ่มอุตสาหกรรมที่เกี่ยวข้อง จึงอาจมีความเสี่ยงจากการจำหน่ายทรัพย์สินรอการขายหรือรถ บรรทุกที่ยึดมาได้ล่าช้าหรืออาจไม่สามารถขายทรัพย์สินดังกล่าวได้ตามราคาที่กำหนดหรือไม่คุ้มกับมูลหนี้ที่เหลืออยู่ซึ่งส่งผลกระทบในทางลบต่อฐานะการเงินและผลการดำเนินงานของบริษัท • ความเสี่ยงจากเอกสารสำคัญสูญหายหรือได้รับความเสียหายจากอัคคีภัย ในการประกอบธุรกิจให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง เอกสารนิติกรรมสัญญารวมถึงเล่มทะเบียนรถฉบับจริงซึ่งเป็นเอกสารสิทธิแสดงความเป็นเจ้าของหลักประกัน นับเป็นเอกสารสำคัญในการดำเนินงานและดำเนินคดีตามกฎหมายเมื่อลูกค้าไม่ปฏิบัติตามสัญญา หากเอกสารดังกล่าวสูญหาย หรือได้รับความเสียหายจากอัคคีภัย อาจส่งผลกระทบในทางลบต่อกระบวนการทางธุรกิจและผลการดำเนินงานของบริษัท • ความเสี่ยงจากการทุจริตของพนักงานสาขาในการพิจารณาสินเชื่อ เนื่องจากเจ้าหน้าที่สาขาจะเป็นผู้มีหน้าที่สำคัญในกระบวนการพิจารณาสินเชื่อ เนื่องจากเป็นผู้ที่ต้องพบเจอลูกค้าตัวจริง และเป็นผู้รวบรวมเอกสารข้อมูลลูกค้า ผู้ค้ำประกัน และประเมินสภาพหลักประกันเพื่อใช้ในการพิจารณากำหนดเงินให้สินเชื่อและอัตราดอกเบี้ยของลูกค้าแต่ละราย ดังนั้น หากในกรณีที่ลูกค้าและเจ้าหน้าที่สาขามีความสัมพันธ์ส่วนตัวหรือเจ้าหน้าที่สาขามีความสัมพันธ์กับผู้ประกอบการเต็นท์รถบรรทุกมือสอง หรือเป็นกรณีที่เจ้าหน้าที่สาขามีส่วนเกี่ยวข้องกับบุคคลอื่นที่ไม่ได้มีเจตนาจะขอสินเชื่อเช่าซื้อแท้จริง หรือดำเนินการปลอมแปลง ทุจริต ขโมยเอกสารสำคัญส่วนตัวของลูกค้ามาแอบอ้างในการขอสินเชื่อแทนลูกค้าหรือผู้ค้ำประกันอาจทำให้เจ้าหน้าที่ในกระบวนการพิจารณาอนมุติสินเชื่อประเมินคุณภาพลูกค้าหรือสภาพหลักประกันไม่ถูกต้องซึ่งจะส่งผลกระทบต่อการพิจารณาสินเชื่อที่ไม่สอดคล้องกับความสามารถในการชำระหนี้ หรือส่งผลให้สัญญาเช่าซื้อไม่สามารถบังคับใช้ได้หรืออาจต้องส่งผลให้บริษัทต้องชดใช้ความเสียหายที่อาจส่งผลกระทบต่อลูกค้าหรือบุคคลอื่นที่ได้รับผลกระทบจากการทุจริตของเจ้าหน้าที่สาขาอันจะนำไปสู่การเกิดสินเชื่อที่ไม่ก่อให้เกิดรายได้ซึ่งจะส่งผลกระทบต่อผลการดำเนินงานและฐานะการเงินของบริษัท | • ในปี 2568 บริษัทมีลูกหนี้เช่าซื้อที่เป็นลูกหนี้ไม่ค้างชำระและลูกหนี้ที่ค้างชำระไม่เกิน 90 วัน จำนวน 3,229.51 ล้านบาท คิดเป็นร้อยละ 95.06 ในขณะที่ลูกหนี้ที่ค้างชำระเกิน 90 วันหรือ NPL จำนวน 167.94 ล้านบาท มีสัดส่วนร้อยละ 4.94 ของลูกหนี้เช่าซื้อทั้งหมดซึ่งคุณภาพของลูกหนี้เช่าซื้อส่วนหนึ่งยังคงได้รับผลกระทบต่อเนื่องจากปัญหาด้านภาระหนี้สินครัวเรือน ปัญหาจากด้านสภาพเศรษฐกิจ ปัญหาด้านสภาพอากาศและสิ่งแวดล้อมส่งผลให้ความสามารถในการชำระหนี้ของลูกหนี้ลดลงได้ โดยบริษัท ฯ ได้ตั้งสำรองค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นครอบคลุมไปถึงสินเชื่อที่ไม่ก่อให้เกิดรายได้ทั้งจำนวน ปัจจุบัน ฯ บริษัทยังคงมุ่งพัฒนาแบบจำลองคะแนนเครดิตให้สะท้อนความสามารถในการชำระหนี้ของลูกหนี้ได้มีประสิทธิภาพเพิ่มมากขึ้นอย่างต่อเนื่อง และบริษัทฯ ยังคงมุ่งเน้นการดำเนินการติดตามและทวงถามหนี้อย่างใกล้ชิดต่อเนื่อง โดยความสำหรับเป็นพิเศษสำหรับลูกหนี้กลุ่ม NPL เพื่อให้สามารถเพิ่มการจัดเก็บชำระหนี้ได้มากขึ้น รวมทั้ง สามารถให้คำแนะนำและให้การช่วยเหลือลูกหนี้บางรายที่ได้รับผลกระทบมีการปรับปรุงโครงสร้างหนี้เพื่อให้กลับมาเป็นหนี้ปกติที่มีคุณภาพ • บริษัทมีการให้ราคาประเมินรถยนต์ไม่ตรง ส่งผลกระทบให้มีการอนุมัติวงเงินสินเชื่อที่เกินมูลค่าที่แท้จริงของหลักประกันได้ และอาจส่งผลให้บริษัทเกิดผลขาดทุนจากการให้สินเชื่ออย่างมีนัยสำคัญหากได้รับรถบรรทุกกลับคืนในสภาพที่ต่ำกว่ามูลค่าการให้สินเชื่อและไม่สามารถติดตามมูลค่าส่วนต่างขาดทุนได้หรือลูกหนี้ไม่สามารถชำระหนี้คืนได้อันจะส่งผลกระทบต่อฐานะการเงินและผลการดำเนินงานของบริษัท • บริษัทจึงมีความเสี่ยงจากการพึ่งพิงความรู้ ความเชี่ยวชาญ และประสบการณ์ของผู้บริหารและทีมงานหลักในการบริหารงาน หากขาดบุคลากรดังกล่าวจะส่งผลกระทบต่อการดำเนินงานของบริษัทฯ ในระยะสั้นซึ่งอาจทำให้เกิดความผิดพลาดในการพิจารณาให้สินเชื่อหรือการประเมินมูลค่าหลักประกันและคุณภาพลูกหนี้ อันจะส่งผลกระทบทางลบต่อฐานะการเงินและผลการดำเนินงานของบริษัท • บริษัทมีนโยบายการปล่อยสินเชื่อให้กับลูกค้าที่มีภูมิลำเนาและที่อยู่เป็นหลักแหล่งมีหลักประกันที่จดทะเบียนอยู่ในพื้นที่ของสาขาเท่านั้น เพื่อให้เจ้าหน้าที่สาขาสามารถตรวจสอบข้อมูลลูกค้า แหล่งที่มาของรายได้ และประเมินความสามารถในการชำระหนี้ได้อย่างมีประสิทธิภาพ นอกจากนี้ บริษัทมีนโยบายติดตามการชำระหนี้ที่มีประสิทธิภาพและสอดคล้องกับข้อกำหนดของกฎหมาย เช่น การส่งข้อความแจ้งเตือนการชำระค่างวดก่อนถึงวันครบกำหนดชำระ การแจ้งเตือนผ่านช่องทางโทรศัพท์ และการออกจดหมายเตือนเมื่อค้างชำระตั้งแต่ 5 วัน และการเริ่มสำรวจและติดตามหลักประกันโดยไม่ชักช้าเมื่อลูกค้าเริ่มค้างชำระตั้งแต่ 1 งวด ขึ้นไป เพื่อลดความเสี่ยงที่ลูกหนี้จะนำหลักประกันออกนอกพื้นที่ก่อนถึงกำหนดบอกเลิกสัญญา นอกจากนี้ บริษัทยังมีเครือข่ายสาขาที่กระจายอยู่ในพื้นที่ภาคต่างๆ ของประเทศ ซึ่งจะช่วยให้การติดตามหลักประกันมีประสิทธิภาพมากยิ่งขึ้น อีกทั้งบริษัท ฯ ยังว่าจ้างทีมติดตามจากภายนอก (Outsource) ที่มีความเป็นมืออาชีพเพื่อทำหน้าที่ติดตามหลักประกัน โดยจะออกติดตามรถบรรทุกตามสถานที่ที่ลูกค้าให้บริการรับจ้างขนส่ง เช่น โรงงาน ที่อยู่อาศัย เป็นต้น | • เพื่อลดความเสี่ยงในเรื่องดังกล่าว บริษัท ฯ มีนโยบายให้ความสำคัญกับการพิจารณาสินเชื่ออย่างรอบคอบรัดกุมเพื่อให้มีประสิทธิภาพ โดยจัดให้มีการปรับปรุง และพัฒนากระบวนการพิจารณาสินเชื่ออย่างต่อเนื่อง เช่น การกำหนดนโยบายสินเชื่อที่เป็นรูปธรรม รวมถึง วิธีการประเมินความสามารถในการชำระหนี้ของลูกค้า การพิจารณาวัตถุประสงค์การเช่าซื้อ ตลอดจนการพิจารณาคุณสมบัติของผู้ค้ำประกัน และจัดให้มีการทบทวนนโยบายการให้สินเชื่อเช่าซื้ออย่างสม่ำเสมอ บริษัท ฯ ได้จัดให้มีการใช้ข้อมูลเครดิต (Credit Bureau) ในการร่วมพิจารณาสินเชื่อ โดยร่วมมือกับบริษัทข้อมูลเครดิตแห่งชาติ (NCB) ซึ่งทำให้การคัดกรองลูกค้าเป็นไปอย่างมีประสิทธิภาพมากขึ้น รวมถึง การใช้เครื่องมือประเมินคุณภาพสินเชื่อโดยการจัดทำแบบจำลองคะแนนข้อมูลเครดิต (Credit Scoring Model) ซึ่งครอบคลุมไปถึงการตรวจสอบแหล่งที่มาของรายได้ ภูมิลำเนาและที่อยู่ของผู้ขอสินเชื่อ และผู้ค้ำประกัน และมีการตรวจสอบข้อมูลบุคคลล้มละลายผ่านช่องทางทางเว็บไซต์กรมบังคับคดี และแหล่งข้อมูลที่รวมประกาศจากราชกิจจานุเบกษา เป็นต้น นอกจากนี้ บริษัท ฯ ยังใช้ระบบฐานข้อมูลลูกค้าในการวิเคราะห์พอร์ตสินเชื่อเพื่อช่วยในการทำการเสนอขายแบบกลยุทธ์ Cross-selling เพื่อให้ลูกค้าที่มีประวัติการผ่อนชำระดีได้รับการนำเสนอผลิตภัณฑ์สินเชื่อประเภทอื่นที่เหมาะสมเพิ่มเติมมากขึ้น • การพิจารณาสินเชื่ออย่างรอบคอบและรัดกุม บริษัท ฯ ยังคงให้ความสำคัญกับการควบคุมติดตามและทวงถามหนี้ให้เป็นไปอย่างมีประสิทธิภาพ โดยบริษัท ฯ กำหนดให้หน่วยงานภายในส่งข้อความแจ้งเตือนการชำระค่างวดก่อนครบกำหนดเพื่อเป็นการป้องกันการชำระล่าช้า และในกรณีที่ลูกค้าค้างชำระตั้งแต่ 1 งวดหรือ 30 วันขึ้นไป บริษัท ฯ จะดำเนินการติดตามหนี้ทางโทรศัพท์พร้อมทั้งดำเนินการออกจดหมายแจ้งเตือนลูกค้าเพื่อช่วยเตือนให้มาชำระหนี้ แต่หากไม่สามารถติดต่อได้เจ้าหน้าที่สาขาจะเริ่มดำเนินการลงพื้นที่เพื่อติดตามลูกหนี้หรือผู้ค้ำประกันเพื่อสอบถามและรับทราบปัญหาในการชำระเงินของลูกหนี้ต่อไป • ฝ่ายจัดการยังได้มอบหมายให้มีแนวทางมีการติดตามสถานะการค้างชำระของลูกหนี้เป็นประจำอย่างใกล้ชิดทุกเดือน รวมถึง บริษัท ฯ มีการกำหนดนโยบายการจ่ายค่าตอบแทนให้แก่พนักงานสาขาโดยคำนึงถึงอัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้อย่างเหมาะสมด้วย นอกจากนี้ บริษัท ฯ ยังคงมุ่นเน้นขยายฐานลูกค้าในกลุ่มภาคการขนส่งสินค้าประเภทอุปโภคบริโภคเพิ่มขึ้น เนื่องจาก สินค้าอุปโภคบริโภคเป็นสิ่งจำเป็นที่ต้องในชีวิตประจำวัน อุปสงค์หรืออุปทานไม่เปลี่ยนแปลงขึ้นลงตามฤดูกาล ทำให้ผู้ประกอบการขนส่งซึ่งเป็นลูกค้าเช่าซื้อของบริษัทมีรายได้และสามารถนำเงินมาชำระค่างวดคืนได้อย่างต่อเนื่อง ด้วยนโยบายการดำเนินธุรกิจที่กล่าวมาข้างต้น • จากประสบการณ์ในการดำเนินธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองเป็นเวลากว่า 30 ปี บริษัท ฯ มีทีมผู้บริหารและบุคลากรที่มากไปด้วยประสบการณ์และความชำนาญเฉพาะทางในการตรวจสอบสภาพและประเมินราคารถบรรทุกมือสองทำให้บริษัท ฯ สามารถให้ราคาประเมิน และกำหนดวงเงินสินเชื่อที่เหมาะสมกับสภาพและมูลค่าของหลักประกันได้อย่างมีประสิทธิภาพ นอกจากนี้ บริษัท ฯ ยังมีนโยบายให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง เฉพาะรุ่นและยี่ห้อที่ได้รับความนิยมและมีตลาดรองรับ เช่น ISUZU, HINO และ FUSO เป็นต้น รวมถึงบริษัท ฯ มุ่งเน้นคัดเลือกคู่ค้าหลักจากผู้ประกอบการเต็นท์รถบรรทุกมือสองที่ได้มาตรฐานและจำหน่ายรถบรรทุกมือสองที่มีคุณภาพซึ่งจะช่วยคัดกรองหลักประกันที่เป็นรถบรรทุกที่มีคุณภาพอีกทางหนึ่งด้วย โดยจะมีการพิจารณาปัจจัยเรื่องระยะเวลาในการให้สินเชื่อให้สอดคล้องกับความสามารถในการชำระหนี้ และช่วงอายุของรถบรรทุกที่นำมาเป็นหลักประกันด้วย • ธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองเป็นธุรกิจที่ต้องอาศัยความรู้ ประสบการณ์ และความชำนาญเฉพาะทางเกี่ยวกับการตรวจสอบคุณภาพรถบรรทุกที่ผ่านการใช้งานแล้ว บริษัทฯ จึงประเมินว่าโอกาสที่ผู้ประกอบการรายใหม่จะเข้าสู่ตลาดและเกิดการแข่งขันอย่างรุนแรงอาจมีไม่มากนัก และด้วยทีมงานของบริษัทฯ ที่มีประสบการณ์ในธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองมากว่า 30 ปี รวมถึง การมีสายสัมพันธ์ที่ดีกับคู่ค้าและนายหน้า และเครือข่ายสาขาของบริษัทฯ ที่กระจายอยู่ทั่วทุกภูมิภาคของประเทศ บริษัทจึงเชื่อมั่นว่าบริษัท ฯ จะมีความสามารถในแข่งขันด้านสินเชื่อเช่าชื้อรถบรรทุกมือสองกับผู้ประกอบการทั้งปัจจุบันและรายใหม่ที่อาจเกิดขึ้นได้ • บริษัทมีเป้าหมายและแผนกลยุทธ์ด้านทรัพยากรบุคคลที่ชัดเจนในการรักษาบุคลากรที่มีคุณภาพและมีความเชี่ยวชาญเฉพาะด้านเพื่อจูงใจให้ผู้บริหารและพนักงานทำงานกับบริษัทฯ อย่างต่อเนื่องในระยะยาว โดยทีมผู้บริหารและบุคลากรหลักของบริษัทในฝ่ายต่างๆ ร่วมทำงานกับบริษัทมาตั้งแต่เริ่มดำเนินธุรกิจประกอบกับบริษัทมีนโยบายถ่ายทอดความรู้และประสบการณ์ ผ่านการฝึกอบรมพนักงานในทุกระดับเพื่อสร้างทีมงานที่มีศักยภาพในการดำเนินงานเพื่อให้บริษัทสามารถดำเนินการต่อไปได้อย่างมีประสิทธิภาพ • บริษัทได้ปรับเปลี่ยนนโยบายการบริหารทรัพย์สินรอการขายโดยให้ความสำคัญกับการจำหน่ายทรัพย์สินที่รวดเร็วและมีประสิทธิภาพเพื่อลดผลกระทบจากราคาขายที่ลดลง โดยบริษัทจะสื่อสารข้อมูลรายละเอียดรถยึด เช่น รุ่น ภาพถ่ายรถ ราคาเสนอขาย ให้แก่กลุ่มลูกค้าเป้าหมาย เช่น กลุ่มผู้ประกอบการเต็นท์รถบรรทุกมือสองที่เป็นพันธมิตรทางธุรกิจและเคยแนะนำลูกค้าสินเชื่อเช่าซื้อให้แก่บริษัท รวมถึงการประชาสัมพันธ์ข้อมูลรถยึดผ่านหน้าเว็บไซต์ของบริษัทเพื่อเพิ่มช่องทางการจำหน่ายอีกทางหนึ่ง โดยรถบรรทุกที่ยึดมาได้ทั้งหมดจะถูกรวบรวมมายังลานจอดรถยึดซึ่งตั้งอยู่ที่ถนนพลดำริ อำเภอกำแพงแสน จังหวัดนครปฐม ซึ่งเป็นถนนเส้นหลักที่ผู้ประกอบการขนส่งใช้เป็นเส้นทางคมนาคมเพื่อเพิ่มโอกาสในการเข้าถึงกลุ่มลูกค้าเป้าหมายที่สนใจจะเช่าซื้อรถบรรทุกมือสอง อีกทั้ง ที่ผ่านมาบริษัท ฯ ได้กำหนดนโยบายการให้สินเชื่อเช่าซื้อเฉพาะรถบรรทุกมือสองที่อยู่ในความนิยมของตลาด มีสภาพคล่องในการซื้อขาย และอนุมัติวงเงินสินเชื่อโดยส่วนใหญ่ที่ประมาณร้อยละ 70 – 85 ของราคาประเมินหลักประกัน อีกทั้ง ตามสัญญาเช่าซื้อในกรณีที่ราคาขายรถต่ำกว่ามูลหนี้ บริษัทสามารถดำเนินการเรียกร้องส่วนต่างที่เหลือจากลูกหนี้ได้จึงทำให้โอกาสที่บริษัท ฯ จะเกิดผลขาดทุนจากการจำหน่ายทรัพย์สินรอการขายอย่างมีนัยสำคัญมีไม่มากนัก • บริษัทได้กำหนดให้ผู้จัดการสาขามีหน้าที่รับผิดชอบจัดทำ จัดเก็บ ควบคุม เอกสารลูกค้าและเอกสารประกอบ ในรูปแบบไฟล์สำเนาอิเล็กทรอนิกส์ทุกฉบับไว้ในระบบส่วนกลางที่มีการสำรองข้อมูลเป็นประจำทุกวันในอีกสถานที่หนึ่งเพื่อป้องกันการสูญหาย รวมถึงจัดส่งเอกสารเล่มทะเบียนรถมาจัดเก็บที่สำนักงานใหญ่ นอกจากนั้น บริษัทได้กำหนดให้ฝ่ายตรวจสอบภายในของบริษัทตรวจสอบความครบถ้วนของสัญญา และเล่มทะเบียนในแต่ละสาขาเป็นประจำทุกปี รวมถึงกำหนดให้ผู้จัดการสาขารับผิดชอบสรุปผลการตรวจสอบเล่มทะเบียนและสัญญาเช่าซื้อที่มีการปล่อยสินเชื่อใหม่ในแต่ละเดือนให้ผู้จัดการฝ่ายปฎิบัติการสินเชื่อทราบเป็นประจำทุกเดือน นอกจากนั้น ห้องจัดเก็บเอกสาร (ห้องมั่นคง) มีการควบคุมการเข้าออกที่รัดกุมและมีการทำประกันอัคคีภัย โดยที่ผ่านมาบริษัทไม่เคยประสบปัญหาหรือพบว่ามีข้อร้องเรียนกรณีเล่มหรือเอกสารสูญหาย • บริษัทได้ตระหนักถึงความเสี่ยงดังกล่าวจึงกำหนดให้เจ้าหน้าที่สาขาส่งเอกสารในการพิจารณาอนุมัติสินเชื่อทั้งหมด ซึ่งประกอบด้วย เอกสารประเมินคุณภาพลูกหนี้ และหลักประกันมายังผู้มีอำนาจอนุมัติสำหรับแต่ละวงเงินหรือเงื่อนไขซึ่งจะมีลักษณะเป็นองค์คณะ ได้แก่ คณะกรรมการพิจารณาสินเชื่อประจำสำนักงานใหญ่ ประธานเจ้าหน้าที่ด้านปฏิบัติการสินเชื่อ คณะกรรมการบริหาร หรือ คณะกรรมการบริษัท ตามลำดับ นอกจากนี้ ก่อนจัดทำนิติกรรมสัญญาเช่าซื้อ ฝ่ายปฏิบัติการสินเชื่อจากสำนักงานใหญ่จะทำการสอบทานข้อมูลและเอกสารประกอบการพิจารณาสินเชื่อเช่าซื้อทั้งหมดอีกครั้งหนึ่งซึ่งครอบคลุมการตรวจสอบเอกสารประกอบการจัดทำแบบจำลองคะแนนเครดิต (Credit Scoring) และการตรวจสอบราคาประเมินหลักประกัน เป็นต้น นอกจากนั้น บริษัท ฯ ยังได้กำหนดการจ่ายค่าตอบแทนให้แก่พนักงานสาขาเมื่อลูกหนี้ผ่อนชำระค่างวดตรงตามกำหนดมาแล้วไม่น้อยกว่า 3 งวด เพื่อให้มั่นใจว่าเจ้าหน้าที่สาขาจะทำหน้าที่ประเมินคุณภาพลูกค้าและหลักประกันอย่างถูกต้องตามนโยบายที่กำหนด | 728 · Description: ความผันผวนในอุตสาหกรรมที่ดำเนินธุรกิจอยู่ · Info category: STRATEGIC_RISK · 729 · Description: พฤติกรรมหรือความต้องการของลูกค้า / ผู้บริโภค · Info category: STRATEGIC_RISK · 730 · Description: นโยบายของรัฐ · Info category: STRATEGIC_RISK · 731 · Description: นโยบายหรือข้อตกลงระหว่างประเทศที่เกี่ยวกับการดำเนินธุรกิจ · Info category: STRATEGIC_RISK · 732 · Description: การเปลี่ยนแปลงด้านเทคโนโลยี · Info category: STRATEGIC_RISK |
| ความเสี่ยงจากการเปลี่ยนแปลงของกฎเกณฑ์ กฎหมาย หลักเกณฑ์ ข้อบังคับเกี่ยวกับการดำเนินธุรกิจ | ในการดำเนินการธุรกิจทางด้านการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองนั้นจำเป็นจะต้องปฏิบัติตามกฎหมายที่เกี่ยวกับการดำเนินงานในการดำเนินธุรกิจ บริษัทมีหน้าที่จะต้องปฏิบัติตามเพื่อให้สอดคล้องตามกฎหมาย กฎเกณฑ์ ของหน่วยงานที่กำกับดูแล ตัวอย่างเช่น สำนักงานคณะกรรมการคุ้มครองผู้บริโภค สำนักงานป้องกันและปราบปรามการฟอกเงิน สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย คณะกรรมการคุ้มครองข้อมูลเครดิต สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ สำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส.) กรมการปกครองฯลฯ รวมถึงกฎหมายอื่นๆ ที่เกี่ยวข้องกับการดำเนินธุรกิจด้วย หรือแม้แต่มีการนำแนวปฏิบัติที่เหมาะสมถูกต้องตามหลักเกณฑ์ที่ประกาศใช้โดยธนาคารแห่งประเทศไทยมาปรับใช้เพื่อให้เกิดความมั่นใจในการดำเนินุรกิจได้อย่างราบรื่นเหมาะสมเป็นไปตามมาตรฐานของสถาบันการเงิน หากมีการปฏิบัติที่ไม่เป็นไปตามข้อกำหนดของกฎหมายหรือกฎเกณฑ์อาจส่งผลกระทบต่อชื่อเสียงหรือการดำเนินธุรกิจของบริษัทอย่างมีนัยสำคัญ ตัวอย่างที่สำคัญด้านปัจจัยความเสี่ยงดังกล่าว ดังนี้ • ความเสี่ยงจากการถูกลูกค้าฟ้องดำเนินคดีจากการติดตามทวงถามหนี้ บริษัทมีความเสี่ยงจากการถูกฟ้องร้องดำเนินคดีจากลูกหนี้ อันอาจเกิดจากการติดตามเร่งรัดหนี้ซึ่งทำให้เกิดข้อพิพาทกับลูกหนี้ที่ถูกติดตามหนี้ เช่น การติดตามหนี้ที่ไม่เป็นไปตามพระราชบัญญัติการทวงถามหนี้ ประกาศ คณะกรรมการกำกับการทวงถามหนี้เรื่องจำนวนครั้งในการติดต่อทวงหนี้หรือประกาศอื่นๆ ที่เกี่ยวข้อง • ความเสี่ยงจากการเข้ามาควบคุมธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองของหน่วยงานภาครัฐ ในปัจจุบันการประกอบธุรกิจให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองของบริษัทไม่อยู่ภายใต้การควบคุมจากหน่วยงานใดของภาครัฐ รวมถึง สำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) ซึ่งกำหนดรูปแบบมาตรฐานของสัญญาเช่าซื้อ และการคิดค่าปรับและค่าธรรมเนียม ตามประกาศว่าด้วยเรื่อง ให้ธุรกิจให้เช่าซื้อรถยนต์และรถจักรยานยนต์เป็นธุรกิจที่ควบคุมสัญญา พ.ศ. 2565 ได้กำหนดนิยามของรถยนต์ หมายถึง รถยนต์นั่งส่วนบุคคลหรือรถยนต์บรรทุกส่วนบุคคลเพื่อใช้ในการส่วนตัวเท่านั้น โดยไม่นำไปใช้ทำการขนส่งเพื่อการค้าหรือธุรกิจของตนหรือเพื่อสินจ้างในขณะที่บริษัทดำเนินธุรกิจให้สินเชื่อเช่าซื้อรถบรรทุกมือสองซึ่งมีวัตถุประสงค์เพื่อใช้ในการพาณิชย์ เช่น การขนส่งทางการค้าหรือเพื่อธุรกิจของลูกค้า นอกจากนี้ การดำเนินธุรกิจของบริษัทไม่อยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย และไม่อยู่ภายใต้ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 654 ซึ่งกำหนดอัตราดอกเบี้ยสูงสุดสำหรับการกู้ยืมเงินภายใต้สัญญาเงินกู้ที่ไม่เกินร้อยละ 15 ต่อปี เนื่องจากบริษัทให้บริการสินเชื่อเช่าซื้อไม่ได้ให้บริการสินเชื่อประเภทเงินกู้ยืม ดังนั้น การประกอบธุรกิจสินเชื่อเช่าซื้อรถบรรทุกมือสองของบริษัทในปัจจุบันจึงไม่ถูกควบคุมทั้งด้านเนื้อหาสัญญาหรือการกำหนดเพดานอัตราดอกเบี้ยแต่อย่างใด | • บริษัทได้ตระหนักถึงความเสี่ยงที่อาจเกิดขึ้นจากกรณีที่ลูกค้าร้องเรียนหรือฟ้องร้องบริษัทจากการไม่ปฏิบัติตามประกาศทวงถามหนี้ซึ่งจะส่งผลกระทบในทางลบต่อชื่อเสียง รวมถึง ความสามารถในการรักษาและขยายฐานลูกค้าของบริษัท • หากในอนาคตหน่วยงานภาครัฐเข้ามากำกับดูแลการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสองเพื่อให้การดำเนินงานของผู้ประกอบการต่างๆ เป็นมาตรฐานเดียวกัน บริษัทอาจได้รับผลกระทบต่อการประกอบธุรกิจรวมถึงผลการดำเนินงานของบริษัทได้ | หน่วยงานบริหารความเสี่ยงและกำกับดูแลกิจการจึงทำหน้าที่เป็นหน่วยงานกลางในการให้คำแนะนำ ติดตาม และให้ความเห็นข้อเสนอแนะในเรื่องการปฏิบัติตามกฎเกณฑ์ และกฎหมายอื่นๆ ที่เกี่ยวข้องให้แก่หน่วยงานภายในบริษัท ฯ รวมถึงหน่วยงานของบริษัทในเครือเพื่อให้มั่นใจว่าการดำเนินธุรกิจและการปฏิบัติงานของบริษัทเป็นไปตามกฎหมายและกฎเกณฑ์ที่กำหนด นอกจากนี้ ยังมีการรายงานผลการกำกับดูแลและผลการวิเคราะห์ความเสี่ยง แนวทางปรับลดความเสี่ยงที่มีนัยสำคัญต่อคณะกรรมการบริหารเสี่ยง คณะกรรมการบริษัท คณะกรรมการชุดย่อย และคณะผู้บริหารที่เกี่ยวข้องอย่างสม่ำสมอ เพื่อให้การบริหารความเสี่ยงด้านกฎเกณฑ์เป็นไปอย่างมีประสิทธิภาพ นอกจากนี้ บริษัทได้กำหนดนโยบายหลักการกำกับดูแลกิจการที่ดี (Corporate Good Governance Policy) เพื่อใช้เป็นแนวทางยึดถือปฏิบัติอย่างเคร่งครัด เพื่อให้เกิดความวัฒนธรรมยึดมั่นในความซื่อสัตย์สุจริตเป็นรากฐานสำคัญ พร้อมกับคำนึงถึงความเสี่ยง ความรับผิดชอบ และการปฏิบัติอย่างเป็นธรรมต่อผู้มีส่วนได้เสียและผู้มีส่วนเกี่ยวข้องทุกฝ่ายภายใต้การดำเนินงานที่ถูกต้อง โปร่งใส และตรวจสอบได้ตามหลักธรรมาภิบาลที่ดี ตัวอย่างที่สำคัญด้านปัจจัยความเสี่ยงดังกล่าว ดังนี้ • บริษัท ได้กำชับให้เจ้าหน้าที่สาขา และเจ้าหน้าที่ฝ่ายเร่งรัดสินเชื่อติดตามปฎิบัติตามกฎหมายที่เกี่ยวข้องกับการทวงถามหนี้อย่างเคร่งครัด โดยบริษัทเน้นการสื่อสารข้อมูลเพื่อให้เกิดความเข้าใจที่ถูกต้องกับลูกค้าอย่างสม่ำเสมอ รวมถึง ให้ความสำคัญการประเมินความสามารถในการชำระหนี้เพื่อลดโอกาสในการผิดนัดชำระหนี้ซึ่งเป็นสาเหตุหลักของการฟ้องร้อง นอกจากนี้ ในกรณีที่มีการค้างชำระค่างวด บริษัทได้กำหนดแนวทางในการติดตามและทวงถามหนื้กับลูกค้าอย่างเป็นธรรม และสอดคล้องกับข้อกำหนดของประกาศที่เกี่ยวข้องเพื่อลดความเสี่ยงจากการถูกฟ้องร้องในอนาคต โดยที่ผ่านมาบริษัทไม่มีข้อพิพาทที่เกี่ยวข้องกับการถูกร้องเรียนเรื่องการติดตามทวงถามหนี้ • ปีที่ผ่านมาบริษัทมีความพร้อมในการปฏิบัติตามพระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน พ.ศ. 2542 และประกาศที่แก้ไขเพิ่มเติมซึ่งบริษัทมีการจัดทำนโยบาย แนวทางปฏิบัติ แบบประเมินและบรรเทาความเสี่ยง รวมทั้ง จัดหาบุคลากรและฝึกอบรมตามที่หลักเกณฑ์กำหนดได้อย่างครบถ้วน ราบรื่น ตรงตามกำหนด รวมไปจนถึง กระบวนการจัดเก็บข้อมูลของลูกค้า เช่น ข้อมูลส่วนบุคคล รายละเอียดเกี่ยวกับธุรกรรมของลูกค้า ผลการประเมินความเสี่ยงของลูกค้า การทบทวน ต่อเนื่องเป็นระยะเวลาหนึ่งนับจากวันปิดบัญชีของลูกค้ารายนั้นหรือยุติความสัมพันธ์กับลูกค้า และการเชื่อมต่อระบบงานเพื่อแลกเปลี่ยนข้อมูลระหว่างกันเพื่อขอการเข้าถึง เก็บรักษา ประมวลผลได้อย่างถูกต้องและทันสมัย และกำหนดกระบวนการปฏิบัตงานในส่วนของการรายงานต่อสำนักงานป้องกันและปราบปรามการฟอกเงินด้วย • บริษัทตระหนักถึงความเสี่ยงดังกล่าวจึงได้กำหนดให้หน่วยงานด้านบริหารความเสี่ยงและกำกับดูแลกิจการ และหน่วยงานกฎหมายธุรกิจทำหน้าที่ติดตามการเปลี่ยนแปลงข้อกำหนดของกฎหมาย ข้อบังคับ รวมถึงกฏระเบียบต่างๆ ที่เกี่ยวข้องกับการประกอบธุรกิจของบริษัทอย่างใกล้ชิด นอกจากนี้ บริษัท ฯ ได้เข้าร่วมเป็นสมาชิกของสมาคมธุรกิจเช่าซื้อไทยซึ่งทำให้บริษัท สามารถติดตามการเคลื่อนไหวของการเปลี่ยนแปลงกฏระเบียบต่างๆ ที่เกี่ยวข้องได้อย่างรวดเร็ว รวมถึงแลกเปลี่ยนความรู้ และข่าวสารกับผู้ประกอบการธุรกิจรายอื่นเพื่อให้ทราบถึงแนวโน้ม และเตรียมความพร้อมเพื่อลดผลกระทบจากการเปลี่ยนแปลงดังกล่าว | 756 · Description: การเปลี่ยนแปลงกฎระเบียบและกฎหมายเกี่ยวกับการประกอบธุรกิจ · Info category: COMPLIANCE_RISK · 757 · Description: กฎระเบียบและกฎหมายที่ไม่เอื้อต่อการประกอบธุรกิจ · Info category: COMPLIANCE_RISK |
| ความเสี่ยงด้านความปลอดภัยทางไซเบอร์และเทคโนโลยี | การเปลี่ยนแปลงด้านโซลูชันทางดิจิทัลมีส่วนสำคัญต่อการดำเนินการให้บริการสินเชื่อเช่าซื้อและนายหน้าประกันภัย รวมทั้ง พฤติกรรมของลูกค้าต่อการใช้บริการทางเทคโนโลยีเป็นอย่างมาก โดยเฉพาะอย่างยิ่งแล้ว ธุรกรรมหรือบริการทางการเงินและเศรษฐกิจจึงมีความเสี่ยงจากการถูกโจมตีทางไซเบอร์ และความเสี่ยงทางด้านเทคโนโลยีในด้านอื่น ๆ เป็นอย่างมาก | ส่งผลกระทบต่อการดำเนินธุรกิจและสร้างความเสียหายด้านตัวเงินเป็นอย่างมากได้ | ความปลอดภัยทางไซเบอร์จึงเป็นประเด็นที่บริษัทให้ความสำคัญเป็นอย่างมาก ควบคู่ไปกับการขับเคลื่อนทางด้านนวัตกรรมของบริษัทจึงมีการลงทุนทั้งในด้านทรัพยากรเทคโนโลยี และด้านความทุ่มเทพยายามอย่างหนักเพื่อป้องกันผู้ประสงค์ร้ายจากการเข้าถึงระบบคอมพิวเตอร์ และสร้างความเสียหายแก่ข้อมูลการได้มาซึ่งข้อมูลที่เป็นความลับหรือการขัดขวางบริการต่าง ๆ ตลอดจนการดูแลระบบเครือข่าย และโครงสร้างพื้นฐานให้คงความแข็งแกร่ง เชื่อถือได้ และยืดหยุ่น เพื่อให้แน่ใจว่าธุรกิจจะดำเนินไปได้อย่างต่อเนื่องบริษัท รวมทั้ง มีแนวทางในการปกป้องความลับความถูกต้องและความพร้อมใช้งานของข้อมูล รวมถึงทรัพยากรและโครงสร้างพื้นฐานของบริษัท | 744 · Description: ความปลอดภัยของข้อมูลหรือระบบคอมพิวเตอร์และการโจมตีทางไซเบอร์ · Info category: OPERATIONAL_RISK |
| การบริหารความเสี่ยงด้าน ESG | บริษัทให้ความใส่ใจห่วงใยประเด็นในเรื่องการเปลี่ยนแปลงสภาพแวดล้อมไม่ว่าจะเป็นในด้านความรับผิดชอบในด้านสังคมสิ่งแวดล้อม และในด้านการประเมินความเสี่ยงและผลกระทบจากปัญหาดังกล่าวด้วย จึงมีแนวทางในการรองรับความเสี่ยงดังกล่าวตั้งแต่ขั้นตอนการสื่อสาร ให้ความรู้ และเข้ารับการฝึกอบรมจากหน่วยงานภาครัฐที่รับผิดชอบโดยตรง เพื่อให้ความมั่นใจในการดำเนินการธุรกิจ และสามารถสร้างการตระหนักรู้ได้ทันกับสภานการณ์ทางด้านการเปลี่ยนแปลงจากปัจจัยภายนอกดังกล่าว และสอดคล้องกับแนวทางการเปลี่ยนแปลงของอุตสาหกรรมด้วย การพิจารณาสามารถแยกเป็นประเด็น ดังนี้ ประเด็นด้านสิ่งแวดล้อม (Environment) บริษัทดำเนินธุรกิจสินด้านการบริการสินเชื่อเช่าซื้อรถบรรทุกมือสองที่อาจจะไม่ได้รับผลกระทบโดยตรงจากการเปลี่ยนแปลงของสภาพภูมิอากาศ และสิ่งแวดล้อมก็ตาม แต่ก็ไม่อาจหลีกเลี่ยงที่จะได้รับผลกระทบทางอ้อมจากผู้มีส่วนได้เสียได้ ประเด็นด้านสังคม (Social) บริษัทได้ให้ความสำคัญในการดูแลและห่วงใยในด้านพนักงานและบุคลาการอย่างมากเพราะมีแนวคิดความเชื่อที่ว่าพนักงานคือทรัพย์สินที่สำคัญที่สุดของบริษัทหากขาดแคลนพนักงานหรือเกิดปัญหาที่ส่งให้พนักงานไม่สามารถปฏิบัติงานได้ ประเด็นด้านธรรมาภิบาล (Governance) ปัจจุบันบริษัทให้ความสำคัญในด้านการสร้างความเข้าใจหลักการกำกับดูแล และการกำกับที่ดีทำให้บริษัทต้องดำเนินการติดตาม และพิจารณาหลักการกฎหมายและกฎระเบียบต่างๆ เพื่อความต่อเนื่อง และมีความเข้าใจอย่างแท้จริงเพื่อให้เกิดความเข้าใจและปฏิบัติตามได้ตามเจตนารมณ์ ปรับปรุงความถูกต้อง และทันสมัยต่อเหตุการณ์การเปลี่ยนแปลง | ประเด็นด้านสิ่งแวดล้อม (Environment) ผลกระทบจากลูกค้าที่ไม่สามารถผ่อนชำระได้ตรงเวลาอันเนื่องมาจากได้รับผลกระทบจากภัยธรรมชาติ เช่น ปัญหาภัยแห้ง น้ำท่วม พายุฝนหนัก ไฟไหม้ป่าหรือพื้นที่เพาะปลูกและอื่นๆ รวมทั้ง ปัญหาผลกระทบเรื่องปริมาณผลผลิตทางการเกษตรที่ลดลงก็ทำให้รายได้ของลูกค้าหรือปริมาณการขนส่งลดลงล้วนแต่ส่งผลกระทบต่อรายได้ของลูกค้าให้ลดลงด้วย ประเด็นด้านสังคม (Social) ส่งผลกระทบต่อการดำเนินธุรกิจได้โดยตรง และผลกระทบทางอ้อมได้ ตัวอย่างเช่น ผลกระทบในด้านภาพลักษณ์ ชื่อเสียง และคุณภาพการให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง รวมไปถึงการจัดให้มีสวัสดิการดูแลพนักงานที่เพียงพอเหมาะสมเพื่อให้พนักงานปัจจุบันมีสุขภาพกาย และสุขภาพจิตใจ มีความปลอดภัย มีความสุขในการทำงานส่งผลให้พนักงานเกิดความรักในการทำงานและผูกพันกับบริษัทมากขึ้น ในขณะเดียวกัน ประเด็นด้านธรรมาภิบาล (Governance) หากมีการปฏิบัติที่ไม่เป็นไปตามข้อกำหนดของกฎหมายหรือกฎเกณฑ์อาจส่งผลกระทบต่อชื่อเสียงหรือการดำเนินธุรกิจของบริษัทอย่างมีนัยสำคัญรายงานผลการดำเนินงานด้านความยั่งยืน ตัวอย่างเช่น การดำเนินการด้านความยั่งยืนมิติด้านธรรมาภิบาลและเศรษฐกิจบนหลักการบริหารกิจการที่ดีบริษัทตระหนักถึงบทบาท หน้าที่ และความรับผิดชอบในการกำกับดูแลกิจการที่ดีโดยเชื่อว่าการกำกับดูแลกิจการเป็นตัวกำหนด | ประเด็นด้านสิ่งแวดล้อม (Environment) ทางบริษัทอาจหลีกเลี่ยงโอกาสความเสี่ยงด้านสิ่งแวดล้อมที่จะต้องมีความเสี่ยงโดยตรงเพิ่มมากขึ้นในอนาคตอันใกล้ได้ เช่น พฤติกรรมการใช้ประเภทรถบรรทุกที่ใส่ใจสิ่งแวดล้อมมากขึ้น การเปลี่ยนแปลงข้อกำหนดทางการหรือข้อกำหนดมาตรฐานการผลิตและการใช้งานของรถบรรทุกที่เพิ่มสูงขึ้นตามประเด็นด้านปัญหาสิ่งแวดล้อม เป็นต้น ล้วนอาจส่งผลกระทบทางตรงเพิ่มมากขึ้น และสร้างผลกระทบทางอ้อมมากยิ่งขึ้นตามอย่างหลีกเลี่ยงได้ยากด้วยเช่นกัน ประเด็นด้านสังคม (Social) บริษัทมีการจัดทำนโยบายการดำเนินการธุรกิจอย่างมีจริยธรรมเพื่อให้เกิดแนวปฏิบัติในการปฏิบัติต่อกันระหว่างพนักงานหรือระหว่างผู้บริหารอย่างให้เกียรติ เคารพต่อกัน ยอมรับในความเห็น และความเสมอภาคเท่าเทียมกัน รวมทั้ง จัดให้มีการอบรมพนักงานอย่างสม่ำเสมอเพื่อควบคุมคุณภาพการให้บริการกับพนักงานความเสี่ยงด้านการจัดการคู่ค้าก็เป็นความเสี่ยงที่บริษัทตระหนักถึงความสำคัญโดยจัดให้มีการประกาศแนวทางจรรยาบรรณทางธุรกิจกับคู่ค้าเพื่อสนับสนุนและส่งเสริมให้คู่ค้าทุกกลุ่มมีการกำกับดูแลกิจการที่ดีและมีมาตรฐานทางจริยธรรมในการปฏิบัติงานสอดคล้องกับบริษัท ประเด็นด้านธรรมาภิบาล (Governance) การปฏิบัติตามแนวทางการดำเนินธุรกิจที่ยั่งยืน (Sustainable Development : SD) มุ่งเน้นการกำกับดูแลกิจการที่ดีใส่ใจสังคม และสิ่งแวดล้อม (ESG) มีเป้าหมายเพื่อเพิ่มความสามารถในการแข่งข้นและเพิ่มมูลค่าของกิจการอย่างยั่งยืนให้แก่ผู้ถือหุ้น และคำนึงถึงผลประโยชน์ของผู้มีส่วนได้เสียส่งผลให้การดำเนินธุรกิจมีความเจริญเติบโตอย่างต่อเนื่องและมั่นคง | 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK |
| ความเสี่ยงทางการเงิน | • ความเสี่ยงจากการพึ่งพิงแหล่งเงินทุนจากสถาบันการเงินหรือหุ้นกู้ ณ วันที่ 31 ธันวาคม 2568 บริษัทและบริษัทย่อยมีีหนี้สินที่มีภาระดอกเบี้ยทั้งหมด 2,238.7 ล้านบาท จากงวดเดียวกันของปี 2566 อยู่ที่ 3,091.7 ล้านบาท ลดลงจำนวน 853 ล้านบาท จากนโยบายรักษาสภาพคล่องของบริษัท และทยอยชำระหุ้นกู้ สำหรับยอดเงินกู้ยืมจากสถาบันการเงิน ณ วันที่ 31 ธันวาคม 2568 มีจำนวน 364.6 ล้านบาท จากงวดเดียวกันของปี 2566 อยู่ที่ 308.7 ล้านบาท เพิ่มขึ้น 55.9 ล้านบาท จากการที่บริษัทได้รับวงเงินใหม่เพิ่มเติมและทยอยชำระเงินกู้ยืมธนาคารตามงวดการชำระ สำหรับยอดหุ้นกู้ ณ วันที่ 31 ธันวาคม 2568 มีจำนวน 1,464.8 ล้านบาท จากงวดเดียวกันของปี 2566 อยู่ที่ 2,373.1 ล้านบาท ลดลง 908.3 ล้านบาท จากการคืนหุ้นกู้ที่ครบกำหนดชำระจำนวน 3 รุ่น มูลค่ารวม 1,083.2 ล้านบาท และออกหุ้นกู้ใหม่ 1 รุ่น มูลค่า 169.6 ล้านบาท • ความเสี่ยงด้านสภาพคล่องและความเพียงพอของเงินทุนหมุนเวียน บริษัทมีระยะเวลาของสัญญาเช่าซื้อโดยส่วนใหญ่ 4 – 5 ปี ขณะที่เงินกู้ยืมส่วนใหญ่มีกำหนดชำระคืนภายใน 1 – 4 ปี ส่งผลให้เกิดความแตกต่างด้านระยะเวลา (Maturity Mismatch) โดยจำนวนเงินและระยะเวลาที่บริษัทต้องชำระคืนหนี้เงินกู้อาจไม่สอดคล้องกับจำนวนเงินและระยะเวลาที่บริษัทคาดว่าจะได้รับเงินผ่อนชำระค่างวด ซึ่งจะทำให้บริษัทมีความเสี่ยงหากไม่สามารถจัดหาแหล่งเงินทุนเพื่อนำมาชำระหนี้ที่ครบกำหนดได้ทันเวลา ซึ่งจะส่งผลเกิดการผิดนัดชำระหนี้ และจะส่งผลกระทบต่อสภาพคล่อง ฐานะการเงินและผลการดำเนินงานของบริษัท ซึ่งมีอัตราส่วนสภาพคล่องปี 2566-2568 ตามลำดับ ดังนี้ 1.67 เท่า 1.46 เท่า และ 1.34 เท่า อัตราส่วนหนี้สินที่มีภาระดอกเบี้ยที่ครบกำหนดชำระภายใน 1 ปี ต่อหนี้สินที่มีภาระดอกเบี้ยทั้งหมด ปี 2565-2568 ตามลำดับ ดังนี้ 0.31 เท่า 0.40 เท่า และ 0.58 เท่า และหนี้สินที่มีภาระดอกเบี้ยต่อส่วนของผู้ถือหุ้นรวม ตามลำดับ ดังนี้ 1.48 เท่า 1.45 เท่า และ 1.12 เท่า • ความเสี่ยงจากความผันผวนของอัตราดอกเบี้ย บริษัทมีรายได้หลักมาจากรายได้ดอกเบี้ยจากธุรกิจให้บริการสินเชื่อเช่าซื้อรถบรรทุกมือสอง ซึ่งบริษัทจะคิดอัตราดอกเบี้ยคงที่ตลอดระยะเวลาเช่าซื้อ ในขณะที่เงินกู้ยืมซึ่งเป็นต้นทุนหลักในการปล่อยสินเชื่อมีอัตราดอกเบี้ยคงที่และลอยตัว โดย ณ วันที่ 31 ธันวาคม 2568 บริษัทมีภาระหนี้เงินกู้ยืมจำนวนรวม 2,238.7 ล้านบาท ประกอบด้วยเงินกู้ยืมที่มีภาระดอกเบี้ยแบบลอยตัวจำนวน 364.6 ล้านบาท และเงินกู้ยืมที่มีภาระดอกเบี้ยแบบคงที่จำนวน 1,874.1 ล้านบาท คิดเป็นร้อยละ 16.3 และ 83.7 ของหนี้เงินกู้ยืมที่มีภาระดอกเบี้ยทั้งหมด ตามลำดับ | • หากบริษัทไม่สามารถสร้างรายได้เพียงพอ อาจเกิดปัญหาขาดสภาพคล่องในการชำระคืนเงินต้นและดอกเบี้ย และเมื่อภาระหนี้สูงขึ้น อาจทำให้การกู้ยืมเพิ่มเติมเพื่อขยายธุรกิจทำได้ยาก • โดยเงินกู้ยืมที่มีภาระดอกเบี้ยแบบลอยตัวเป็นเงินกู้ยืมจากสถาบันการเงินเพื่อใช้เป็นเงินทุนหมุนเวียนภายในบริษัท ดังนั้น หากในอนาคตมีการปรับขึ้นอัตราดอกเบี้ยอันเนื่องมาจากสภาวเศรษฐกิจ จะทำให้ส่วนต่างดอกเบี้ยลดลง และส่งผลกระทบโดยตรงต่อผลการดำเนินงานและความสามารถในการทำกำไรของบริษัท โดยหากดอกเบี้ยเงินกู้ของบริษัทปรับตัวเพิ่มขึ้นร้อยละ 1 จะส่งผลให้ต้นทุนของบริษัทปรับเพิ่มขึ้นประมาณ 3.6 ล้านบาท ในทางกลับกันหากมีการปรับลดอัตราดอกเบี้ย จะทำให้บริษัทมีภาระดอกเบี้ยจ่ายลดลง ซึ่งจะเอื้อประโยชน์ต่อผลการดำเนินงานของบริษัท | • การควบคุมระดับหนี้ให้อยู่ในระดับที่เหมาะสม • กระจายแหล่งเงินทุนให้หลากหลาย ไม่พึ่งพิงแหล่งใดแหล่งหนึ่งมากเกินไป • บริหารกระแสเงินสดให้มีสภาพคล่องเพียงพอ • ติดตามภาวะเศรษฐกิจและดอกเบี้ยอย่างใกล้ชิด • วางแผนการชำระหนี้ล่วงหน้าเพื่อลดความเสี่ยงจากการผิดนัด | 762 · Description: การเปลี่ยนแปลงนโยบายด้านการเงินและการลงทุนของสถาบันการเงิน (ที่มีผลต่อการดำเนินงาน) · Info category: FINANCIAL_RISK · 1724 · Description: ความเสี่ยงจากการขาดสภาพคล่องในการดำเนินธุรกิจ · Info category: FINANCIAL_RISK |